市场代劳「加息」,沃什全力「抗通胀」

 设为Google首选来源

沃什鹰派表态为市场提供锚点,9 月加息几成共识。
撰文:赵颖,华尔街见闻
美国国债收益率的大幅攀升已在一定程度上替代了实际加息的效果,而美联储主席沃什的鹰派立场则为这一市场定价提供了明确锚点。债券市场与美联储之间,正形成一种罕见的默契。
6 月美国消费者价格指数(CPI)录得 2020 年以来首次月度下降,令市场短暂松了一口气,押注美联储本月加息的仓位迅速平仓。但沃什随即在国会山明确表态,6 月 CPI 数据并不意味着抗通胀任务已经完成。堪萨斯城联储主席 Jeff Schmid、达拉斯联储主席 Lorie Logan 及克利夫兰联储主席 Beth Hammack 也相继发出类似信号。
目前,交易员对 7 月加息的预期已基本消退,但仍普遍押注美联储将在 9 月或 10 月上调基准利率 25 个基点,且年底前加息几乎被视为板上钉钉。与此同时,自 2 月底以来,两年期美国国债收益率已累计上行约 75 个基点至近 4.2%,远高于美联储当前 3.5% 至 3.75% 的政策利率区间,美债收益率的上行已通过推高抵押贷款及其他贷款成本,实质性地起到了为经济踩刹车的作用。
通胀压力未散,加息预期高悬
尽管 6 月 CPI 数据带来短暂喘息,市场对通胀前景的担忧并未消散。美伊停火协议破裂后,油价再度走高;人工智能领域的大规模资本支出持续向经济注入刺激,即便部分科技股已出现泡沫担忧。通胀在过去五年间始终高于美联储 2% 的年度目标,这一顽固态势令市场难以轻言转向。
Columbia Threadneedle 投资组合经理 Ed Al-Hussainy 表示:「如果什么都不做,你有信心通胀会回落至 2% 或 2.5% 吗?答案是否定的。美联储应该感到更有底气加息,而不必过于担忧下行风险。」他目前持有长期债券跑赢短期债券的仓位,这一策略将受益于美联储更为鹰派的政策路径。
美国银行经济学家预计美联储将在 9 月、10 月和 12 月三次会议上分别加息。6 月 CPI 数据公布后,该行在客户报告中指出,通胀仍远高于目标,「需要再看到几次类似数据,才会重新考虑我们目前的判断」。
市场已「代劳」,沃什可静观其变
债券市场的自发定价,正在客观上分担美联储的政策压力。DoubleLine 副首席投资官 Jeffrey Sherman 指出,从联邦基金利率远期定价来看,债券市场过去多次领先美联储行动,而当前最重要的变化在于,市场不再像过去三年那样持续押注降息,而是开始反映未来一年存在加息可能。
Sherman 表示,这与此前的政策周期形成鲜明对比:「市场听到鲍威尔宣布加息结束,并开始预期降息,但降息并未真正实现。」而现在,「市场似乎在说:也许美联储会在未来 12 个月的某个时候加息。」
在他看来,这意味着沃什眼下未必需要立刻采取行动。「你现在看到的是,市场实际上已经替美联储完成了工作------利率曲线出现了上斜率,政策利率低于曲线上的所有其他利率。所以,沃什主席或许暂时无需采取任何行动,可以静观其变。」Sherman 总结道:「债券市场正在履行其职责,它正在嗅探数据。」
沃什鹰派立场明确,但刻意保留灵活空间
沃什两个月前接任美联储主席一职,上任以来始终将压低通胀列为首要任务。在上月首次主持会后新闻发布会时,他反复强调控通胀的必要性;上周在国会作证时,他再度重申 6 月 CPI 数据不代表使命完成。
值得注意的是,沃什并未就加息时机给出明确信号,且倾向于淡化美联储对利率前景的前瞻指引,理由是过于明确的指引可能令决策者陷入被动、难以灵活调整。美联储官员本周将进入 7 月 28 日开始的为期两天会议前的例行静默期,市场在此期间将缺乏新的政策信号。
自去年 12 月最后一次降息以来,美联储一直按兵不动。彼时就业市场从 2 月低谷反弹,叠加特朗普政府对伊朗的军事行动带来新一轮通胀冲击,此前市场对美联储重启降息的普遍预期随之落空。沃什则明确表态,将维护美联储的政治独立性,不会屈服于特朗普的降息压力。
-- 价格
市场分歧犹存,谨慎仍是主基调
尽管加息预期主导市场,部分机构对美联储实际行动的节奏持更为审慎的判断。贝莱德旗下规模 180 亿美元的 Total Return Fund 联席经理 Chi Chen 表示:「市场对美联储政策路径的定价比我们预期的更为鹰派,前提是我们对下半年通胀下行、增长放缓的判断是正确的。美联储可能会继续保持鹰派立场,等待数据最终趋于温和。」她的团队目前倾向于配置中期和短期债券,认为经历伊朗战争后的抛售,「估值明显比之前更具吸引力」。
Sherman 也对 9 月加息的门槛持保留态度,认为需要「大量数据」才能迫使美联储作出这一决定,尤其是在选举临近、政治压力犹存的背景下。
Al-Hussainy 则直言:「现在不是冒险出头的时候。」在政策路径尚不明朗的情况下,避免重仓押注美联储敏感仓位,或许是当下最稳妥的选择。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
本周美联储真会反手加息吗?市场买的不是7月决议
Fortitude出售830万美元借来的Zcash以资助其矿业扩张
美银:仍预计 10 月加息,上调「美联储最爱」通胀指标预测
研究发现与加密货币交易所相关的风险资金达到1880亿美元
9 月 Web3 安全月报:主要安全事件 48 起,被盗资金超 7.6 亿美元
Papertrade收入超Circle?其实它只是一个“爆仓收割机”
Pearl 的算力阳谋:不封杀无用矿工,而是通过经济规律自然淘汰
先骗光,再补刀:骗子回头说「我帮你追回损失」
Ripple打开华尔街通往Hyperliquid的590亿美元交易市场
MSCI 新规落地,14 家加密公司进入潜在影响名单
G7、人工智能与稳定币:财政部长忽视的三个稳定币议题
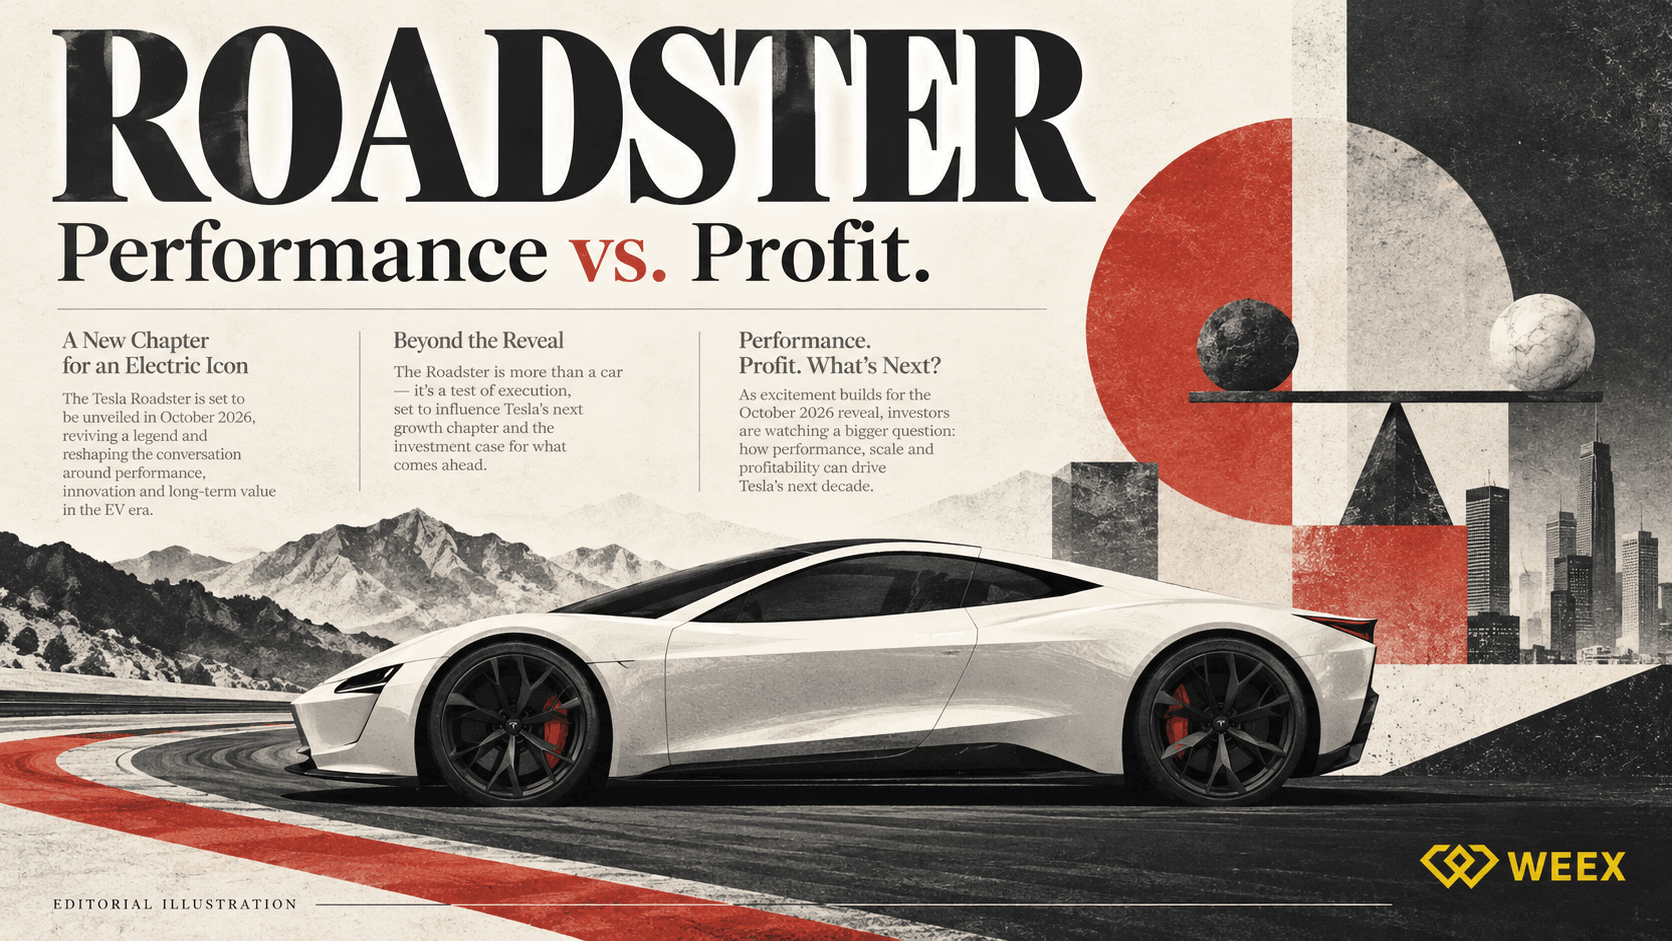
新款特斯拉 Roadster 的规格对特斯拉(TSLA)股价意味着什么?
了解新款特斯拉 Roadster 的规格、预订款项和 2028 年投产计划,以及这次亮相可能对特斯拉股价和未来利润意味着什么。
Quant (QNT) 价格预测 2026–2030:银行采用能否推动价格重返500美元?
Spout融资200万美元提供Solana上的0%利息贷款
RWA周刊:蚂蚁数科联合汇丰测试Agent代币化支付;Robinhood探索代币化主动管理型ETF
芯片、AI与比特币:波动一周后解读跨市场风险偏好
比特币的纪录比你想象的更近?这个指标揭示了一切
6 亿美元虚假交易量,戳破预测市场 「真相机器」神话
人工智能的另一面:华尔街为何开始对芯片产生怀疑
亚洲在科技抛售后恢复:24小时内发生了什么变化
WEEX TradFi 周度回顾:半导体合约表现落后,苹果与 Coinbase 上涨
WEEX TradFi 周度回顾:芯片合约表现落后于 SPY,苹果和 Coinbase 上涨。比较收益、买入活动以及杠杆 ETF 产品风险。
山寨币季节?为何63%的表现胜过比特币 (BTC),而 WEEX 中位数回报持平
WEEX 山寨币周度回顾:63%的表现胜过比特币,但中位数回报持平。了解相对强势、排行榜的局限,以及山寨币季节信号。
比特币(BTC)周度展望:价格回落,WEEX现货与合约买入指标出现分歧
WEEX数据揭示比特币周度走势:比较已完成与未完成周的数据、现货与合约买入指标,以及交易者持仓指标的局限。
50 亿美元比特币遭扣押,增值收益该归受害者还是英国政府?
一个想活 100 年的项目,把团队的考卷交给了社区
Kraken母公司Payward收购Saldo Bank母公司以获取EU银行执照
Aave的本地比特币抵押触发WBTC池赤字
ANAP、比特币评估损失43.7亿日元,前期评估收益12亿日元反转
Roadster亮相后TSLA股价上涨:特斯拉10/21财报前的关注重点
特斯拉展示第二代Roadster后,TSLA股价于10/16盘前交易中上涨约4.6%;但分析师称,这款车对近期营收贡献有限,盘前行情也受到SpaceX合并传闻影响。特斯拉10/21发布的财报才是下一次真正的考验。