美光股价从峰值下跌36%。我会在什么价格买入。

 设为Google首选来源
美光科技(MU -7.62%)的投资者在最近几个月经历了艰难的时光,因为该股自6月25日的峰值回落了近36%,当时股价达到了52周的最高点。
尽管美光的股票在8月和9月恢复了一些动能,但过去一个半月又一次变得相当严峻。在此期间,这家半导体公司的市值损失了29%。截至目前,美光的每股交易价格刚刚低于800美元。
然而,单独看股价并不是评估股票价值的正确方式。我们需要更仔细地审视美光的估值和增长,以决定在其近期下滑后是否值得购买。
图片来源:美光。
估值清晰地告诉投资者要大力购买美光
美光的市盈率为11,其前瞻性市盈率为4.4,更具吸引力。该股票的市销率刚刚低于7。相比之下,科技股为主的纳斯达克综合指数的市盈率为39倍,市销率为5倍。
美光的增长速度清楚地表明,现在的价格太便宜,无法忽视。由人工智能(AI)驱动的内存需求极大地推动了美光的增长,导致近年来收入和收益的指数级增长。
MU收入(季度)数据来源于YCharts
重要的是,该公司在未来仍能在内存供应紧缩的情况下保持稳定增长。戴尔科技首席执行官迈克尔·戴尔最近指出,内存限制可能会持续到2030年,原因是强劲的AI需求超过了供应。事实上,戴尔并不是唯一这么认为的人。美光的竞争对手SK海力士也预计内存短缺将持续到本十年末,而台湾内存制造商TeamGroup也预计明年内存供应将收紧。
半导体制造设备供应商ASML控股,在内存领域见证了惊人的增长,最近表示在未来几年内无法满足其芯片制造设备的需求。因此,我不会感到惊讶看到美光在2027年之后仍能维持健康的每股收益增长。
分析师预测美光在2027财年的收益将增加134%(该财年将于本月晚些时候开始)。然而,他们预计2028财年的增长将显著放缓至17%,这不太可能。因为内存短缺可能继续推高价格,并推动美光的收入出现超出预期的增长,这最终将导致其底线表现比分析师的预期更健康。
这是我为什么现在考虑购买该股票的原因
如果我现在有800美元的可投资现金,我会考虑购买一股美光,考虑到其吸引人的估值和有利的内存市场动态。该股最近的回调并不合理,因为其惊人的增长和光明的前景,这有助于解释为什么它现在的交易倍数如此吸引人。
即使华尔街对美光在未来一年的发展持乐观态度。根据CNN的报道,几乎所有55位覆盖美光的分析师都将其评级为买入,12个月的中位目标价为1,575美元。这意味着在短短一年内有超过100%的潜在收益,表明美光有能力实现抛物线式的增长。
因此,投资者可以考虑立即购买这只AI股票,因为其极具吸引力的估值和似乎可持续的火热增长率。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
受伊朗战事影响,迪拜机场客流量下滑,但已显现复苏迹象
stUSDT开始逐步结束,JustLend计划移除其包装代币市场
预测:股市将在11月18日大幅波动(提示:英伟达将成为催化剂)
颇具争议的 AI 可解释性研究引起山姆・奥特曼关注
比特币为何下跌?BTC逼近6.4万美元,Anthropic IPO即将到来
AI 交易工具在 WEEX 下单需要获得授权吗?
Tether支持的Twenty One Capital以1000万美元购买比特币,股价下滑
下一个 Hyperliquid,将诞生在这 6 家公司之中
2500万美元的MEV裁决暴露了华尔街代币化推动中的一个危险盲点
脆弱地基上的超级帝国:黄仁勋靠什么控制英伟达33年
币安的何一解释黑客日提款指控后的AI Pro转账
Q3机构美股持仓观察:超大盘科技低配幅度边际收窄,资金扎堆AI基础设施链条、软件股遭冷落
微软Ignite大会今起开幕!Copilot变现与AI算力回报成焦点,企业AI飞轮能否兑现?
市场暴跌后,如何用「收入 + 叙事」重新筛选核心资产?
Circle 扩大 Disparte 和 Walia 的角色以应对稳定币业务的扩展
美国第三艘航母进驻中东,伊朗加大威慑力度,霍尔木兹海峡发生油轮遇袭事件
华尔街出现“抬价截胡”现象 效仿对冲基金争抢顶尖人才
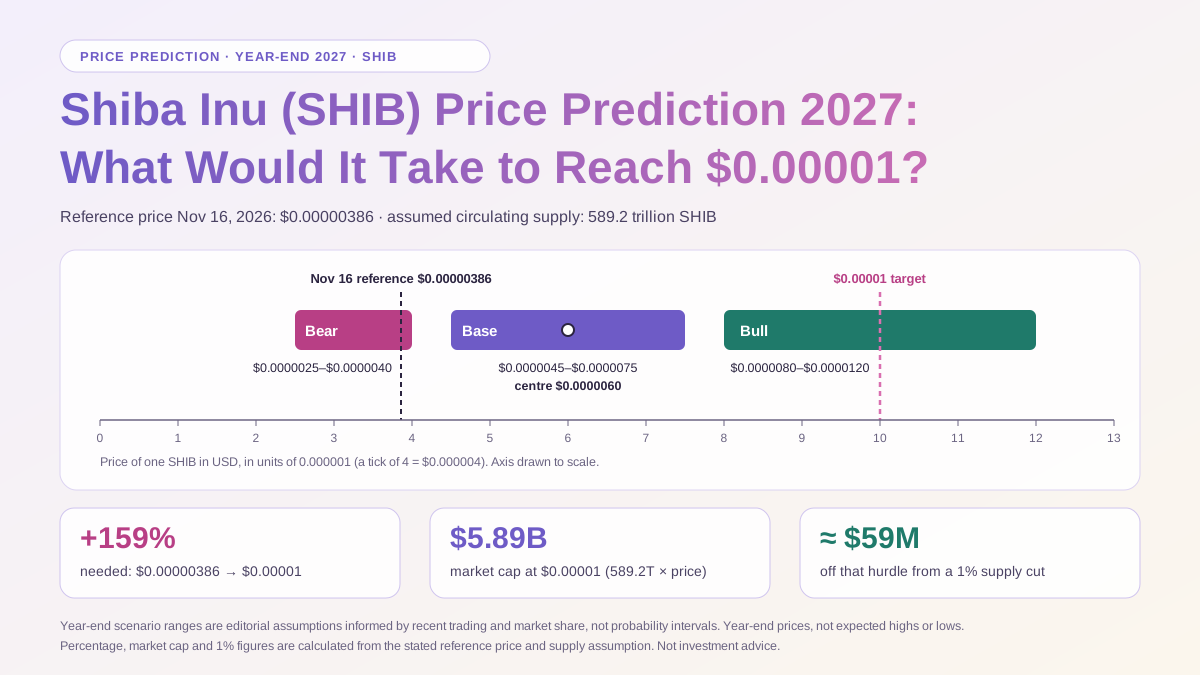
柴犬币 (SHIB) 2027年价格预测:达到$0.00001需要哪些条件?
查看我们的柴犬币 2027 年价格预测,了解$0.000006的基准估值、达到$0.00001所需的市值,以及代币销毁可能带来的帮助。
虎牙2026Q3财报:运营利润近四年首转正,直播与游戏相关服务持续提效
Aave Labs 交出成绩单:97 人团队,撑起怎样的 DeFi 生意?
预测:Anthropic 将成功上市,但股票交易将类似于 SpaceX
意大利银行Intesa Sanpaolo增加XRP和Solana ETF持仓,减少比特币和以太坊
代币化股票的买盘很猛,价格为什么还在跌?
报道:以色列向亚马逊人脸识别平台上传数百万张照片,用于追踪巴勒斯坦人
WEEX P2P现已支持加元(CAD)——商家招募现已开启
卡尔达诺基金会寻求2500万ADA用于2027年活动,尽管存在120万美元的资金缺口
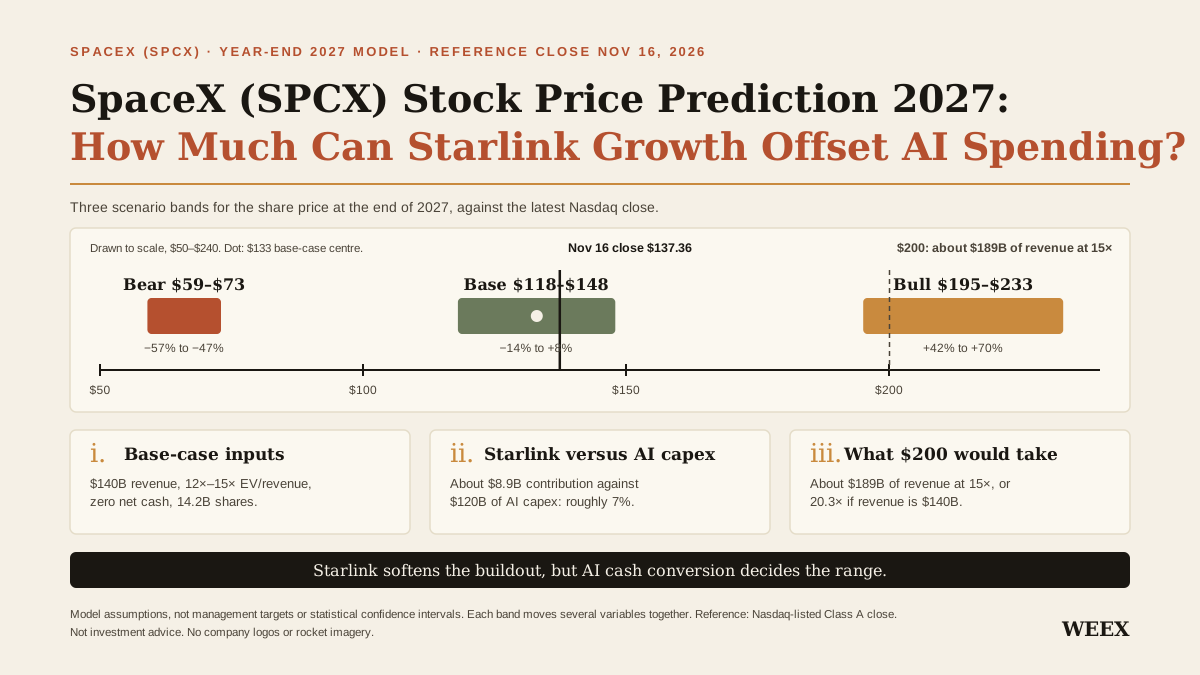
SpaceX(SPCX)2027 年股价预测:Starlink 增长能抵消多少 AI 支出?
SpaceX 2027 年股价预测:了解$118–$148的基准情景、Starlink 能抵消多少 AI 支出,以及股价达到$200需要哪些条件。
美石油巨头雪佛龙布局墨西哥湾 拟超50亿美元收购油田多数股权
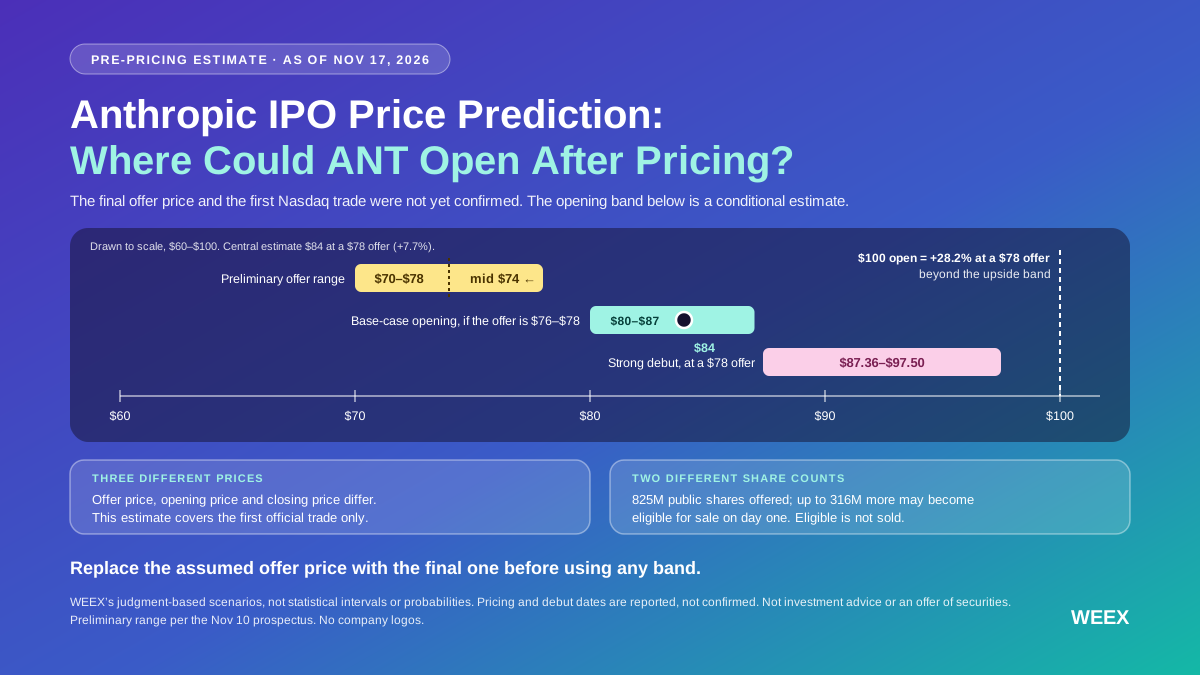
Anthropic IPO 价格预测:定价后 ANT 可能以什么价格开盘?
Anthropic IPO 价格预测:了解 ANT 的基准开盘区间$80–$87、最终发行价将如何影响开盘价,以及哪些因素可能推动股价突破$90。