WEEX每周市场回顾聚焦CPI、PPI、台积电财报、AI融资压力、BTC关键支撑位、PYTH回购叙事、L2与隐私代币轮动,以及加密金融板块的强势表现。风险资产先因油价、通胀和AI估值压力回落,随后在市场消化PPI冲击后迅速反弹。
10/15,9月PPI同比上涨6.3%,创四年多来新高,一度推高加息预期,并引发股市和加密货币短暂下跌。市场消化这一数据后,风险资产从抛售中反弹,三大股指收高。比特币短暂跌破80,000美元,随后回升至82,000美元–83,000美元区间。CoreWeave受债券压力影响大幅下跌,之后收高;加密金融股和部分Layer 2代币走强。10/16,市场将关注工业生产和进出口价格数据。
10/14,主要指数收跌,纳指领跌。9月未经季节调整的CPI同比升至3.7%,高于预期,核心CPI也超出预期。交易员大幅上调本月加息概率至约43.7%,并完全计入截至1月底还将加息两次的预期。芯片股再度遭到抛售。比特币跌破83,000美元,最新交投于81,700美元附近,现货黄金和白银也下跌。加密货币相关股票承压,但PYTH逆势上涨。10/15将公布PPI、零售销售数据及重要
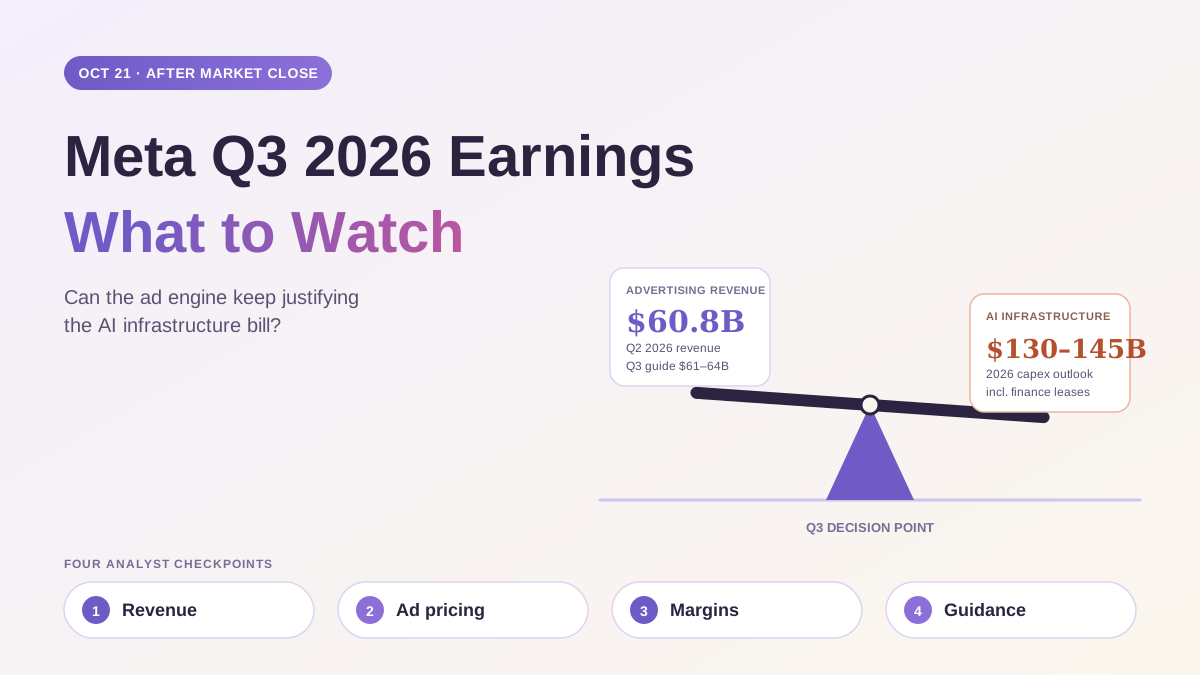
Meta 将于10/21发布 2026 年第三季度业绩。了解广告业务、AI 支出、利润率和业绩指引等可能影响 META 股价的信号。
10/13,主要指数收跌,银行业绩表现不一且芯片股承压,拖累市场情绪;微软和苹果则双双创下收盘纪录新高。花旗因交易收入不及预期而下跌超过5%。比特币一度反弹至约88,000美元后停滞,巨鲸持仓则转向增持。以太坊 Layer 2 和隐私代币走强。10/14,市场将聚焦 CPI、银行业绩和 ASML 报告。
10/13,市场持续消化油价、通胀预期和大型企业财报。布伦特原油一度涨至每桶107.25美元,供应担忧推高通胀预期,并令高贝塔科技股和加密资产承压。比特币短暂升至84,348美元后回落;半导体、光通信和存储类股票走弱,股市表现则涨跌不一。今日市场焦点转向苹果智能家居活动,以及摩根大通、高盛、富国银行及
WEEX每周市场热点前瞻聚焦 PUMP 解锁、财报季开幕、CPI、ASML 财报、PPI、零售销售、台积电财报,以及美联储主席沃什在年会上的炉边谈话。本周主要主题包括通胀预期重新定价、金融业财报验证、AI芯片需求确认,以及加密货币供应压力。
比特币在83,700美元附近交易,并测试84,000美元–85,000美元的成本密集区。在加密货币市场,L2扩容、ZK模块化、高性能L1、游戏和DePIN相对活跃,资金从纯模因币交易转向基础设施叙事。在股票市场,受人工智能基础设施需求支撑,英伟达市值接近6万亿美元,而光模块和光纤相关股票表现相对坚挺。债券市场因假期于10/12美东时间休市,股票市场照常交易;收益率定价暂停可能加剧盘中波动。
WEEX每周市场回顾聚焦长端收益率高企、AI算力链分化、原油反弹、BTC走弱及PYTH回购预期。本周主线是高利率压制估值、AI基础设施需求获验证,以及高贝塔加密资产轮动。
10/08(美东时间),各大指数走势分化。长期债券收益率盘中触及约5.35%,接近上一次在2002年出现的水平。OpenAI年化营收约为500亿美元,低于此前流传的更高数据,令科技股和芯片股承压。纳斯达克明显下跌,道琼斯指数小幅走高。能源板块领涨,WTI上涨约3.2%至约91美元。比特币从约86,000美元回落,交投于81,000美元附近,下跌约5%。市场关注10/09公布的9月PPI。
交易不止加密,机会尽在 WEEX。
扫码下载