批發型 CBDC 與 stablecoin:數位金融的雙重未來
By: WEEX|2025/05/15 06:45:06
0
分享
 設為Google首選來源


近期金融界的討論,例如剛在蘇黎世落幕的 Point Zero Forum,顯示批發型央行數位貨幣(wCBDC)與零售 stablecoin 都能在塑造數位金融的未來上扮演重要角色。批發型 CBDC 由中央銀行發行,用於金融機構之間的大額交易。零售 stablecoin 則錨定美元或歐元等資產,供民眾日常支付使用。關鍵問題在於,這兩種數位貨幣如何協同運作,以改善金融體系。數位貨幣崛起 數位貨幣正快速成長。stablecoin 的市值在2025/04約為2,430億美元,較2023/01的1,384億美元大幅增加。2024 年,stablecoin 的交易額達到27.6兆美元,超越 Visa 或 Mastercard,尤其是在 Solana 等網路上;同年,機器人活動占了98%的交易量。這種快速成長顯示,零售市場對穩定數位貨幣的需求相當殷切。雙層金融生態系 批發型 CBDC(wCBDC)與零售 stablecoin 很可能各自滿足不同需求,但仍能相互協作。wCBDC 為銀行提供安全的大額交易結算方式,作為可信賴的最終資產,讓交易安全、順暢地完成。另一方面,零售 stablecoin 則可供民眾日常交易使用,在確保傳統貨幣穩定性的同時,實現快速且低成本的支付。McKinsey 與 Santander CIB 的研究指出,wCBDC 著重於機構間交易,而 stablecoin 更適合零售用途。如何在創新與金融穩定之間取得平衡,是一大挑戰;許多討論都聚焦於如何有效監管這兩者。國際清算銀行(BIS)指出,兩種系統可共用同一個數位帳本。wCBDC 提供穩定的基礎,而 stablecoin 則為使用者帶來創新。專家認為,中央銀行可能偏好發行 wCBDC,並由 stablecoin 負責零售支付。如此一來,各類貨幣便能發揮所長,打造更有效率、更具包容性的金融體系。透過互通性串聯系統 若要讓 wCBDC 與 stablecoin 協同運作,兩者就必須順暢連接,這稱為互通性。Disruption Banking 在 2022 年的一篇文章指出,stablecoin 能成為 CBDC 的重要橋樑,尤其是在零售領域。代幣化證券結算就是一個例子。在瑞士,Helvetia Pilot 計畫運用批發型 CBDC,在 SIX Digital Exchange 上結算數位證券,免除中介機構並提升效率。該平台目前雖以 CBDC 為重心,未來仍有可能整合 stablecoin,應用於零售場景。跨境支付也有望從中受益。例如,在 2024 年年中進入 MVP 階段的 mBridge 專案,已建立一套共用帳本,用於即時外匯支付。自 2024 年起,中國、泰國、阿聯酋、香港與沙烏地阿拉伯的中央銀行和商業銀行均參與其中。另一項專案 Project Cedar Phase II 展示了 wCBDC 如何在低於30秒內結算不同平台之間的交易,提升全球支付的速度與安全性。零售 stablecoin 也能與批發型 CBDC 整合。stablecoin 發行商可使用 wCBDC 取得流動性,確保 stablecoin 維持與傳統貨幣掛鉤,並能輕易兌換。這也能提升整體系統的效率,改善使用者體驗。利害關係人的機遇與挑戰 對銀行而言,導入 wCBDC 提供了改善營運的機會。CBDC 可在金融交易中作為抵押品,為銀行帶來競爭優勢。另一方面,stablecoin 對快速、低成本支付愈發重要,尤其是跨境交易。其快速成長顯示市場對此類服務的需求。對金融科技公司而言,stablecoin 帶來了新的機會。若能將 stablecoin 與批發型 CBDC 串聯,企業便可打造即時、可程式化的金融產品(例如自動託管服務或 smart contract),讓應用超越單純支付,進一步推動產業創新,正如 Santander CIB 所指出。這也呼應 Disruption Banking 在2025/02一篇文章中的發現;當時我們探討了 R3 與 IDEMIA 等合作如何提升 wCBDC 線上及線下支付的安全性。#USDT 和 #USDC 等 stablecoin 正成為可靠的支付替代方案,尤其是在菲律賓等國,國際匯款至關重要。#crypto https://t.co/RvrrvbJRst監管機構同樣肩負重任。stablecoin 的交易額已達數兆,帶來市場集中與潛在壟斷等風險。監管機構必須確保市場競爭持續,並維持透明度。若批發型 CBDC 推行延誤,管理 stablecoin 可能會更加困難,尤其是在監督機制較弱的地區。因應監管框架 隨著 wCBDC 與 stablecoin 日益普及,明確的監管規範不可或缺。歐盟《加密資產市場法規》(MiCA)自2024/06/30起生效,要求 stablecoin 發行商維持 1:1 的流動性儲備、禁止演算法 stablecoin,並強制要求資訊透明。同樣地,英國正依據《2023 年金融服務與市場法》推進立法,將法幣支持的 stablecoin 納入支付工具監管,預計於 2026 年實施。上述措施已刻不容緩,因為金融穩定委員會(FSB)已對 stablecoin 帶來的風險提出警告,尤其是在新興市場。監管機構需要制定明確且一致的規則,以因應這些風險。國際貨幣基金組織(IMF)強調,CBDC 的推行必須經過周詳規劃,才能滿足金融機構與消費者的需求。目前,監管監督仍有持續辯論。有些人擔心規範過多會拖慢創新;另一些人則憂慮規範不足可能造成市場混亂。在 IMF 於 2022 年馬來西亞 MyFinTech Week 的討論中,與會者深入探討了 CBDC 的潛在風險與效益。IMF 指出,CBDC 雖能提升貨幣政策效率,但也伴隨隱私與金融包容性方面的疑慮。因此,找到適當的平衡,是建立安全且富有創意的數位貨幣體系的關鍵。展望統一的數位經濟 數位貨幣的未來很可能同時包含批發型 CBDC 與零售 stablecoin。批發型 CBDC 將為全球金融體系提供安全、可信賴的基礎,而零售 stablecoin 則能讓一般使用者進行快速、低成本的交易。兩種系統相輔相成,可打造更有效率、更具韌性的支付基礎設施。相關技術已經到位,監管框架也正逐步跟上,以支持這項願景。儘管如此,審慎監管,以及公私部門之間的協同合作,仍將發揮重大作用。目標是在管理潛在風險的同時,充分實現 CBDC 與 stablecoin 的效益。這種平衡的做法能促進金融包容性、激發創新,並維持數位經濟市場穩定。人人都能受惠的數位貨幣未來,方向已然明確。#Stablecoins #CBDCs #wCBDCs #MiCA #Interoperability 作者:Ayanfe Fakunle 延伸閱讀:AI 遇上區塊鏈:央行面臨顛覆性變革的警訊 | Disruption Banking 什麼是 GENIUS Act?銀行與金融科技公司競相布局 stablecoin | Disruption Banking 泰達幣的大膽押注:以 stablecoin 打造新的全球儲備力量 | Disruption Banking
-- 價格
--
--
--
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Marinade Q3 季報:SOL 質押量增長 21.2% 至 794 萬枚,營收約 100 萬美元
Solana 推出 Quantumglow 以保護 Alpenglow 免受量子攻擊
Solana 機器人將 12,000 美元轉換為 14 億美元交易量,假流動性湧入 Raydium
一個 Solana 錢包在 30 天內產生了 14 億美元的可疑洗錢交易,佔 Raydium 交易量的 22.7%。
Blast、Blur、Step Finance、Radiant:2026年超過80個加密項目已關閉
Stacy Muur列出了2026年82個加密項目的關閉。收入不足、駭客攻擊和資金耗盡解釋了多個關閉的原因。
Sam Price 分析比特幣價格波動
eUSD (Telcoin): 價格1.00美元,市值10.04M美元
eUSD 是由 Telcoin Digital Asset Bank 發行的美元穩定幣,旨在維持約1美元的價值,並由美元及其等值的貨幣儲備支持。
Dune推出即時市場數據流,覆蓋12條區塊鏈及200個交易平台
Delphi Digital :莊家通吃,為什麼投機是未來十年的主題
Solana 目標更快的最終性,華爾街減少必須流動的資金
Solana Alpenglow 目標 150 毫秒的最終性。NSCC 的淨額結算平均削減股票支付義務 98%,而預先資助塑造流動性需求。
超越預測市場,如何判斷一件事會讓比特幣漲還是跌?

Grayscale 允許將加密貨幣兌換為 ETF 股票
大型數字資產持有者獲得了一種新的方式,可以將加密貨幣轉換為 Grayscale ETF,而無需事先將代幣出售為法幣:Grayscale 為合格投資者開放了直接將加密貨幣兌換為十種投資產品的股票。這一新機制針對的是持有大量比特幣、Solana、XRP 和其他加密資產的投資者。
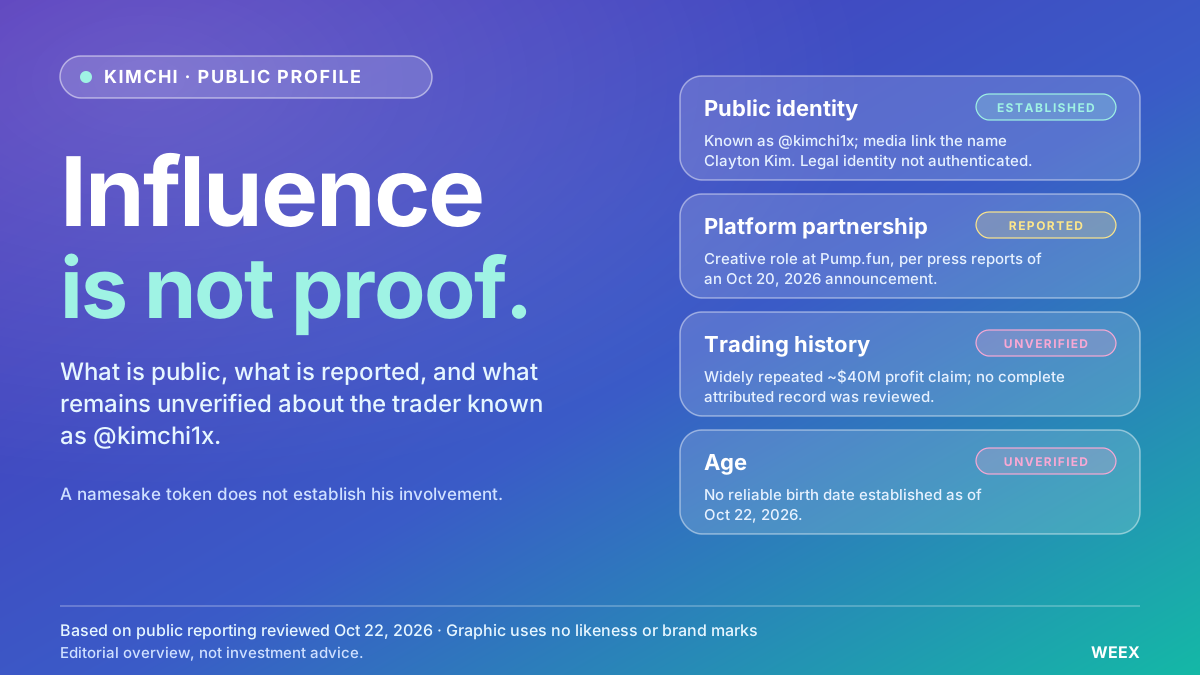
誰是 Kimchi 加密貨幣交易員?年齡、真實姓名與交易背景
誰是 Kimchi 加密貨幣交易員?了解目前已知的年齡、姓名 Clayton Kim、交易背景、獲利說法,以及與 Pump.fun 的合作關係。
Robinhood Chain 在第三季度超越以太坊的收入:5100萬對4100萬
GMX質押引入180天解質押等待期,Solana端收入用於回購
穩定幣購物引發隨機購買提案,SP3ND計劃隨機化購物

Collector Crypt 的寶可夢卡片平台每日開包數達 106,000
以太坊質押量達 4380 萬枚 ETH,Robinhood Chain 首季交易費超 5000 萬美元
SkyAI 大股東要求解釋清倉 SOL 決策及提高回購報價
Marinade Q3 季報:SOL 質押量增長 21.2% 至 794 萬枚,營收約 100 萬美元
Solana 推出 Quantumglow 以保護 Alpenglow 免受量子攻擊
Solana 機器人將 12,000 美元轉換為 14 億美元交易量,假流動性湧入 Raydium
一個 Solana 錢包在 30 天內產生了 14 億美元的可疑洗錢交易,佔 Raydium 交易量的 22.7%。
Blast、Blur、Step Finance、Radiant:2026年超過80個加密項目已關閉
Stacy Muur列出了2026年82個加密項目的關閉。收入不足、駭客攻擊和資金耗盡解釋了多個關閉的原因。
Sam Price 分析比特幣價格波動
eUSD (Telcoin): 價格1.00美元,市值10.04M美元
eUSD 是由 Telcoin Digital Asset Bank 發行的美元穩定幣,旨在維持約1美元的價值,並由美元及其等值的貨幣儲備支持。
...