
市場如此慘淡,加密貨幣產業真的陷入困境了嗎?

 設為Google首選來源


原文標題:錯誤敘事……以及其他想法
原文作者:@RaoulGMI
翻譯:Peggy,BlockBeats
編者按:隨著市場情緒持續轉弱,加密貨幣一再被貼上「週期已到盡頭」的標籤。然而,本文認為,價格下跌並非源於基本面失靈,而是暫時性的流動性緊縮所致。美國財政部一般帳戶重建、逆回購工具耗盡、政府停擺,以及黃金走強,種種因素共同轉移了原本應流入長久期資產的資金,令比特幣和 SaaS 等資產承壓。
與此同時,圍繞貨幣政策的「錯誤敘事」也令人擔憂。儘管市場普遍認為 Kevin Warsh 是鷹派,但 Druckenmiller 的說法顯示,他的政策路徑更接近 Greenspan 時代:讓經濟維持熱絡,並寄望生產力提升抑制通膨。在這個框架下,未來更可能出現降息,以及財政端協調釋放流動性。
從完整週期的角度來看,時間往往比價格更重要。短期內,風險資產可能持續承壓;但隨著流動性限制逐步解除,目前悲觀的敘事可能會重新定價。
以下是原文:
錯誤敘事……以及其他想法
這個週末撰寫 GMI 時,我有一些心得想和大家分享,希望能幫助你們穩定情緒、重拾信心。坐下來,倒杯紅酒或泡杯咖啡……這些通常是我只會留給 GMI 和 Pro Macro 讀者的見解,但我知道你們現在真的需要一些安慰。
「宏大敘事」
當下最流行的宏大敘事是:比特幣和整個加密貨幣市場都崩潰了。週期已經結束,一切都完了,我們再也不可能有好日子過。它已經和其他資產完全脫鉤——怪 CZ、怪 BlackRock,怪任何人都行。
坦白說,這確實是一個極具誘惑力的敘事陷阱……尤其是當你每天早上醒來,都看到價格一跌再跌、一次又一次崩盤。
但昨天,一位 GMI 對沖基金客戶傳了簡訊給我,問我:現在是買入 SaaS 股票的時機嗎?它們已經跌得很便宜了;還是就像當前敘事所暗示的那樣,Claude Code 已經「殺死」了 SaaS?
於是我決定認真研究一番。我發現的結果,一舉粉碎了「BTC 已死」和「SaaS 玩完了」這兩種敘事。
因為 SaaS 和 BTC 的圖表一模一樣。
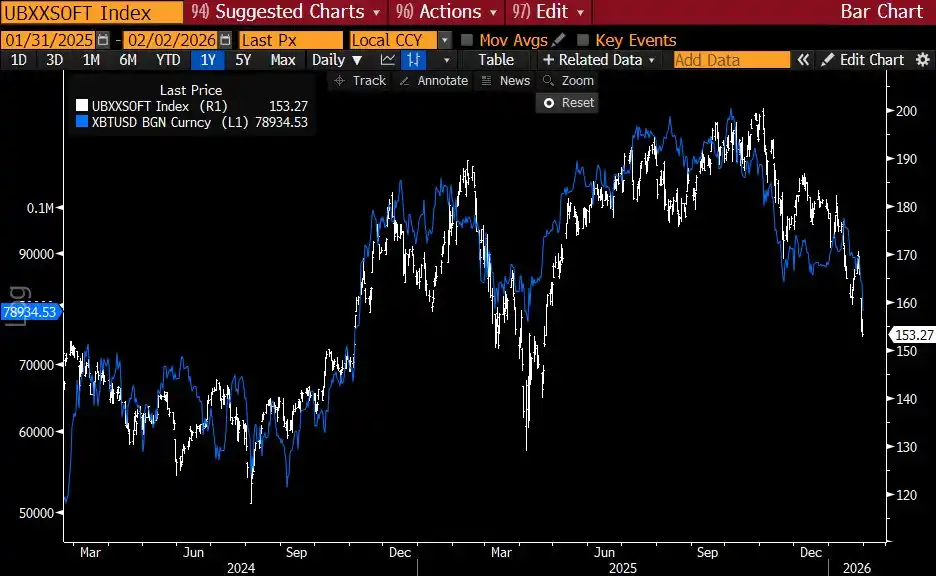
UBS SaaS 指數與比特幣
這代表還有另一個一直被我們所有人忽略的因素在起作用……
這個因素就是:由於兩次政府停擺,以及美國金融體系在系統性「管道」層面出現問題,美國的流動性一直受到壓抑。(逆回購工具的「放水」其實大部分已在 2024 年完成)
因此,7 月和 8 月重建 TGA(美國財政部一般帳戶)時,並沒有相應的貨幣避險機制介入。
結果就是市場流動性直接被抽走。
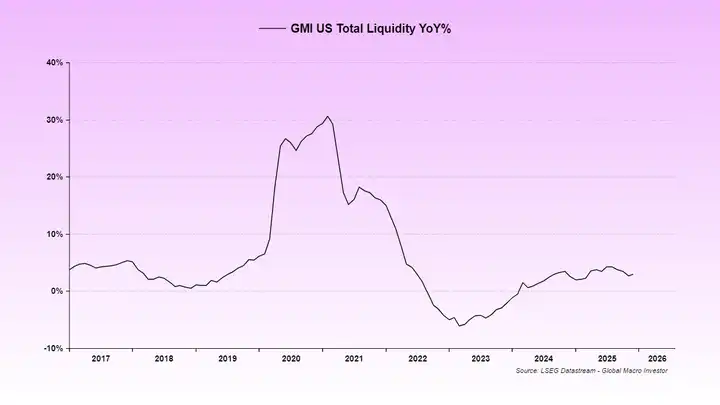
迄今為止,流動性持續疲弱,正是 ISM 指數一直處於低檔的原因。
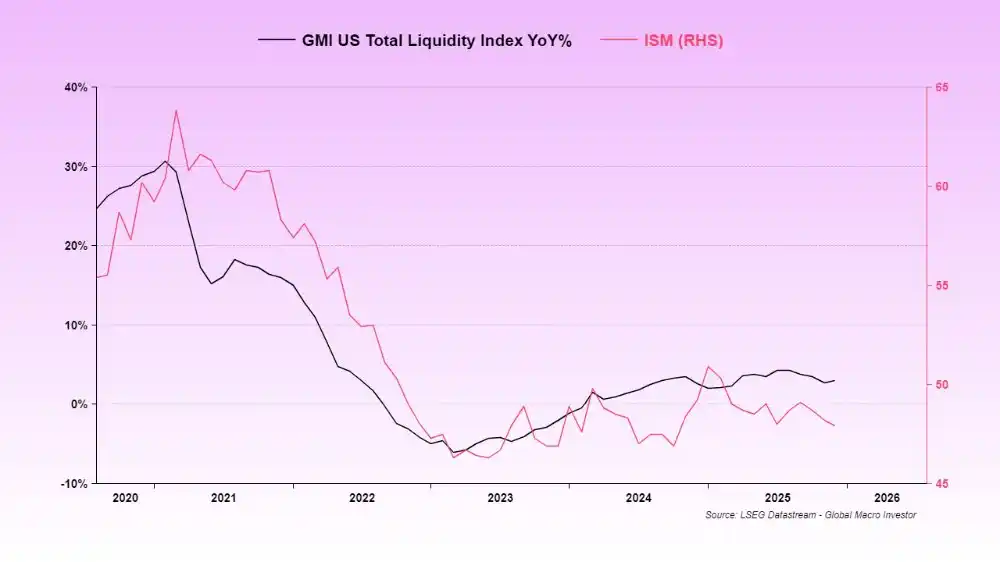
我們通常會關注全球總流動性(GTL),因為長期來看,它與 BTC 和那斯達克指數(NDX)的相關性最高。
但在現階段,美國總流動性(USTL)顯然更具主導性——因為美國仍是全球流動性的核心供應者。
在這個週期中,全球總流動性(GTL)的變化領先於美國總流動性(USTL),而即將到來的流動性復甦已近在眼前——ISM 也會隨之回暖。
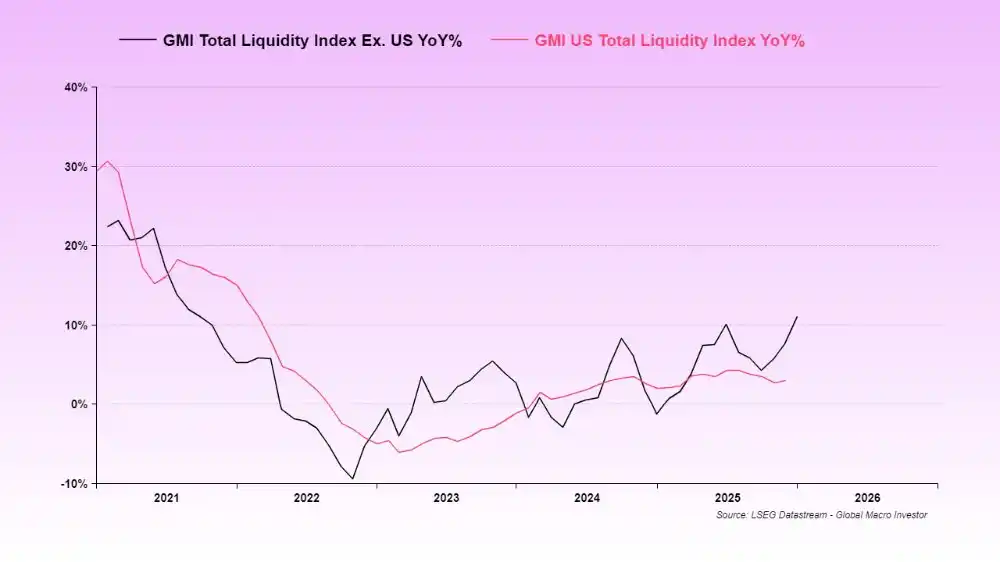
這就是影響 SaaS 和 BTC 的關鍵原因。
這兩類資產本質上都是久期最長的資產;當流動性暫時退潮時,它們自然會整體以折價重新估值。
與此同時,黃金上漲幾乎吸收了系統中所有的邊際流動性——原本應該流入 BTC 和 SaaS 的資金,都被黃金截走了。
當流動性不足以支撐所有資產時,風險最高的部分會最先受到衝擊。
這就是市場的現實。
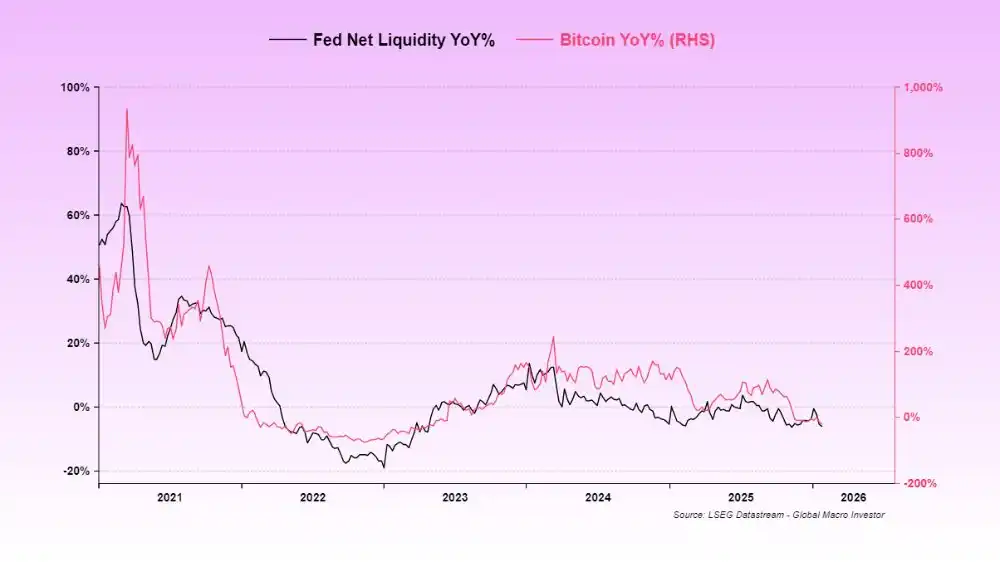
如今,美國政府再次停擺。
財政部其實早已針對這種情況做了避險:上一次停擺後,財政部沒有動用 TGA(財政部一般帳戶)中的資金,反而繼續往裡面注資——這進一步抽走了市場流動性。
這就是我們目前面臨的「流動性乾旱」,也是價格走勢如此慘烈的原因。
目前沒有流動性可以流入我們心愛的加密貨幣市場。
不過,有跡象顯示這次停擺很可能會在本週得到解決,而這將是最後一道需要跨越的流動性障礙。
我之前多次提過這次政府停擺的風險。很快,它就會成為後視鏡裡的一幕,我們也能真正進入下一階段——由 eSLR 調整、部分釋放 TGA 資金、財政刺激、降息等因素帶動的流動性洪流。
說到底,這一切都圍繞著期中選舉展開。
在完整週期的交易中,很多時候「時間」比「價格」更重要。是的,價格可能會遭受猛烈打擊;但隨著時間推移、週期持續,一切都會自行修正,「鱷魚嘴」終將閉合。
這也是我一再強調「耐心」的原因。
事情需要時間發展,每天盯著損益只會傷害心理健康,無助於提升投資組合的績效。
關於聯準會的「錯誤敘事」
說到降息,市場上仍流傳著一個廣為人知的錯誤敘事:Kevin Warsh 是鷹派。
這完全是胡說八道。
這些說法主要根據的是 18 年前的言論。Warsh 的職責與使命,是複製 Greenspan 時代的策略。Trump 說過這一點,Bessent 也這麼說過。
詳細說明篇幅太長,但核心意思只有一個:降息,讓經濟更加熱絡,同時假設 AI 帶來的生產力提升會壓低核心 CPI。就像 1995–2000 年那段時期一樣。
Warsh 確實不喜歡擴大資產負債表,但現在系統已經碰上準備金限制,因此他幾乎不可能改變目前的路徑。如果他強行改變,信貸市場就會崩潰。
所以結論很簡單:Warsh 會降息,但不會做其他事情。
他會讓 Trump 和 Bessent 利用銀行體系推動流動性。Miran 很可能會強勢推動全面降低 eSLR,為整個進程再添一把力。
如果你不相信我,那就相信 Druck。
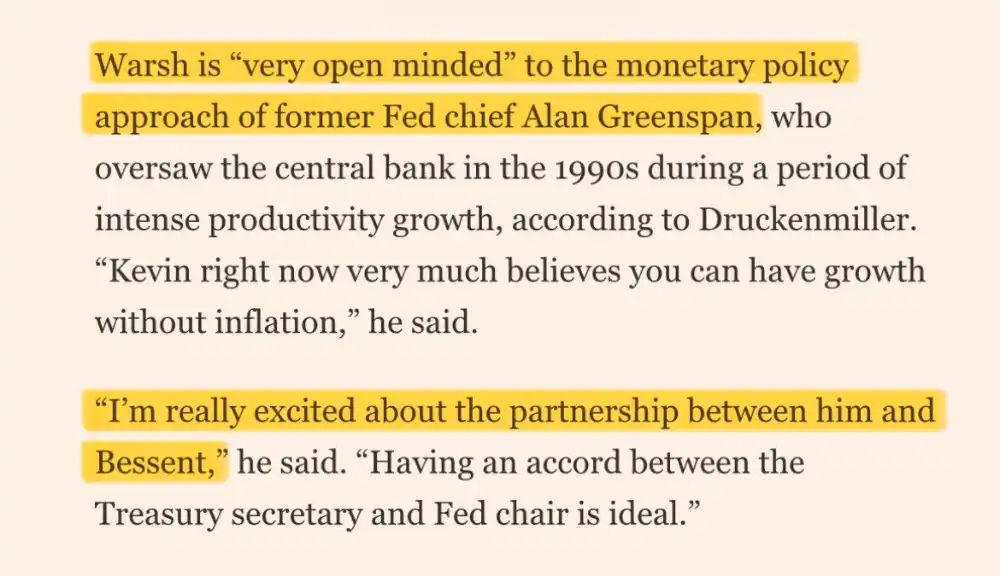
Warsh 對前聯準會主席 Alan Greenspan 的貨幣政策思路抱持非常開放且欣賞的態度,並堅信經濟成長可以在不引發通膨的情況下實現
我知道,在一切看起來如此黯淡的時候,聽到任何看漲敘事都會讓人覺得格格不入。我們目前持有的 Sui 部位看起來簡直糟透了,我們也開始不確定該相信什麼、相信誰。
但首先要說的是:這種情況,我們以前已經歷過很多次。
BTC 下跌30%時,山寨幣下跌70%並不罕見;而且如果是高品質資產,反彈速度往往更快。
自我反省
我們 GMI 的錯誤在於:沒有及時意識到「美國流動性」才是現階段真正的主導變數。
過去的完整週期通常由全球流動性主導,但這次不同。現在一切都很清楚了——「萬物定價之碼」依然有效。根本不存在什麼「脫鉤」。
我們只是沒有預料到,或低估了一連串事件的累積效應:逆回購資金耗盡 → TGA 重建 → 政府停擺 → 黃金飆升 → 再次停擺。
這套組合拳幾乎不可能事先完全預測,而我們確實低估了它的影響。
但現在一切都快結束了。終於快結束了。很快,我們就能回到「一切如常」。
我們不可能準確掌握每一個變數,但現在我們對局勢的理解清晰多了,
而且我們對 2026 年仍極度看漲——因為我們非常了解 Trump/Bessent/Warsh 的策略。
他們已經一再告訴我們。我們只需要聆聽,然後保持耐心。
在完整週期投資中,真正重要的是時間,而非價格。
如果你不是完整週期投資者,或無法承受這種程度的波動,那完全沒問題。
每個人都有自己的風格。
但 Julien 和我從來不是當沖交易者,老實說,我們也不太擅長(我們不在意週期內的漲跌)。
不過,就完整週期投資而言,過去 21 年經過驗證、可追溯的長期紀錄,讓我們在歷史上名列頂尖。
當然,也先聲明:我們也會犯錯。2009 年就是一個令人痛苦的例子。
所以現在不是放棄的時候。
祝你好運,讓我們一起迎接精彩絕倫的 2026 年。
流動性援軍正在路上。
[原文連結]
-- 價格
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
WEEX 2026年9月合約交易獎勵:最高贏取 10,000 USDT
了解 WEEX 2026年9月合約交易獎勵活動。透過符合資格的合約交易賺取幸運彩蛋,並有機會贏取最高 10,000 USDT。
THENA 在 BNB Chain 上累計現貨交易額突破 400 億美元
WEEX Telegram Mini App 獎勵:試用金、BTC 空投與 iPhone 17 Pro
探索 WEEX Telegram Mini App 獎勵活動,完成符合資格的任務,即有機會獲得試用金、BTC 持倉空投以及 iPhone 17 Pro。
微軟回心轉意:在多年抱怨後恢復Windows 10的經典右鍵選單
長端利率悄然突破,這次美聯儲或許無能為力
a16z 拆解 AI 計算力:收入翻倍、股價承壓、資本開支驚人
Curve 創辦人表示 FATF 壓力可能使 DeFi 更安全且更去中心化
比特幣:下一個底部可能在2026年10月到來
Kraken 將美國股票交易帶給歐洲經濟區客戶
[SCAN 2026 決賽訪談] ⑦混沌的KAOS:透過鏈上分析與追蹤代理自動化爭取勝利
100萬美元 XRP 鯨魚交易一天內達38筆
加密貨幣龐氏騙局嫌疑犯在被驅逐後面臨25項指控
Mozilla 為 iOS 的 Firefox 添加廣告阻擋功能,但不包括搜尋引擎
YouTube 改變觀看次數計算方式,以提升數據並與 TikTok 和 Instagram 對齊

假世界資產開放其隨機池以迎接新的 NFT 收藏品
以太坊「降息」大討論:不走尋常路的 EIP-8363,現在是質押的黃金窗口嗎?
拉丁美洲人正在轉向數位美元。他們的資金安全嗎?
a16z新文:從加密礦場到AI雲,「新雲」為何越增長越燒錢?
[SCAN 2026 決賽訪談] ⑤EDCCS: 中國大學生四人組,區塊鏈追蹤大賽首次參賽
JP摩根解散Polymarket帳戶,對IPO參與表現意願=報導
預測市場 Novig 起訴威斯康辛州總檢察長,針對體育合約的最新爭執
[SCAN 2026 決賽訪談] ④1nf1n1ty: 200次以上 CTF 鍛鍊出的堅實經驗
哈佛在第二季度保持比特幣ETF持股不變,此前一季度減持43%
華爾街在1929年和2000年僅有這樣的情況:這對比特幣意味著什麼?
羅伯特·清崎將理查德·富勒的預測與比特幣及人工智慧聯繫起來
11億美元ETF淨流入,比特幣與以太坊資金回流
[SCAN 2026 決賽訪談] ②J0y_B0y:約旦應用科學私立大學的四人組合
華爾街日報:AI交易如何搶走加密貨幣的風頭?
Anthropic 二季度營收超過 115 億美元,Kraken 利潤降至 2300 萬美元
「老實說,我不在乎」:Tether CEO 在首次 KPMG 審計後駁斥批評者
WEEX 2026年9月合約交易獎勵:最高贏取 10,000 USDT
了解 WEEX 2026年9月合約交易獎勵活動。透過符合資格的合約交易賺取幸運彩蛋,並有機會贏取最高 10,000 USDT。
THENA 在 BNB Chain 上累計現貨交易額突破 400 億美元
WEEX Telegram Mini App 獎勵:試用金、BTC 空投與 iPhone 17 Pro
探索 WEEX Telegram Mini App 獎勵活動,完成符合資格的任務,即有機會獲得試用金、BTC 持倉空投以及 iPhone 17 Pro。


