
凱西·伍德再次買進 RKLB 股票:ARK 看中火箭實驗室(Rocket Lab)的什麼?

 設為Google首選來源



RKLB 股票持續受到關注,因為 Rocket Lab 正處於商業太空、國防需求與高成長科技投資的交會點。這種交集有助於解釋 ARK 為何持續關注這家公司。更重要的問題不在於凱西·伍德是否看好太空,而在於 Rocket Lab 為何如此契合這項投資主題。近期業績、持續成長的未完成訂單、新的政府計畫,以及尚待完成的 Iridium 交易,都已改變投資人看待這家公司的方式。
快速解答
- Rocket Lab 現在看起來更像一個太空基礎設施平台,而不只是一家純發射服務公司。
- 這與 ARK 的 2026 年太空與國防創新主題相符,但並未消除執行風險。
- 2026 年 Q2 營收達2.34億美元,未完成訂單增至23.6億美元,截至 9 月下旬,Electron 任務已達 97 次。
- RKLB 股票的看漲論點,很大程度取決於 Space Systems 的擴大、Neutron 的進展,以及若交易完成後對 Iridium 的整合。
凱西·伍德的 ARK 買進了多少 RKLB 股票?
這是許多讀者最想先知道的部分,也是最需要謹慎看待之處。根據提供的資料,可以確認 Rocket Lab 仍在 ARK 的投資生態系及公開產品資料中。然而,提供的來源並未包含 ARK 官方的每日交易通知,因此無法確認是否有新的買進日期、涉及的確切 ETF,或購入股數。
因此,若要以具體股數描述已確認的 ARK 新一輪買進,並不準確。較為可靠的結論是,RKLB 股票仍與 ARK 的投資框架相關,並持續出現在其更廣泛的創新投資焦點中。對投資人而言,這與其說是交易訊號,不如說是背景資訊:ARK 仍將太空與國防視為值得長期投資的主題。
為什麼 Rocket Lab 符合 ARK 的投資策略?
ARK 的 2026 年 Big Ideas 框架仍將太空與國防列為核心顛覆式創新主題之一。Rocket Lab 符合這項觀點,因為它同時涉足太空經濟的多個環節。公司提供發射服務、製造航太器零組件與系統、服務政府及國防客戶,並透過 Iridium 力求拓展至價值更高且具持續性的通訊營收。
這種業務組合很重要。ARK 通常會尋找能接觸大型未來市場的公司,而不是業務受限於單一狹窄產品週期的企業。Rocket Lab 的吸引力在於,它不只是銷售火箭發射服務,而是在打造更全面的太空平台,有望受惠於衛星需求、國家安全支出,以及期限較長的基礎設施合約。
對 RKLB 股票而言,這代表投資論點已不再局限於計算每季的發射次數。投資人愈來愈關注 Rocket Lab 能否成長為一家規模化的太空公司,並建立多個營收引擎。
-- 價格
Rocket Lab 不只是一家火箭發射公司
Rocket Lab 故事中最明顯的變化在於營運表現。根據 Quartr 引用的公司業績資料,Rocket Lab 2026 年 Q2 營收為2.34億美元,年增62%。截至2026/06/30,未完成訂單達23.6億美元,高於 2025 年底的18.5億美元。這些數字顯示,需求已逐漸擴大,不再只來自 Electron。
這對 RKLB 股票很重要,因為發射服務只是業務的一部分。多年來,Rocket Lab 持續擴大 Space Systems 部門,供應零組件、航太器技術及任務基礎設施。提供的資料提及近期收購的 Mynaric、Motiv 和 GEOST,也有助於推動公司轉型為更整合的業務模式。
發射業務的執行仍然重要,而公司也持續展現實力。Rocket Lab 的投資者關係網站確認,Electron 已於2026/09成功完成第 96 次及第 97 次任務。在一個可靠性與發射頻率有助於贏得回頭客的市場中,這項紀錄有助於提升公司在商業及政府客戶間的信譽。
此外,國防業務也是一個重要面向。Rocket Lab 宣布參與與美國太空軍相關的計畫,包括 Space Data Network Consortium 和 NITE-STAR 計畫。就 ARK 的投資框架而言,這進一步支持了 Rocket Lab 同時參與商業太空成長與國防現代化的論點。
Neutron 能否改變 RKLB 的成長故事?
Neutron 是 RKLB 股票吸引成長型投資人的主要原因之一。Electron 是一款已有成熟營運紀錄的小型運載火箭,而 Neutron 的設計目標則是執行不同類型的任務,並切入更大的市場機會。如果 Rocket Lab 執行得當,Neutron 可望讓公司進入價值更高的發射與太空物流市場領域。
話雖如此,投資人應將潛力與已證實的成果分開看待。提供的資料確認,Neutron 開發仍是現金支出的主要來源;即使預期營收介於2.5億美元至2.65億美元之間,Rocket Lab 仍預計 2026 年 Q3 的調整後 EBITDA 將為負值。換言之,Neutron 仍是未來投資論點的一部分,而非已完成的里程碑。
這就是 Neutron 對估值討論如此重要的原因。Benzinga 和 MarketBeat 引述的分析師,對 2026 年的目標價看法差異很大,範圍約為80美元至150美元。這種差距反映出一個簡單的現實:如果 Neutron 成功,公司的潛在市場規模可能大幅擴大;如果進度延誤,市場可能會更大幅度地下修股票估值。
ARK 投資 RKLB 股票面臨哪些風險?
即使是強勁的成長故事,也伴隨實際風險,而 RKLB 股票面臨的風險有好幾項。首先,Rocket Lab 仍未獲利。2026 年 Q2 淨虧損為4,930万美元,但較前一年有所改善。高成長固然有幫助,但投資人仍需看到公司隨時間提升獲利品質的途徑。
其次,資本密集度始終是航太產業的一大課題。根據 Quartr 的資料,截至2026/06/30,Rocket Lab 持有21.3億美元的現金及約當現金,總流動性約為24億美元。這讓公司保有彈性,但並未消除 Neutron 開發、製造規模擴大及併購整合所帶來的未來資金壓力。
第三,尚待完成的 Iridium 交易同時帶來上行機會與複雜性。Rocket Lab 表示,Iridium 股東已於2026/09/24批准這項收購,HSR 等待期也已於 8 月屆滿。不過,交易尚未完成。剩餘的監管核准及一般交割條件仍然重要,投資人應留意融資、股權稀釋、利息負擔及整合成本最終會如何影響股東價值。
最後,估值本身也是一項風險。市場共識仍偏正面,但分析師目標價的差異顯示,市場仍在爭論未來的成功有多少已反映在股價中。當市場預期偏高時,即使業績不錯,若利潤率、時程或計畫執行情況未如預期,也可能不足以滿足市場。
ARK 看中 Rocket Lab 的什麼?
根據 ARK 公開的投資框架與 Rocket Lab 最新的業務概況,兩者的契合點相當明確。Rocket Lab 涉足具戰略意義的產業,服務商業及政府客戶,並正從利基型發射服務公司轉型為業務整合度更高的太空公司。這種平台型故事,往往能吸引主題型投資人;他們希望掌握長期科技轉型的機會,而不是投資於短週期的工業股。
RKLB 股票也具備 ARK 常看重的一項特質:選擇權價值。Electron 提供營運實績,Space Systems 帶來多元化,國防合約增加戰略重要性,Neutron 則帶來潛在回報較高、但風險也較高的擴張途徑。如果 Iridium 交易完成,還可能增加具持續性的衛星通訊業務,並強化公司對更多價值鏈環節的掌控。
這並不代表 ARK 一定正確,也不代表投資人應照抄其交易。這只是說明,Rocket Lab 符合太空與國防創新投資論點中的幾項重要條件:規模化潛力、戰略重要性、多種成長動力,以及仍在發展中的龐大市場。
結論
ARK 看好 Rocket Lab,並非僅因為它發射火箭,而是因為它正在打造更廣泛的太空基礎設施業務,涉足發射服務、太空系統、國防需求,以及可能拓展的衛星通訊領域。對關注 RKLB 股票的人而言,關鍵是少受標題帶來的熱度影響,並多關注營收成長、Neutron 進展、利潤率改善,以及 Iridium 交易的發展。
常見問題
1. 凱西·伍德本人買進了 RKLB 股票嗎?
更準確的說法是,應談論由 ARK 管理的 ETF,而不是凱西·伍德個人買進股票。提供的資料確認 ARK 持續關注這項投資主題,但並未提供載明新買進確切細節的官方每日交易通知。
2. 為什麼 RKLB 股票常被拿來與更廣泛的太空投資主題相比?
Rocket Lab 涉足太空經濟的多個領域,包括發射服務、航太器系統及國防相關計畫。因此,對於尋找單一產品線以外投資機會的主題型投資人而言,Rocket Lab 具有參考價值。
3. Rocket Lab 目前最大的成長動力是什麼?
近期業績顯示,成長動力不只來自發射服務,Space Systems 和併購尤其重要。從長期來看,許多投資人也在關注 Neutron 和擬議中的 Iridium 收購案。
4. RKLB 股票的主要風險是什麼?
執行風險仍是核心問題。Rocket Lab 成長快速,但仍未獲利,正大力投入 Neutron 開發,同時也要處理併購帶來的複雜性。
5. Iridium 交易已經完成了嗎?
尚未完成。提供的資料顯示,Iridium 股東已批准這項交易,HSR 等待期也已屆滿,但最終完成仍取決於剩餘核准及其他交割條件。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Robinhood Chain 在第三季度超越以太坊的收入:5100萬對4100萬
ARK Invest三季度DeFi報告:股票代幣化推動鏈上交易回升至9%
Tether 參與 Tenstorrent 15 億美元融資輪,AI 投資持續增長
Tether參投Tenstorrent 15億美元E輪融資
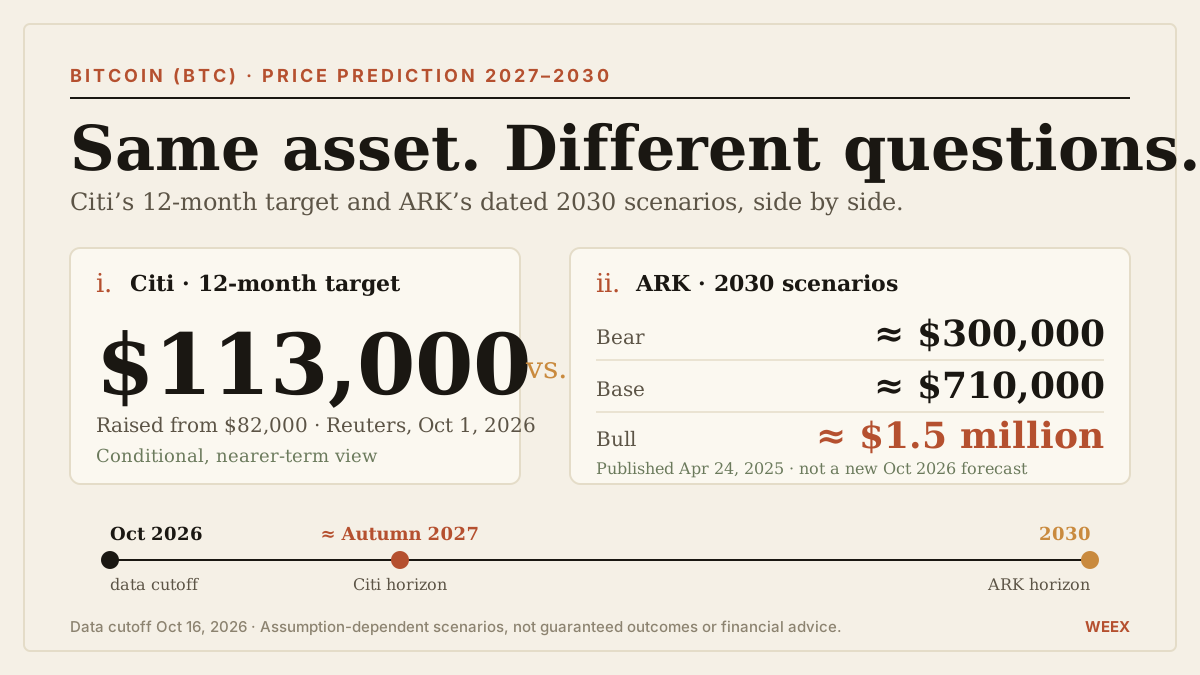
比特幣(BTC)價格預測 2027–2030:花旗的113,000美元目標 vs. 凱西·伍德的 ARK 情境預測
比特幣 2027–2030 年價格預測:比較花旗的113,000美元目標與 ARK 有明確日期的情境分析、需求假設、估值計算及主要風險。
凱茜·伍德看好儲存晶片,美銀警告風險資產未到買入時機
凱西·伍德:儘管美元強勢,比特幣的長期增長前景依然看好
融資週報 | Fission完成1000萬美元A輪融資,Pantera Capital領投;DeepSeek新一輪融資擬增至約1000億元
Chainalysis表示比特幣流入美國預計在2026年轉為正數
徐明星炮轟 CZ:“1011 暴跌”的帳算清了嗎?
大型企業希望提前防範比特幣的量子攻擊
Variational RWA 永續合約交易量首次超越 Trade.xyz
ARK Invest維持2030年100萬美元比特幣目標
ARK Invest 的 Lorenzo Valente 討論比特幣五年展望
USDe:「1011 暴跌」一年後,USDe 規模較高點縮水近七成
比特幣ETF流出4.849億美元,黑石領銜
Justin Sun 宣布 2026 年在 Tron 上推出代幣化股票
Second遭黑客攻擊損失0.75比特幣,用戶資金未受影響
USDC:靠合規活著,靠上市翻身
Cathie Wood:AI成本下降或引發經濟良性通縮
Cathie Wood:關注 AI Agent 資金流向或成技術趨勢指標
人工智慧代理在支付網絡中的競爭加劇
比特幣將達40萬美元:布萊恩·阿姆斯特朗(Coinbase)堅持2030年的目標
Cathie Wood:AI推理成本年降99.99%或推動良性通縮
Robinhood Chain 在第三季度超越以太坊的收入:5100萬對4100萬
ARK Invest三季度DeFi報告:股票代幣化推動鏈上交易回升至9%
Tether 參與 Tenstorrent 15 億美元融資輪,AI 投資持續增長
Tether參投Tenstorrent 15億美元E輪融資
比特幣(BTC)價格預測 2027–2030:花旗的113,000美元目標 vs. 凱西·伍德的 ARK 情境預測
比特幣 2027–2030 年價格預測:比較花旗的113,000美元目標與 ARK 有明確日期的情境分析、需求假設、估值計算及主要風險。





