PEP 財報:百事公司 Q3 業績勝預期,因北美業務下調全年指引

 設為Google首選來源


沒錯,北美銷量仍是 PEP 財報的關鍵,但問題已經改變。百事公司(NASDAQ:PEP)於 2026 年 10 月 8 日開盤前公布第三季業績,北美食品銷量已止跌。代價是該部門核心營業利潤下滑12%。營收252.7億美元、核心每股盈餘2.34美元,兩者均優於華爾街預期,但管理層將全年核心每股盈餘成長指引從5%–7%的低端下調至2.5%–3.5%。
PEP 股價仍收漲3.73%,報128.34美元。本文將介紹業績公布時間、下調指引的原因、國際業務利潤如何彌補北美業務的缺口、PEP 股票的三種情境,以及交易 PEP 現貨或期貨前應確認的事項。
百事公司何時公布 Q3 財報?時間與關鍵數據
百事公司於 2026 年 10 月 8 日星期四美東時間上午約06:00發布新聞稿、10-Q 及預先準備的談話稿(10:00 UTC,18:00 UTC+8)。分析師問答於美東時間上午08:15開始。美國正常交易時段於美東時間上午09:30開盤,因此從數據公布到開盤鈴聲響起之間,有三個半小時的盤前交易時段。
百事公司的第三季涵蓋截至 2026 年 9 月 5 日的 12 週。以下數據來自公司於 10 月 8 日向 SEC 提交的 8-K 表格:
- 淨營收:252.7億美元,年增5.6%,市場共識預估約為250億美元
- 有機營收:成長3.1%,高於 Q1 的2.6%和 Q2 的2.4%
- 核心每股盈餘:2.34美元,成長2%,市場共識預估約為2.29美元
- GAAP 每股盈餘:2.23美元,成長17%,受收購相關項目及商品按市價計值收益提振
- 核心營業利潤率:16.9%,下降 35 個基點
- 全球銷量:休閒食品成長1%,飲料成長3%
營收成長5.6%中,有機成長貢獻 3.1 個百分點、收購貢獻 1.7 個百分點、匯率貢獻 0.7 個百分點。換句話說,約四成的成長與銷量增加或漲價無關。
為何百事公司在銷量趨穩之際下調 2026 年指引
因為銷量是靠降價和行銷投入換來的,利潤卻沒有跟上。
百事公司北美食品部門(PFNA)旗下有 Lay's、Doritos 和 Quaker,營收為65億美元,與去年同期持平。有機銷量貢獻 0.5 個百分點,有效淨定價則減少 1 個百分點。核心營業利潤下滑12%至13.8億美元,該部門核心營業利潤率也從24.1%降至21.2%,下跌約 280 個基點。2 月,公司將 Lay's 和 Doritos 等品牌的價格調降最多15%。這項代價如今已反映在損益表上。
百事公司北美飲料部門(PBNA)營收成長5%至77.1億美元,但其中約 6 個百分點來自 2025 年的收購。有機營收持平,銷量下滑2%,雖較 Q2 下滑4%有所改善,但仍是下滑。執行長 Ramon Laguarta 在財報發布後告訴 CNBC,北美業務的表現低於公司的預期。
2026 財年指引調整如下:
- 有機營收:約 +3%,先前為 +2%至 +4%
- 淨營收:約 +6%,先前為 +4%至 +6%;上調幅度來自匯率和收購,兩者各上調半個百分點
- 核心固定匯率每股盈餘:+1%至 +2%,先前為 +4%至 +6%的低端
- 核心每股盈餘:+2.5%至 +3.5%,先前為 +5%至 +7%的低端
- 核心有效稅率:約21%,先前約為22%
- 股東現金回饋:維持89億美元,包括79億美元股息及10億美元庫藏股回購
這份指引中有三個細節容易被忽略。
稅率下調掩蓋了部分利潤下修。稅率下降 1 個百分點理應推升每股盈餘,但每股盈餘指引仍然下調,因此預期營業利潤的下修幅度,比每股盈餘數字所顯示的更大。
公司預期第四季利潤成長大致為零。2025 年核心每股盈餘為8.14美元,因此新區間意味著 2026 年約為8.34美元至8.42美元。前三季已賺得6.15美元,據此推算,Q4 約為2.19美元至2.28美元,而去年同期為2.26美元。換算下來,區間約為 -3%至 +1%。
關稅退款支撐了 Q3 利潤成長。核心營業利潤成長3%,公司表示關稅退款貢獻了 4 個百分點。若扣除這項影響,核心營業利潤約下滑0.6%。
在成本方面,百事公司表示,正找出更多結構性成本削減措施,並將於未來幾個月實施,以抵銷投入成本上升,同時為北美的創新和品牌支出提供資金。Reuters 也在 9 月下旬報導,百事公司計劃將部分洋芋片品牌的價格上調低至中個位數百分比。靠降價挽回的銷量,即將面臨漲價考驗。
國際市場帶動百事公司 Q3 利潤成長
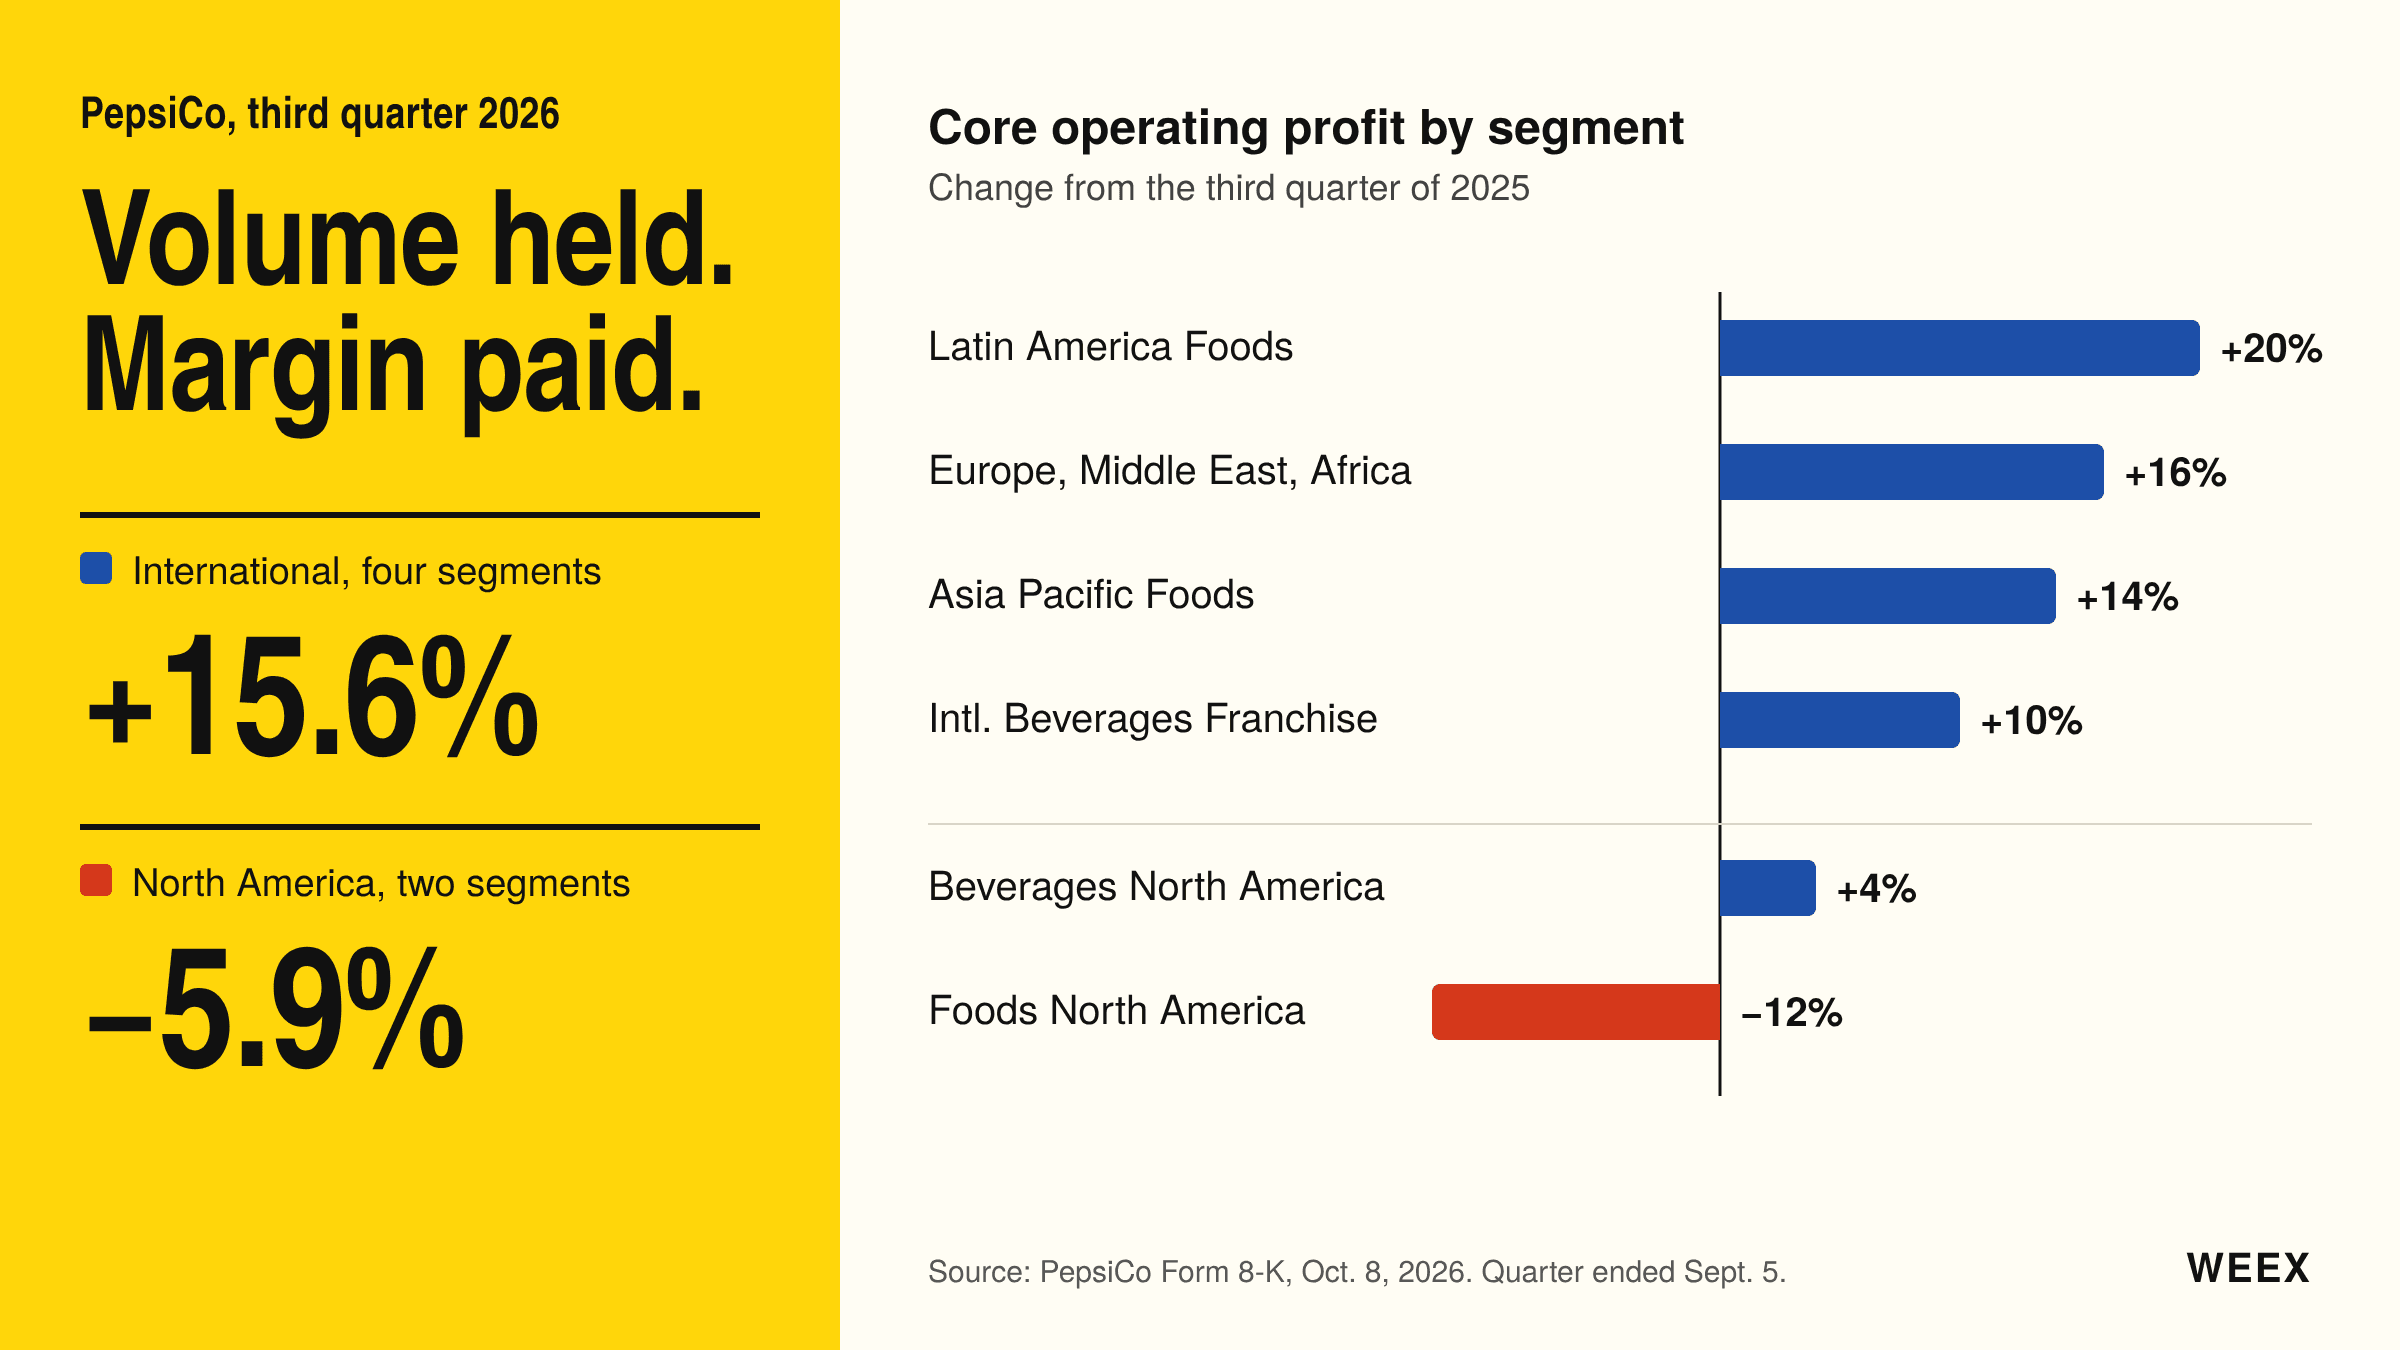
本季百事公司的利潤成長全數來自北美以外市場。合計 8-K 中各部門數據,四個國際部門的核心營業利潤為23.1億美元,成長15.6%。兩個北美部門則為23.9億美元,下滑5.9%。國際業務目前佔各部門核心營業利潤的49%,高於一年前的44%,營收佔比則約為44%。
Q3 各國際部門表現如下:
- 國際飲料特許經營部門:有機營收成長7%,銷量成長5%,核心營業利潤成長10%
- 歐洲、中東及非洲(EMEA):有機營收成長9%,飲料銷量成長4%,食品銷量下滑1%,核心營業利潤成長16%
- 拉丁美洲食品部門:有機營收成長6%,銷量成長3%,核心營業利潤成長20%,固定匯率下則成長10%
- 亞太食品部門:有機營收成長9%,銷量成長11%,核心營業利潤成長14%
這些成長的品質不盡相同。亞太地區由銷量帶動:銷量上升11%,淨定價則下降 2 個百分點。EMEA 則恰好相反,其 9 個百分點的有機成長中,約 7 個百分點來自定價,只有約 1 個百分點來自銷量。北美兩年前走的正是以漲價帶動成長的路。
對 PEP 股票而言,這種組合帶來兩項影響。業績更容易受到美元走勢影響,而全年指引中的匯率順風已從約 1 個百分點上調至約 1.5 個百分點。國際業務的強勁表現也掩蓋了本土利潤下滑。若海外成長放緩,差距就會直接反映在合併業績中。
-- 價格
PEP 股票預測:Q3 財報後的三種情境
PEP 於 10 月 8 日收報128.34美元,上漲3.73%,成交量約2,400万股,約為日均820万股的三倍。前一交易日收盤價約為123.73美元,比 52 週低點123.47美元高 26 美分。財報公布前,市場已反映了糟糕業績的預期,因此營收優於預期,加上公司承諾削減成本,足以抵銷下調指引的影響。這是對當日股價走勢最合理的解讀,但並不代表基本面已經反轉。
從估值來看,新指引意味著全年核心每股盈餘約為8.34美元至8.42美元,以128.34美元計算,該股本益比約為 15.3 倍。年化股息為每股5.92美元,殖利率約4.6%,股利支付率約71%。
股息保障能力值得再仔細檢視。前三季自由現金流約為58.6億美元,同期已支付股息59.4億美元,略高於業務所創造的現金。百事公司維持將核心淨利中的至少80%轉換為自由現金流的目標。依照推算的盈餘,全年自由現金流約為92億美元,其中 Q4 單季約為33億美元。
以下三種情境以推算的 2026 年核心每股盈餘中位數8.38美元,乘上不同本益比。這些情境呈現的是一個範圍,並非價格目標。
- 樂觀情境,約142美元(17 倍):北美食品銷量在漲價後仍維持正成長,成本計畫提出明確金額與時程,投資人也開始押注 2027 年利潤率復甦。
- 基本情境,約126美元至134美元(15 至 16 倍):北美銷量持平,利潤率仍受壓,但國際業務持續成長。股息殖利率支撐股價,股價在財報公布當日的區間附近交易。
- 悲觀情境,約117美元(14 倍):漲價後銷量再度轉為負成長,或投入成本上升速度超過避險的抵銷幅度。Q4 核心每股盈餘落在推算區間底部,股價跌破123.47美元的 52 週低點。
短期而言,最值得留意的參考價位是財報公布當日高點129.50美元和低點124.05美元。再往下是123.47美元的 52 週低點。171.48美元的 52 週高點比最新收盤價高約34%。所有價格均為截至 2026 年 10 月 8 日收盤的 Nasdaq 報價。
有四項催化因素值得追蹤:成本計畫的規模和細節、漲價後的北美零售數據、Q4 業績及明年初公布的 2027 年指引,以及維權投資人 Elliott Management 的下一步動向。Elliott 持有約40億美元的股份,並敦促百事公司削減成本、淘汰表現不佳的品牌,並考慮分拆裝瓶業務。Laguarta 告訴 CNBC,公司目前沒有分拆零食和飲料業務的計畫。
如何交易 PEP 股票與期貨:先確認哪些事項
在 WEEX 上,PEP 有兩種交易方式:不使用槓桿的 PEP/USDT 現貨,以及可做多或做空的 PEP-USDT 永續期貨。兩者均以 USDT 計價和結算。
基本面方面,以下三項數據依重要性排序,是影響財報交易的關鍵:
- PFNA 核心營業利潤率。本季為21.2%,去年同期為24.1%。銷量已止跌,因此新問題是利潤率會在何處觸底。
- 北美有機銷量。食品銷量持平,飲料銷量下滑2%。漲價後食品銷量能否維持非負成長,將決定降價策略是否奏效。
- 全年核心每股盈餘指引。目前為 +2.5%至 +3.5%。一年內第二次下修,造成的衝擊會遠大於單季每股盈餘少幾美分。
此外,也值得確認三項交易機制。
交易時段落差。百事公司於美東時間上午06:00公布業績,但標的股票要到美東時間上午09:30才進入正常交易時段。這段期間只有流動性偏低的盤前報價,小額訂單也可能造成價格跳動。在此時段下單前,請先確認交易頁面的價格來源和委託簿深度。
價格波動幅度與槓桿。選擇權市場預期財報週股價可能朝任一方向波動約3.5%。股價收漲3.73%,當日高低價差約為4.4%。同樣的4.4%,在 5 倍槓桿下相當於約22%的保證金、10 倍槓桿下約44%、20 倍槓桿下約88%。即使方向判斷正確,部位仍可能在日內遭到強制平倉。
資金費率與持倉成本。期貨頁面會顯示資金費率及結算倒數。財報前後若持倉過度集中,資金費率可能波動,因此持倉跨越結算前應先確認費率。現貨沒有資金費率,也不會遭到強制平倉,但股息及其他股東權益是否會轉予持有人,取決於平台的交易規則。
交易者常忽略的一點是:財報公布當日的股價走勢,取決於業績與預期之間的差距,而非業績本身。百事公司雖下調指引,股價仍收漲,因為此前已跌至 52 週低點附近。這次若採用「業績勝預期就買進,下調指引就賣出」的規則,兩邊都會判斷錯誤。
🔥 Dice Rush: Wall Street Tycoon 現正登場。擲骰子、選擇一檔美國股票,一同瓜分七位數獎金池!立即參加活動
活動時間為 10 月 7 日00:00至 11 月 3 日23:59(UTC+8)。完成股票現貨或期貨交易任務即可獲得骰子,每日配對賽會讓兩檔美國股票一較高下,並以正常交易時段內的百分比變化決定結果。
北美銷量仍是 PEP 股票的關鍵嗎?
銷量本身已不再是懸而未決的問題:北美食品銷量持平,飲料銷量跌幅從4%收窄至2%。本季 PEP 財報回答的是另一個問題:維持銷量穩定要付出什麼代價?答案是 PFNA 利潤率幾乎損失 3 個百分點,以及全年核心每股盈餘成長指引下調約40%。
PEP 股票接下來的走勢,取決於漲價後銷量能否維持、Q4 財報公布前成本計畫能否明確量化,以及國際業務能否繼續貢獻近半利潤。略高於 15 倍的本益比和4.6%的殖利率,顯示股價已反映不少悲觀預期。但 Q4 利潤成長大致為零的隱含指引,也表明管理層尚未準備好宣告業務觸底反彈。
若要追蹤或交易下一波行情,可在 WEEX 查看 PEP 現貨和期貨報價。將 PFNA 利潤率、北美銷量和全年每股盈餘指引加入觀察清單,留意下一次財報。
常見問題
1. 百事公司 Q3 2026 財報是否優於預期?
單季業績優於預期,前景指引則未達預期。營收252.7億美元、核心每股盈餘2.34美元,優於市場共識預估的約250億美元和2.29美元。但百事公司隨後將 2026 財年核心每股盈餘成長指引從5%–7%的低端下調至2.5%–3.5%。
2. 為何百事公司下調指引後,PEP 股價仍上漲?
財報公布前一日,PEP 收報約123.73美元,距離123.47美元的 52 週低點僅差幾美分,因此市場預期原本就很低。營收優於預期、全球銷量正成長,加上公司承諾推出新的結構性成本削減措施,帶動股價於 10 月 8 日上漲3.73%至128.34美元。
3. 百事公司下一次財報何時公布?
百事公司尚未公布 Q4 2026 業績的日期。上一份第四季財報於 2026 年 2 月 3 日發布,因此可能會在2027/02初公布,並於同時發布 2027 財年指引。
4. PEP 的股息是多少?
季度股息為每股1.48美元,年化為5.92美元;以收盤價128.34美元計算,殖利率約為4.6%。百事公司已連續 54 年提高年度股息,並計劃於 2026 年發放79億美元股息及回購10億美元庫藏股。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
加密貨幣資金費率:誰付費、成本多少、透露什麼訊號
PUMP 價格飆升:Pump.fun 回購能否跑贏每月解鎖?
以太坊 Glamsterdam 升級倒數:ETH 價格能否突破?
新手最佳加密貨幣 App:交易所 App、錢包 App,還是兩者都要?下載前如何決定
以太坊期貨交易:如何設定 ETH 倉位規模並解讀損益
Macro Protocol(MTP):上架狀態與安全驗證指南
WEEX 新幣:如何查詢上架資訊、頁面與風險
SEI:專注交易的區塊鏈及其代幣(WEEX)
柴犬幣(SHIB):在 WEEX 交易前應確認的事項
RENDER:Render Network 代幣及在 WEEX 上交易
什麼是 FLOKI?WEEX 現貨與 1000FLOKI 期貨狀態及風險檢查
BONK 是什麼?WEEX 現貨與 1000BONK 期貨狀態及風險檢查
BRETT 是什麼?WEEX 現貨與合約狀態及風險檢查
WIF(dogwifhat)是什麼?WEEX 現貨與合約狀態及風險檢查
Bitway(BTW)是什麼?產品、代幣經濟模型與 WEEX 一月上架
連接交易機器人至 WEEX API:12 點風險檢查清單
如何在實盤交易前於 WEEX Demo 測試交易策略