德國 2027 年加密貨幣稅務草案:50% 替代課稅基礎代表什麼

 設為Google首選來源


德國聯邦財政部的加密貨幣課稅草案規定,若境內平台無法確認取得日期和取得成本,便須按出售所得的 50% 扣繳稅款。這還不是法律:草案自2026/09年年中起在各部會間徵詢意見,內閣、聯邦議院和聯邦參議院均尚未作出決定。在此之前,現行規定仍然有效:截至2026/12購入的幣仍適用一年持有期。
目前進度:首份具體草案,但尚未成為法律
聯邦財政部已將一份關於「私人持有加密資產」的法案草案送交各部會徵詢意見。稅務顧問公司 GTK Steuerberater 在解讀2026/09年 15 日的草案時(gtkp.de),說明了目前的狀態:尚未經內閣決議、尚未提交聯邦議院、也未提交聯邦參議院,但已出現首份具體立法文本。目前 bundesfinanzministerium.de 尚未公布完整草案;本文引用的條文內容來自律師事務所備忘錄,以及引用草案內容的報導。
在新法生效前,仍適用《所得稅法》第 23 條(§ 23 EStG):私人持有的加密資產屬於「其他資產」,只有在取得至出售之間不超過一年時,獲利才須課稅;超過一年後出售則免稅;在此期間內,每一曆年的免稅門檻為 1,000 歐元。德國聯邦財政法院已在2023/02年 14 日的判決(IX R 3/22)中確認此分類——律師事務所 ECOVIS KSO 於2026/09年 11 日的摘要亦有提及(ecovis-kso.com)。
草案將帶來哪些改變
草案新增「交換型加密資產」(Tauschkryptowert)這一類別:即受歐盟《加密資產市場規則》(MiCAR)規範、被接受為交換媒介,且並非由中央銀行或公共機構發行的加密資產——實際上主要是比特幣和以太幣(GTK Steuerberater,2026/09年 15 日,gtkp.de)。出售交換型加密資產的獲利將列為資本資產所得(§ 20 EStG),並須繳納 25% 的預扣稅,另加團結附加稅,不論持有幣的時間長短;這類資產將不再適用一年持有期(POELLATH,Dr. David Hötzel,〈Planned Tax Reform for Crypto Assets〉,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
保障措施僅適用於既有持倉。新制度涵蓋在2026/12年 31 日之後取得或收到的交換型加密資產。更早購入的資產仍適用一年持有期;已實現免稅的持倉仍維持免稅;若某項持倉的一年持有期在2027/01年 1 日仍在計算中,之後仍可達到免稅條件。年初不會有成本基礎調升:歷史取得日期和歷史取得成本仍是判定依據(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com;GTK Steuerberater,2026/09年 15 日,gtkp.de)。
實體規定預計自2027/01年 1 日起適用,但境內加密貨幣服務提供者自動扣繳資本利得稅,則要到2028/01年 1 日才開始。這代表 2027 年須自行申報:扣繳義務僅涵蓋境內服務提供者,而自我託管——即由你自行保管私鑰的錢包——沒有中介平台的去中心化金融,以及境外服務提供者,仍由持有人負責申報(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com;GTK Steuerberater,2026/09年 15 日,gtkp.de)。
替代課稅基礎:按出售所得的一半扣繳
替代課稅基礎——通常稱為 50% 替代基礎——需要兩項資料:取得日期和取得成本。若平台無法確認這些資料,在沒有相反資料的情況下,可先依據納稅人自行提供的資訊。若這些資訊無法採用,扣繳時便假設資產是在2026/12年 31 日之後取得,並以出售所得的一半作為課稅基礎;草案將此規定列為第 43a 條第 2 款(§ 43a (2))(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com;Patrick Hansen,2026/09年 25 日的 X 貼文,x.com/paddi_hansen)。
與證券規定相比,這項做法格外值得注意:根據現行《所得稅法》第 43a 條第 2 款(§ 43a (2) EStG),若無法證明取得資料,證券的替代課稅基礎為所得的 30%。因此,加密貨幣適用的 50% 稅率,將比類似的證券規定更嚴格(ECOVIS KSO,2026/09年 11 日,ecovis-kso.com)。GTK Steuerberater 預期,這正是立法過程中會受到批評的重點(2026/09年 15 日,gtkp.de)。
扣繳金額並非最終的稅額核定:若扣繳過多,通常可在稅務核定程序中更正。在此期間,流動性風險由持有人承擔,因為款項會先被扣下(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。從自我託管錢包轉出,或從境外平台轉至境內平台,尤其容易受到影響:接收平台並不了解這些資產的歷史,因此可能對相關持倉扣繳。
-- 價格
實例:2024 年購入的幣自行託管,2028 年轉至德國平台
你在2024/11年 20 日以 30,000 歐元購入 1 枚比特幣,並自行持有。2028 年,你將它轉至德國平台,並以 33,000 歐元出售。本例假設你在自有錢包之間轉帳不屬於應稅出售;只有在平台上的出售才會課稅(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。實際獲利為 3,000 歐元。
| 步驟 | 無證明(替代基礎) | 有證明 |
|---|---|---|
| 平台假設的取得時間 | 假設:2026/12年 31 日之後 | 有文件證明:2024/11年 20 日,30,000 歐元 |
| 扣繳計算基礎 | 16,500 歐元——33,000 歐元出售所得的一半 | 既有持倉:一年持有期早已屆滿 |
| 出售時的扣繳金額 | 約 4,352 歐元(25% 加團結附加稅,合計 26.375%) | 不扣繳;依現行規定,出售仍免稅 |
這項計算只是用來說明草案機制。它呈現了批評的由來:2024 年購入的比特幣出售時是否會被扣下約 4,300 歐元,取決於文件是否齊全,而非獲利多少。
草案預估的稅收
草案預估會增加稅收,但相關收入要到 2028 年開始扣繳後才會顯現。以下數字來自草案法案,由 Blocktrainer.de 於2026/09年 9 日轉載(blocktrainer.de),並由 extraETF(Thomas Brummer)於2026/09年 10 日引用(extraetf.com)。
| 年份 | 草案預估的額外稅收 |
|---|---|
| 2027 | 0 歐元 |
| 2028 | 1.6億歐元,其中7,500万歸聯邦政府 |
| 2029 | 3.05億歐元 |
| 2030 | 3.25億歐元 |
| 2031 | 3.5億歐元,其中截至 2031 年有1.6億歸聯邦政府 |
這些是草案中的預估數字,並非現行稅率。2027 年的數字為零,符合制度安排:該年由持有人自行申報所得。
業界反應
Circle 歐盟策略與政策資深總監 Patrick Hansen 在2026/09年 25 日的 X 貼文中(x.com/paddi_hansen)指出,以出售所得的一半作為課稅基礎,等於暗中假設價格在買入至賣出期間翻倍:比特幣的交易價格低於一年前,而多數加密資產在這段期間的表現更差。因此,無法清楚證明取得成本的一般消費者可能會被課徵過高稅額,甚至出售虧損時也可能如此。這是他的看法;至於替代課稅基礎本身確實列於草案中,Bitcoin.com News(Sergio Goschenko)於2026/09年 25 日亦有報導(news.bitcoin.com)。
Dr. David Hötzel(POELLATH)認為,草案文字尚未定案:立法過程中仍可能修改;即使實際獲利很少,暫時扣繳的金額也可能偏高;而既有持倉能否獲得保障,實際上取決於文件是否可靠(《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
持有人現在可以整理哪些資料
無論你是在 WEEX 或其他平台持有或交易加密資產,現在都可以檢查自己的紀錄,確認每一筆持倉的取得日期和取得成本是否都有證據。既有持倉能否獲得保障,關鍵在取得日期:若日期早於2027/01年 1 日,仍可適用舊規定——但前提是能證明日期。等到幣轉入德國平台時才整理文件,就為時已晚,因為自 2028 年起,若沒有可核實的資料便會適用替代課稅基礎(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
此外,草案明確將以下收入視為新取得持倉:借貸收入——即借出幣以收取利息——以及被動質押收入——即因提供幣給網路使用而獲得的獎勵——只要是在2026/12年 31 日之後收到,即使原有的幣屬於既有持倉,這些收入仍算新取得資產(§ 20 (1) no. 12 EStG-E;POELLATH,2026/09年 15 日,pe-magazin.com;GTK Steuerberater,2026/09年 15 日,gtkp.de)。每次幣幣兌換都是應稅處分,包括加密貨幣兌加密貨幣;日後只能透過交易紀錄還原這些交易(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
| 紀錄資料 | 重要原因 | 查找位置 |
|---|---|---|
| 每單位的取得日期 | 2027/01年 1 日之前取得的屬於既有持倉,之後取得的則是新持倉 | 購買確認、帳戶對帳單、委託單紀錄 |
| 取得成本(含手續費) | 若沒有成本基礎資料,便可能適用替代課稅基礎 | 交易確認和交易所提供的交易清單 |
| 資料匯出檔和年度報告 | 平台可能關閉帳戶或變更檔案格式 | 每年的 CSV 或 PDF 匯出檔,並存檔於平台之外 |
| 幣幣兌換 | 每次兌換在稅務上都是資產處分,包括加密貨幣兌加密貨幣 | 包含時間戳記和交易對價的交易紀錄 |
| 質押和借貸收入 | 2026/12年 31 日之後收到的款項視為新取得資產 | 服務提供者或平台提供的收入報表 |
| 錢包與平台之間的轉帳 | 從舊錢包轉至現有平台的路徑可用來證明資產歷史 | 交易 ID、錢包地址、轉帳確認資料 |
以上要點整合了 POELLATH(〈Secure Tax History and Data Now〉,2026/09年 15 日,pe-magazin.com)、GTK Steuerberater(〈Was jetzt sinnvoll ist〉,2026/09年 15 日,gtkp.de)以及 ECOVIS KSO(〈Was sollten Krypto-Anleger:innen jetzt prüfen?〉,2026/09年 11 日,ecovis-kso.com)提供的文件整理建議。
草案尚未釐清的問題
虧損:既有持倉的虧損仍納入 § 23 EStG 的抵銷範圍;新取得持倉的虧損則移至資本所得的抵銷範圍,兩者之間沒有過渡規定。因此,ECOVIS KSO 和 POELLATH 將其描述為兩個分開的抵銷範圍(ECOVIS KSO,2026/09年 11 日,ecovis-kso.com;POELLATH,2026/09年 15 日,pe-magazin.com)。
贈與與繼承:草案將無償取得的交換型加密資產記錄為取得成本 0 歐元。2026/12年 31 日之後發生的贈與或繼承,是否會使前一位持有人原有的保障失效,草案並未明確說明;POELLATH 將此列為遺產規劃中最重要的待解問題之一(《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
依據 MiCAR 第四章發行的電子貨幣代幣預計可獲豁免——因此並非所有穩定幣都會自動排除在適用範圍之外(GTK Steuerberater,2026/09年 15 日,gtkp.de)。
常見問題
替代課稅基礎目前已經適用嗎?
尚未適用。這項規定仍在法案草案中,目前正由各部會徵詢意見;內閣決議、聯邦議院和聯邦參議院的程序都尚未完成。在法律通過之前,仍適用 § 23 EStG 的一年持有期(GTK Steuerberater,2026/09年 15 日,gtkp.de)。
2026/12年 31 日以前購入的資產適用什麼規定?
這些資產仍屬於既有持倉,繼續適用一年持有期;已實現免稅的持倉仍維持免稅,而在2027/01年 1 日仍處於一年持有期內的資產,之後仍可屆滿。草案並未規劃在年初調升成本基礎(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
新取得持倉的稅務負擔會有多高?
草案規劃扣繳 25% 的預扣稅,另加團結附加稅;不含教會稅時,合計約為 26.375%,不論持有期間長短(ECOVIS KSO,2026/09年 11 日,ecovis-kso.com;POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。2027 年的所得須透過報稅申報;境內服務提供者將從 2028 年開始自動扣繳(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com)。
如果缺少證明資料會怎麼樣?
平台會以出售所得的一半作為扣繳計算基礎。若扣繳過多,可在稅務核定程序中更正;在此之前,款項會先被扣下(POELLATH,《PE-Magazin》,2026/09年 15 日,pe-magazin.com;ECOVIS KSO,2026/09年 11 日,ecovis-kso.com)。
本文不構成稅務建議。
發布日期:2026/09年 26 日 · 發布者:WEEX · WEEX 編輯準則
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
加密貨幣交易所的透明度有多高?查核儲備證明與保障基金
今日 ETH 資金費率:每 8 小時0.0087%,以太幣多頭重新加槓桿
USDC在歐盟取得重要電子貨幣代幣(EMT)資格:MiCA下11/12起有哪些變化
新手最佳加密貨幣礦機:購買前應檢查成本、電力、算力價格與獲利能力
新手必聽的加密貨幣 Podcast:4 週收聽計畫
比特幣本週能否突破 8.7 萬美元?聚焦 CPI、Fed 官員談話與 ETF 資金流出
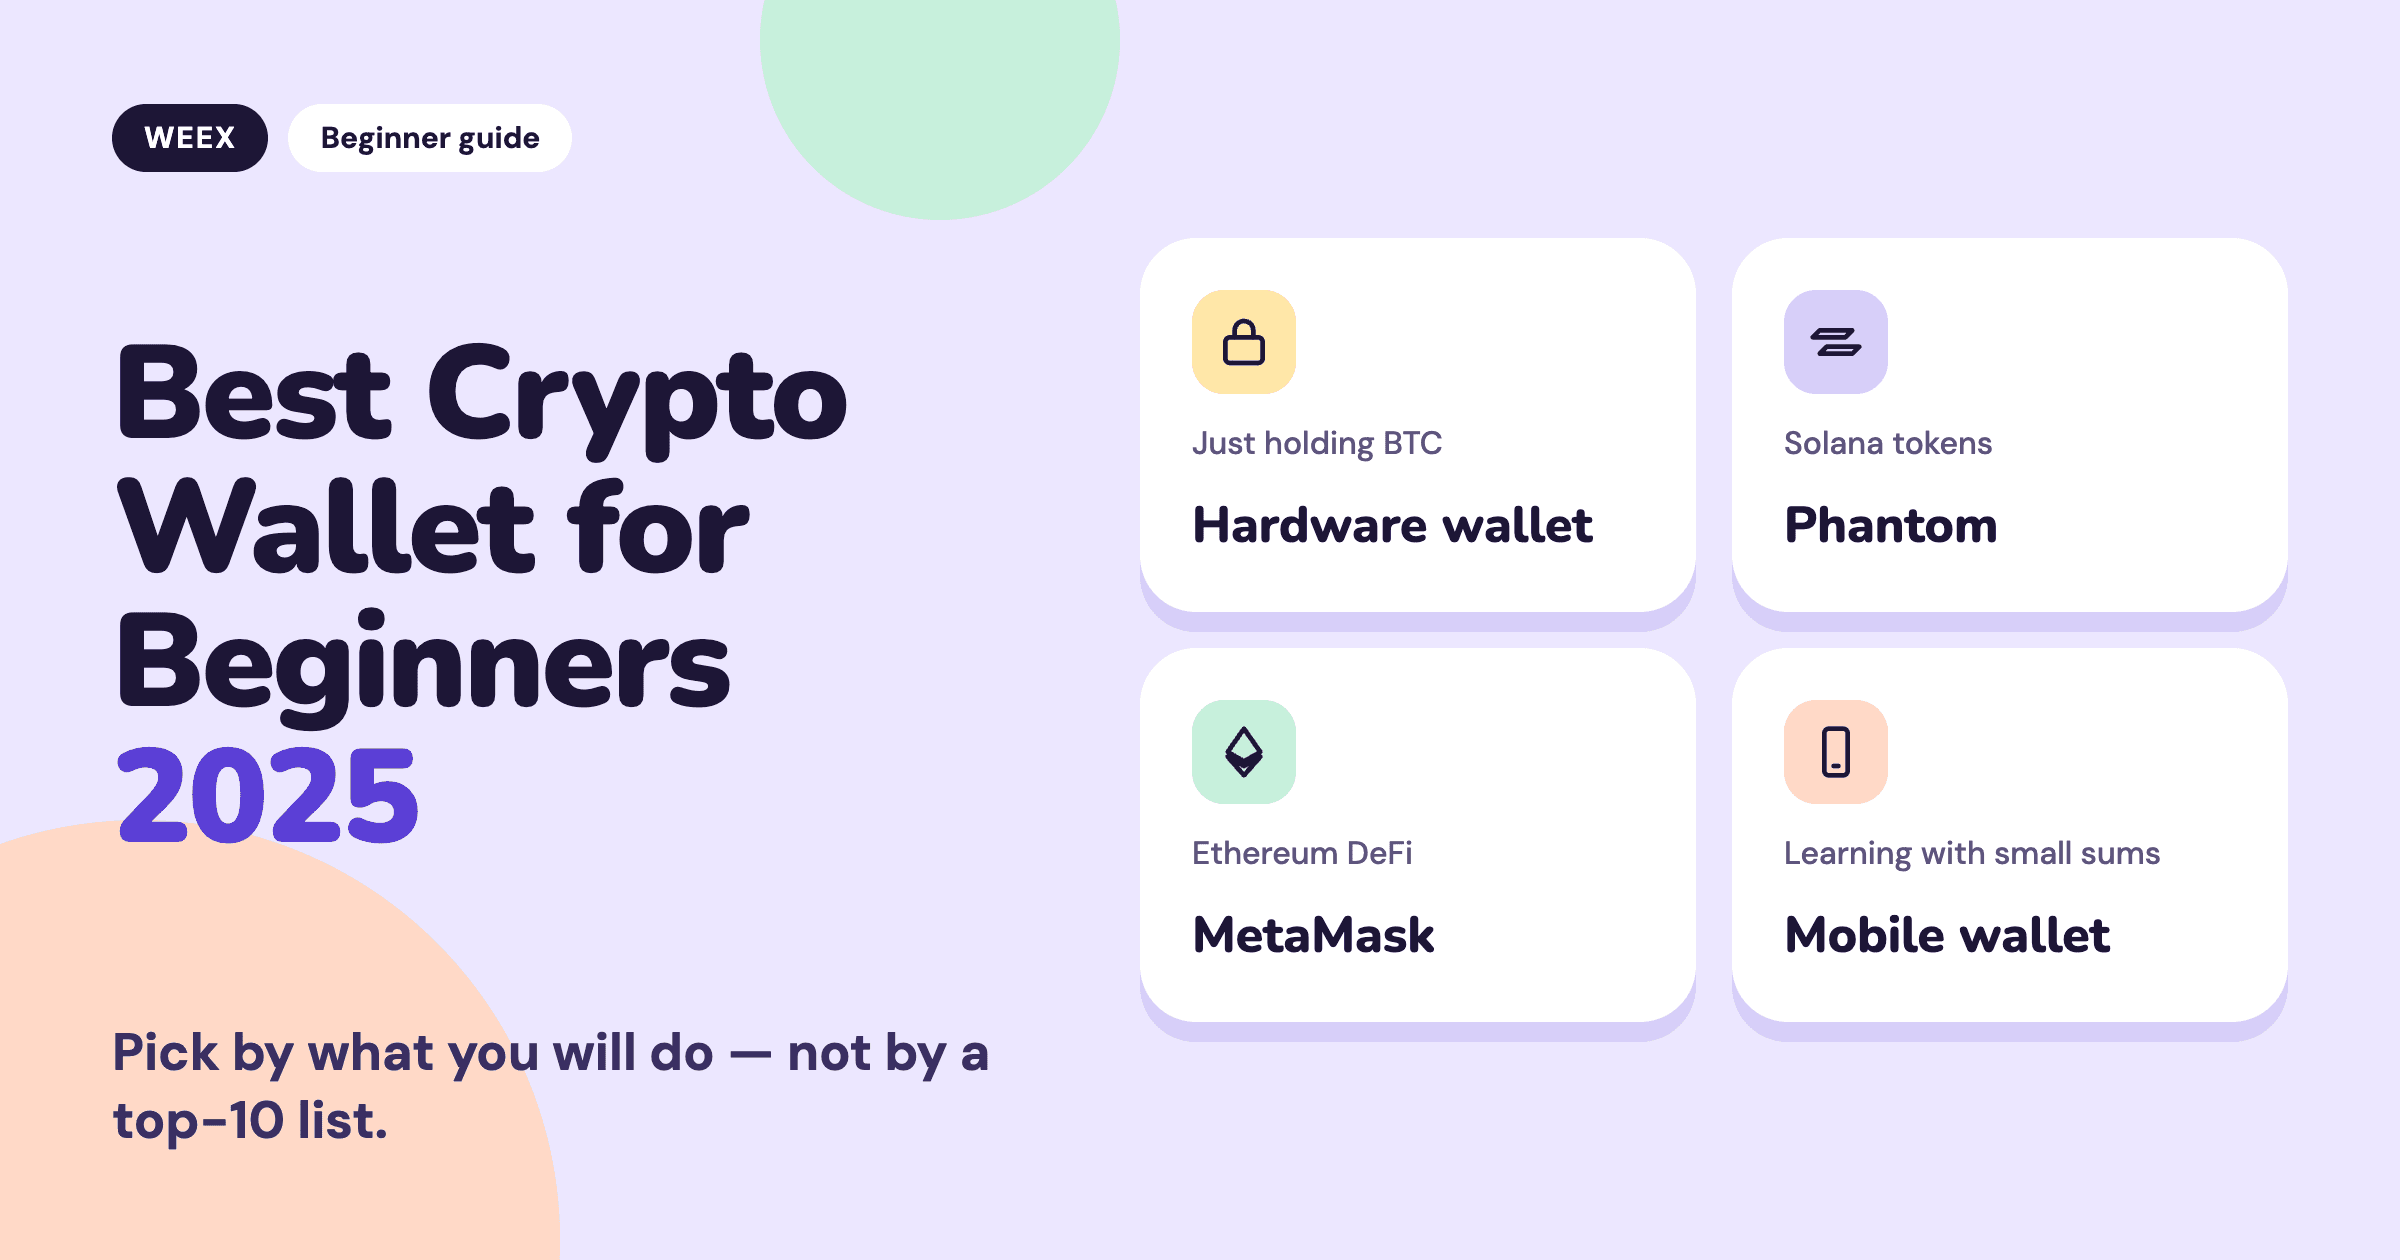
2025 年新手最佳加密貨幣錢包:依你的用途挑選
加密貨幣資金費率:誰付費、成本多少、透露什麼訊號
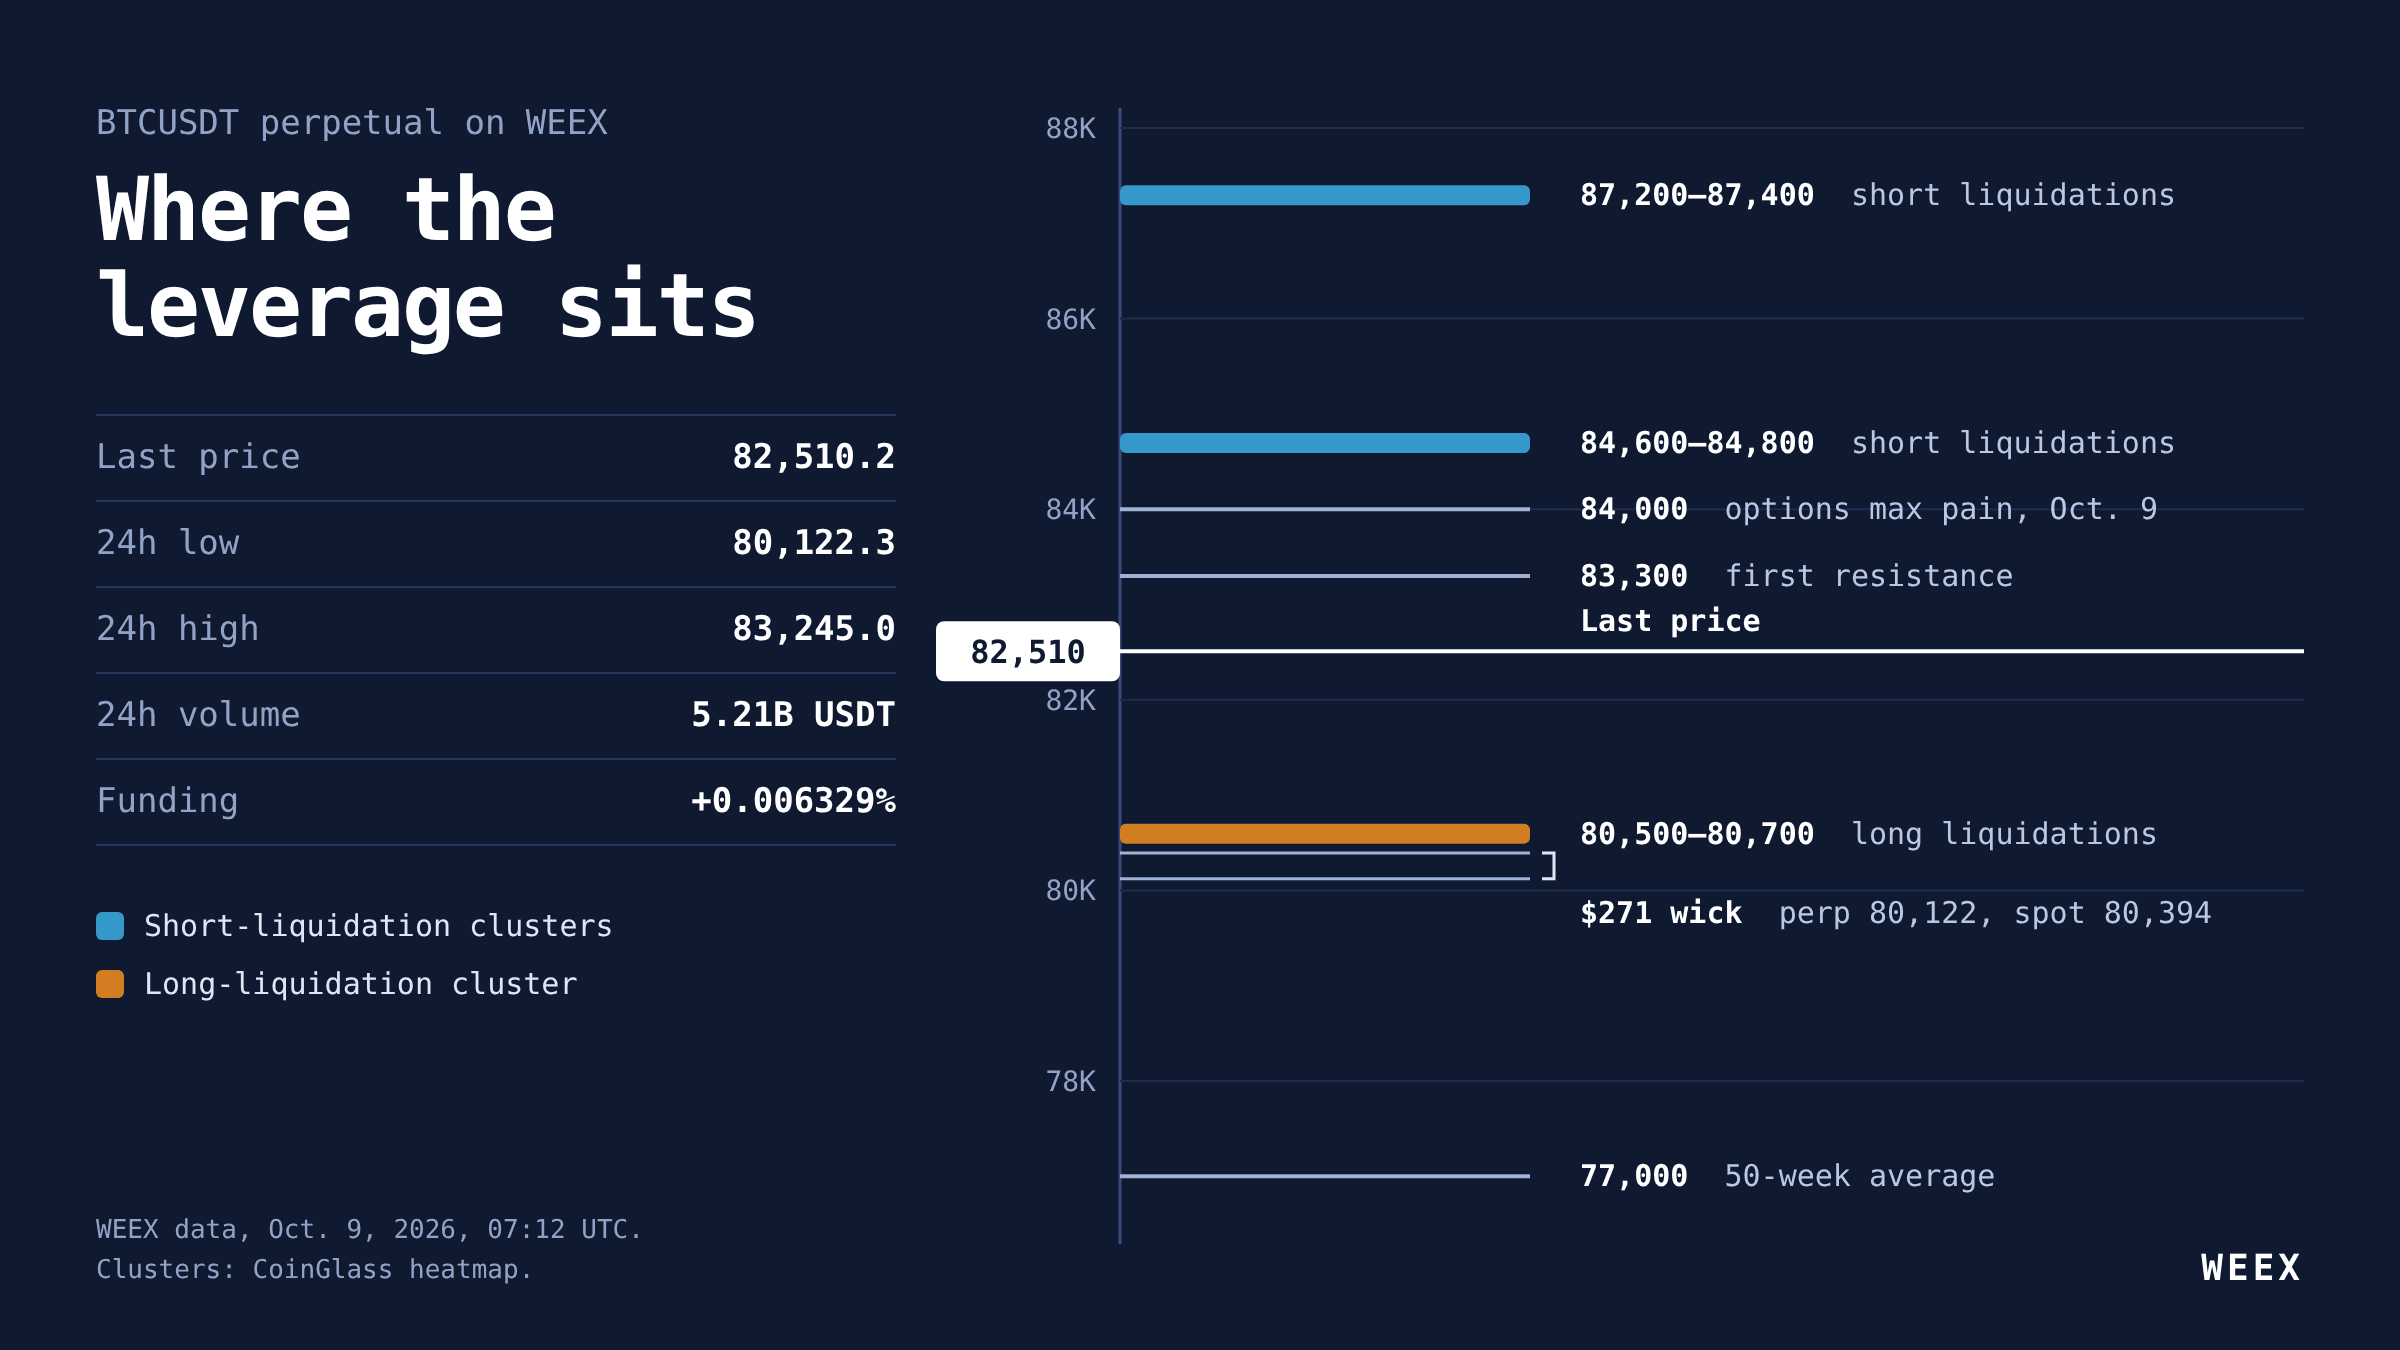
BTC 期貨分析:8万美元關口守住,但多頭仍在付費
區塊鏈節點是什麼?類型、2026 年數量與實際成本
什麼是區塊鏈?它如何運作?追蹤一筆真實付款
匿名加密貨幣錢包:各款錢包隱藏什麼,又在哪些方面失效
如何使用 Apple Pay 購買加密貨幣:5 個步驟,以及銀行可能拒絕付款的原因
為什麼比特幣 (BTC) 會下跌?如何解讀 BTC 清算熱力圖,而不盲猜底部
什麼是區塊鏈?它如何運作?透過一個真實區塊解析
新手交易心理學:情緒背後的數學
什麼是區塊鏈?區塊鏈如何運作?追蹤一筆交易