比特幣軋空解析:深入剖析 9 月 21 日的 $648M 爆倉潮

 設為Google首選來源


2026 年 9 月 21 日的比特幣軋空,在 24 小時內迫使看跌的加密貨幣押注約 $648 million 百萬美元出場。BTC 漲破 $85,000,為 1 月以來首見。當天遭清算的 $746.6 million 百萬美元部位中,空頭部位約占 84–87%。其中超過 $277 million 百萬美元是 BTC 空頭,另有 $122.8 million 百萬美元來自以太幣空頭。本文將說明軋空如何演變成連鎖清算,以及哪些槓桿部位挺過了這波行情。此外也會探討風險為何如今轉向多頭,以及如何放空比特幣,避免成為下一波軋空的受害者。
9 月 21 日比特幣軋空事件始末
9 月中旬以來建立空頭部位的交易者,押注市場會跌破 $75,000,而市場當時一直守在這個價位之上。即使聯準會升息、日本銀行升息至 31 年新高,以及參議院否決《Clarity Act》,這個支撐位依然守住。當 10 年期美國公債殖利率回落至 5% 以下、原油價格走低時,買家開始進場。
這波行情發展得相當迅速:
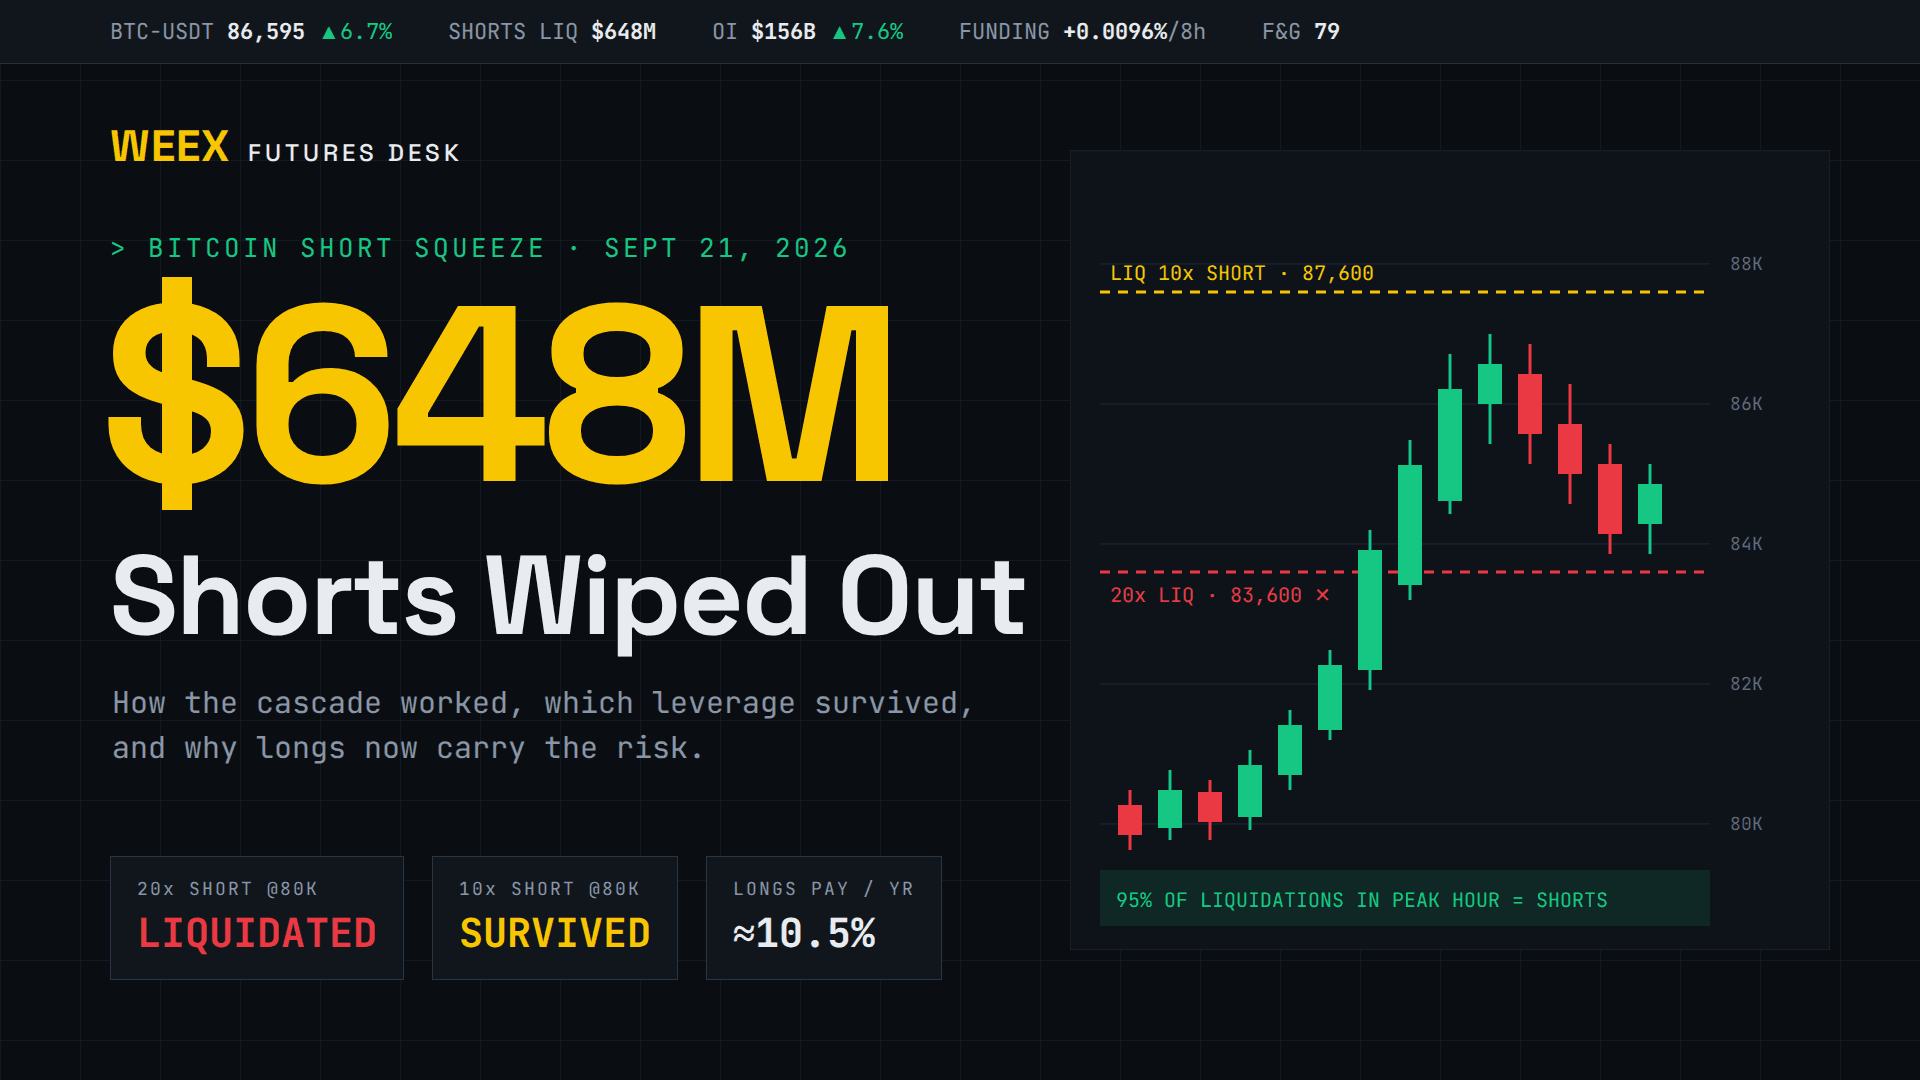
- BTC 突破 9 月 4 日的高點 $82,284,並於 9 月 21 日星期一升至接近 $85,000。日線收盤時約為 $86,595,當日上漲 6.7%,並創下 1 月 28 日以來最高收盤價。
- 行情最劇烈時,單小時內有 $159.9 million 百萬美元的部位遭到清算,其中 95% 是空頭。
- 加密貨幣期貨未平倉合約總額上升 7.59%,至約 $156 billion;24 小時交易量則跳增 39%,達到 $224 billion。
- 漲勢擴散至整個市場:CoinDesk 100 指數成分股中有 95 個收高。SUI 上漲 21.4%,AVAX 上漲 14.1%,DOGE 上漲 10.2%。
現貨需求也推升了這波行情。9 月 21 日,美國現貨比特幣 ETF 淨流入約 $999 million 百萬美元,創下 2026 年單日最高紀錄。BlackRock 的 IBIT 領先,流入金額達 $381.4 million 百萬美元。
軋空如何演變成連鎖清算
軋空是指市場上漲,迫使放空者買回先前賣出的資產。在加密貨幣永續期貨市場,這些買入操作大多不是出於自願,而是在部位觸及清算價格時自動發生。
過程如下:
- 價格突破空頭集中的價位。許多空頭的停損價或清算價,都集中在 9 月 4 日高點 $82,284 上方不遠處。
- 清算引擎買入平倉。清算空頭部位時,需要以市價買入,進一步推高價格。
- 觸發下一批清算。每一筆被迫買入的交易,都會將價格推向下一群清算價位,讓漲勢彼此推動。這就是為什麼單小時內能有 $159.9 million 百萬美元的部位遭到清算。
- 漲勢動能耗盡。槓桿最高的空頭被清出場後,強制買盤便會停止,價格通常會停滯或回落。9 月 22 日,BTC 回吐 0.46%;9 月 23 日則下跌約 2%,來到接近 $84,400 的位置。
關鍵在於,軋空更多是由部位的分布位置,而不是新聞所驅動。宏觀消息或許能引發行情,但槓桿決定行情能走多遠。
哪些槓桿部位挺過了軋空?
假設一位交易者在漲勢開始前不久,以逐倉保證金在 $80,000 放空 BTC。空頭部位的簡化清算價格公式如下:
清算價格 ≈ 入場價 × (1 + 1/槓桿倍數 − 維持保證金率)
以 0.5% 的示意性維持保證金率計算:
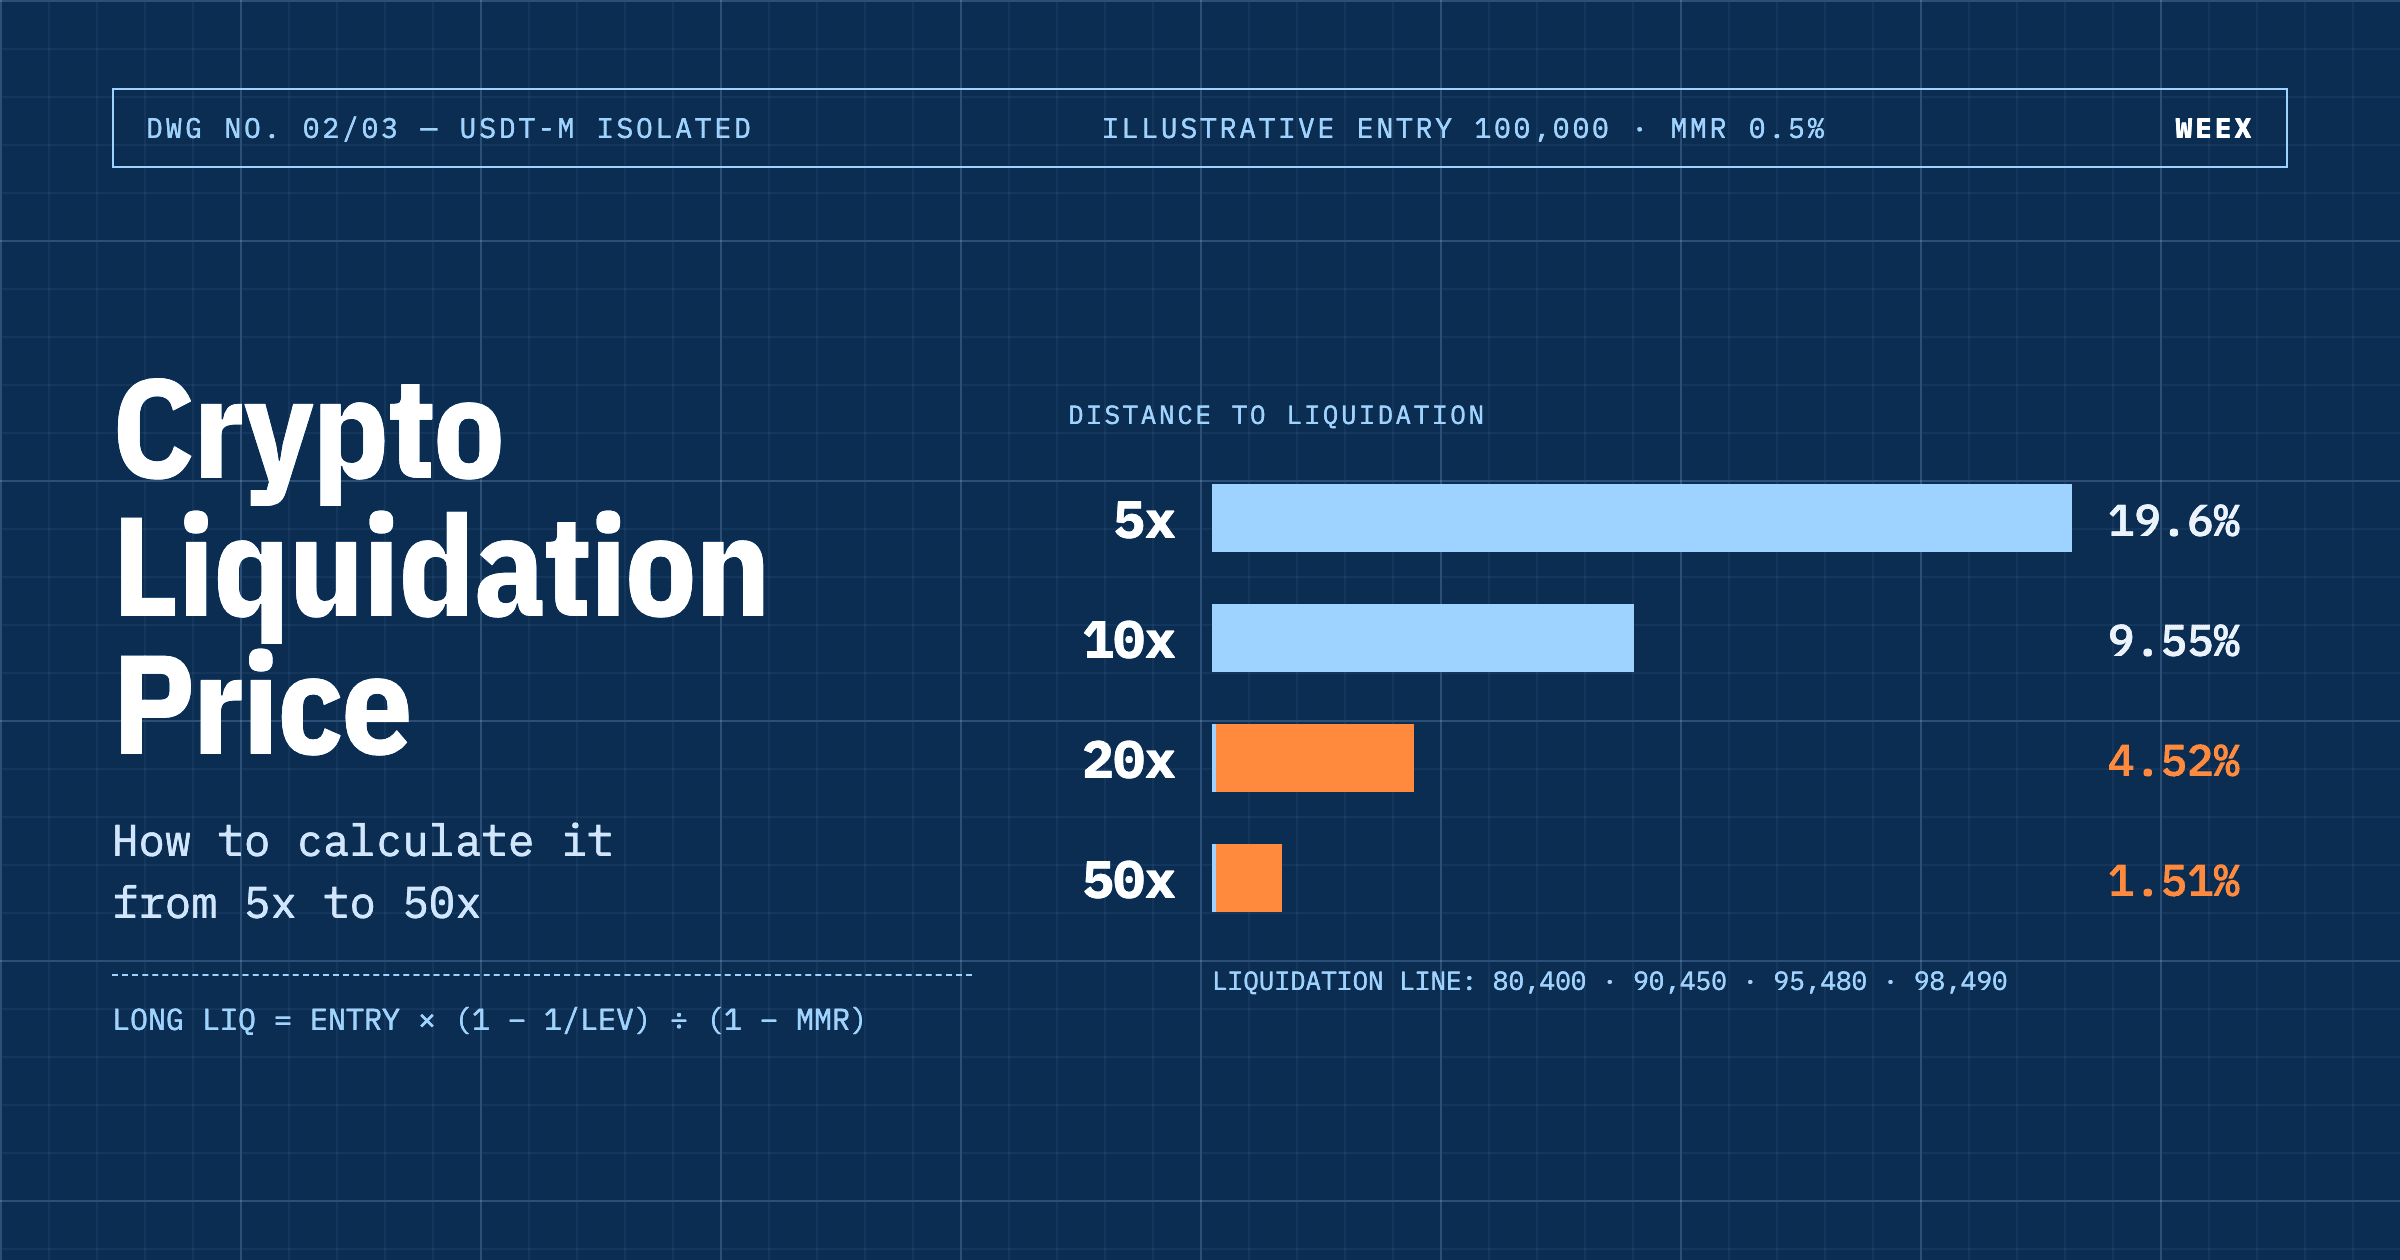
- 20 倍槓桿空頭:清算價約為 $83,600,僅比入場價高 4.5%。BTC 在 9 月 21 日突破這個價位,因此部位遭到平倉,保證金也損失殆盡。
- 10 倍槓桿空頭:清算價約為 $87,600。BTC 高點約為 $86,750,因此部位僅以些微差距倖存。此時未實現虧損已超過保證金的 80%。
- 5 倍槓桿空頭:清算價約為 $95,600。部位仍有一定緩衝空間,儘管未實現虧損依然很大。
這三種情況下,交易者對行情方向的判斷同樣錯誤。是否在行情高點被迫出場,完全取決於槓桿。在 20 倍槓桿下,單日 4–5% 的波動就足以讓你遭到清算,而 BTC 在單一交易時段內就出現了這種幅度的波動。
在 WEEX,實際清算價格會依交易對的維持保證金級距、部位規模及手續費而有所不同。下單確認前,可在 WEEX 的即時 BTC-USDT 永續合約頁面查看預估清算價格。
-- 價格
軋空之後:為何多頭如今成了擁擠的一方
軋空後,空頭平倉通常會令未平倉合約減少。但這次情況恰好相反。根據 9 月 21 日 21:56 UTC 的資料:
- 25 個最大 BTC 永續合約中,有 24 個的資金費率為正。OKX 的 BTC-USDT 資金費率為每 8 小時 0.0096%,各交易平台的結算中位數則為 0.00594%。
- 按 OKX 的費率計算,多頭每年大約要支付 10.5% 的資金費用(0.0096% × 3 × 365),僅為了維持部位而將費用付給空頭。
- 截至 9 月 23 日,BTC 期貨未平倉合約升至約 $61.1 billion,增幅為 7.7%。與此同時,恐懼與貪婪指數為 79(「極度貪婪」),日線 RSI 接近 80。
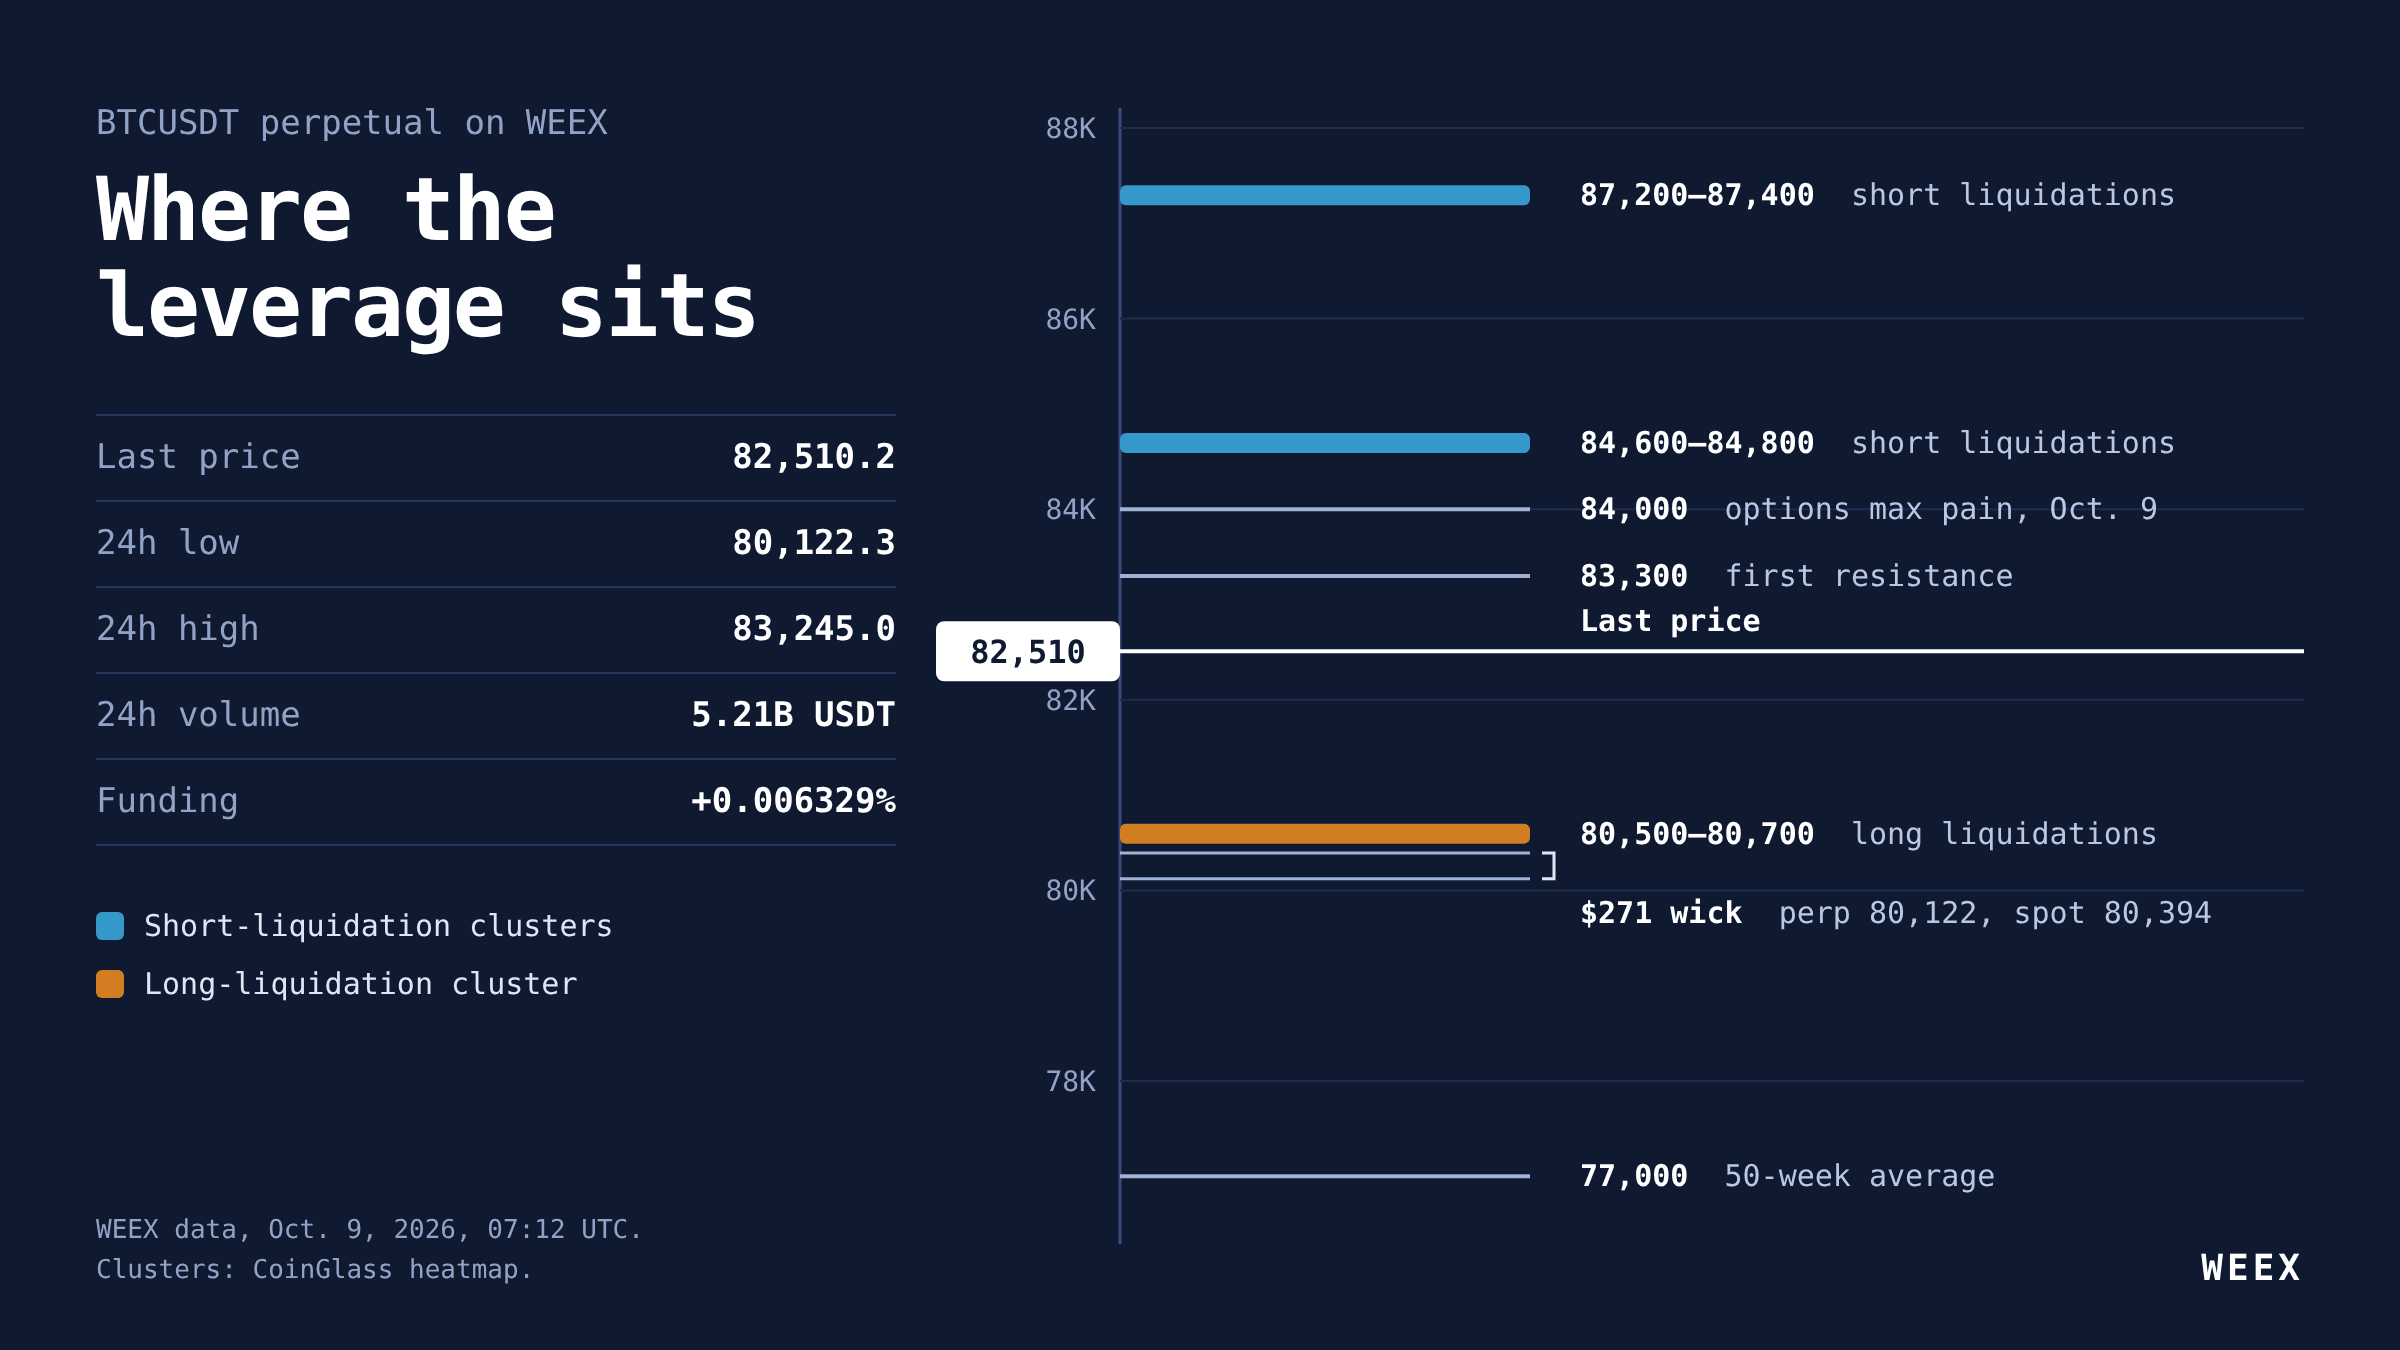
未平倉合約上升、資金費率為正,再加上動能指標顯示超買,代表新的槓桿多頭已在 $84,000 上方湧入。上週空頭是擁擠交易的一方,如今則換成多頭。若 BTC 跌破 $84,000–$84,400 支撐區,同樣的連鎖效應可能反向發生,形成多頭清算潮。如需了解如何解讀這項訊號,請參閱 WEEX 關於比特幣資金費率及其重要性的說明。
實際上,哪一方在支付資金費用,軋空風險就會轉向哪一方。查看資金費率和未平倉合約後,再去看新聞標題。
如何放空比特幣,避免遭到軋空
放空 BTC 可以是合理的避險方式或交易策略。9 月 21 日的虧損,問題出在部位的建立方式,而不在於放空本身。以下檢查清單原本可以讓大多數部位倖存:
- 依停損位決定部位大小,而非依槓桿滑桿決定。先判斷價格到哪裡就代表你的看法錯了,例如高於前高,並調整部位規模,確保觸及停損時虧損僅占帳戶資金的 1–2%。接著選擇符合該部位規模的最低槓桿。
- 讓清算價遠離停損位。如果清算價比停損位更近,交易所會在你自行平倉前先平掉部位。
- 不要在資金費率為負、未平倉合約又下跌時放空。空頭已在支付資金費用,代表交易過度擁擠,而擁擠的交易正是軋空最容易發生的對象。
- 避開明顯價位。例如把停損設在知名高點 $82,284 上方幾美元,便會落在市場即將掃過的同一個價位區間。
- 方向性交易使用逐倉保證金。逐倉保證金下遭到軋空的空頭,只會損失該部位的保證金;採用全倉保證金時,則可能動用帳戶中的其他資金。
- 開倉時就設定停損。WEEX 的止盈止損指南說明了選擇最新價格或標記價格觸發條件的差異;在這類快速行情中,這點尤其重要。
9 月 21 日的比特幣軋空並未終結 BTC 的看跌理由。它清除的是槓桿過高的交易者。下一次無論出現哪個方向的軋空,槓桿最高的一方仍會首當其衝。
常見問題
1. 什麼是比特幣軋空?
這是 BTC 急速上漲,迫使放空者自願或因清算而買回部位的現象。這些買盤會進一步推高價格。2026 年 9 月 21 日,這波行情清算了約 $648 million 百萬美元的加密貨幣空頭部位。
2. 為什麼 2026 年 9 月 21 日比特幣會軋空?
BTC 突破了 $82,284 的 9 月高點,而空頭部位集中在該價位上方。美國公債殖利率下跌、油價走軟,以及 ETF 資金流入創紀錄,都有助於引發這波行情;清算則進一步放大了漲勢。
3. 放空比特幣使用多少槓桿才安全?
槓桿本身沒有絕對安全的用法。使用 20 倍槓桿時,價格朝不利方向波動約 4.5% 就可能觸發清算,而 BTC 單日波幅超過了這個幅度。應先根據停損設定部位大小,再使用符合需求的最低槓桿。
4. 軋空之後可能出現多頭清算潮嗎?
可能。9 月 21 日之後,未平倉合約上升,而且多數 BTC 永續合約的資金費率轉為正值,代表新的槓桿多頭已進場。若支撐位跌破,他們遭到清算可能推動價格快速下跌。
風險警告
加密貨幣期貨是槓桿產品,你可能迅速損失部分或全部保證金。軋空與多頭清算潮都可能在數分鐘內令價格波動數個百分點。尤其在滑價較大時,清算可能早於停損單執行。資金費用也會增加持倉成本。維持保證金級距,以及標記價格與最新價格之間的差距,都會影響部位何時遭到清算。本文中的範例僅為簡化說明,不構成交易建議。請只使用自己能承受損失的資金進行交易。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Walrus 代幣(WAL)是什麼?為何上漲,以及哪些事項仍未獲確認
Walrus(WAL)飆升30%:Sui 儲存代幣因 AI 數據題材走揚
2025 年新手最佳加密貨幣錢包:依你的用途挑選
SUI 期貨交易:如何掌握突破行情而不被強制平倉
WEEX 上的 BTC 期貨交易:9 月 25 日前領取 BTC 獎勵
TOKEN2049 新加坡 2026 活動:邊會、VIP 貴賓休息室及 TOKEN2049 週期間的活動指南
什麼是 Magma Finance (MAGMA)?它是如何運作的?
什麼是 Momentum (MMT)?
什麼是 Momentum (MMT)?
什麼是海象(WAL)及其工作原理?
什麼是 DeAgentAI (AIA) Coin? 綜合指南
什麼是超車(TAKE)硬幣?綜合指南
什麼是Sui?它是如何运作的?
如何匿名購買加密貨幣:5 種方法、實際成本與限制
加密貨幣資金費率:誰付費、成本多少、透露什麼訊號
加密貨幣期貨的止損與止盈:1%風險實戰指南
加密貨幣強平價格:如何計算 5 倍至 50 倍槓桿的強平價格