8.3万美元規模下的比特幣期貨:就業數據週前的損益與倉位規模

 設為Google首選來源


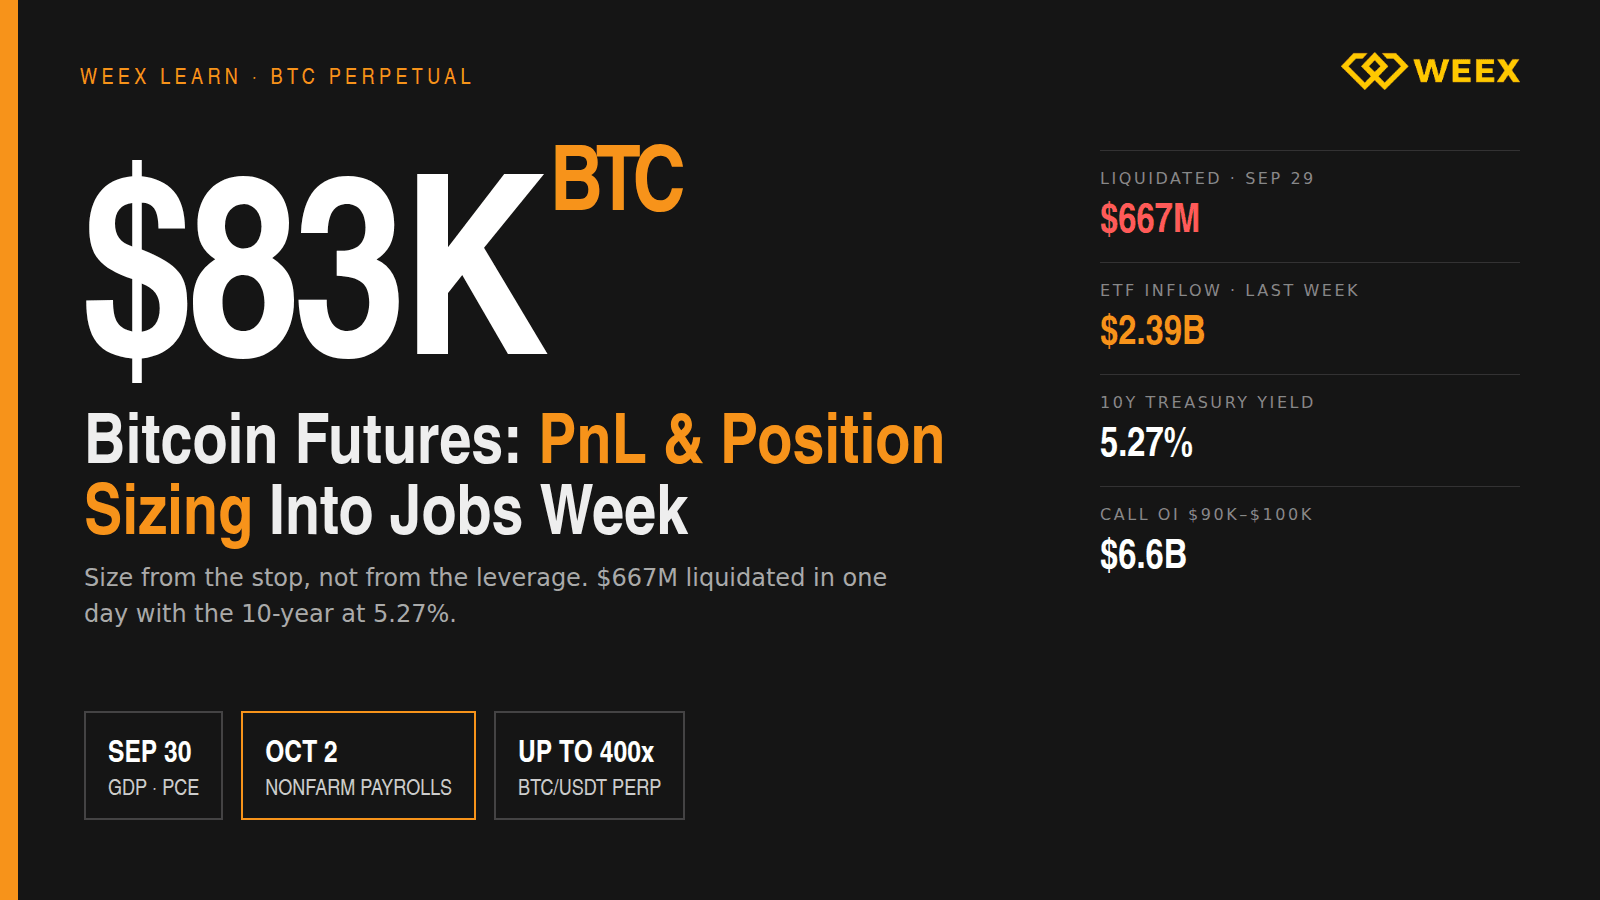
比特幣期貨交易者即將迎來本季宏觀數據最密集的一週,而市場已展現出倉位過大會受到怎樣的懲罰。2026/09/30,BTC 交易價格接近83,400美元,較七日前從87,000美元高點下跌3.5%,但在超過30天內上漲7.1%,本季漲幅超過40%;單是09/29,就有6.67億美元的加密貨幣期貨倉位遭強制平倉,其中1.6億美元是比特幣倉位。美國 GDP、就業與通膨數據將於09/30公布,非農就業人數則於10/02公布;10 年期美國公債殖利率為5.27%,是自 2007 年以來最高。本文將說明 BTC 永續合約的損益實際如何計算、為什麼倉位規模而非槓桿才是決定交易者能否挺過數據公布的關鍵,以及衍生品數據如何揭示市場大眾目前的部位分布。
數據週前比特幣的市場位置
以下是截至2026/09/30的情況,資料來源為 CoinGecko、CoinDesk 及交易所數據:
- BTC 價格為83,432美元,24 小時區間為82,864美元至84,486美元,24 小時成交量為285億美元,市值為1.68兆美元。歷史新高126,080美元高出目前價格34%。
- 上週現貨比特幣 ETF 資金流入23.86億美元,是自2025/10以來最大的單週流入。以太幣 ETF 於09/25增加8,695万美元。
- 強制平倉:09/28,107,000 名交易者合計遭平倉3.3億美元(多單2.31億美元、空單9,953万美元);接著09/29又有6.67億美元遭平倉(BTC 1.6億美元、ETH 1.26億美元、SOL 2,400万美元、XRP 2,200万美元)。
- 宏觀數據:10 年期美國公債殖利率為5.27%;美元指數自09/09以來上漲2.7%,來到約 101.50;09/29黃金下跌近4%,比特幣則下跌1%。S&P 500 於09/29下跌0.77%,Nasdaq 下跌0.92%。
- 選擇權:Deribit 在90,000美元履約價的未平倉買權為24.5億美元,95,000美元履約價為23.3億美元,100,000美元履約價則為17.9億美元。Fidelity 的 Jurrien Timmer 曾指出,雙底型態若突破80,000美元,目標價可達100,000美元。
目前有兩股力量相互拉扯:ETF 買盤與殖利率環境。機構投資者一週內買進24億美元的現貨比特幣,但其他風險資產則在 10 年期殖利率升至5.27%時遭到拋售。殖利率飆升當天,比特幣表現比黃金約好三個百分點,這種情況並不尋常,也因此100,000美元的行情論述仍然存在。這同時也解釋了為什麼槓桿多單如此擁擠:09/28的強制平倉中,多單數量是空單的兩倍以上,而09/29的清倉規模更大。
BTC 永續合約的損益如何運作
永續合約的損益分為兩種狀態;混淆兩者,正是交易者明明「帳面獲利」卻遭強制平倉的原因。
未實現損益是未平倉部位按市價計算的價值。對以 USDT 計價的線性 BTC 永續合約而言,計算方式是以 BTC 計的倉位規模,乘以目前標記價格與進場價格之間的差額。若以83,000美元做多 0.5 BTC,而 BTC 價格為85,000美元,未實現損益會顯示為1,000美元。這個數字每次跳動都會變化,並以標記價格而非最後成交價計算;交易所也會據此判斷你的保證金是否仍然充足。
已實現損益則是實際入帳的損益:已平倉部位的損益,加上或扣除資金費用,再扣除交易手續費。BTC 永續合約的資金費用每八小時在多空雙方之間交換;資金費率為正時,多方支付給空方。持有槓桿部位一週所產生的資金費用與手續費,往往比交易者預期的更高;無論部位是否平倉,這些費用都會從已實現損益中扣除。
陷阱在於,未實現損益讓人感覺就像เงินจริง。交易者在 10x 部位上獲利1,000美元後加碼,並不是用獲利加倉;新增部位的保證金仍來自原始抵押品,而只要價格回落2.4%,帳面獲利就會消失。這正是09/28多單遭強制平倉2.3億美元的背後計算:那些部位在87,000美元時還有可觀獲利,到了83,000美元時卻已全數消失。
倉位規模才是關鍵,不是槓桿
槓桿只是顯示設定,倉位規模才代表風險。
保證金為1,000美元的 10x 部位,與保證金為10,000美元的 1x 部位,都能控制10,000美元的比特幣;價格下跌5%時,兩者都會虧損500美元。差別在於強制平倉價位:10x 部位會在低於進場價約9%時遭強制平倉;1x 部位則完全不會被強制平倉。槓桿決定你能承受多大的價格波動,倉位規模則決定波動會造成多少損失。先選槓桿再讓倉位規模跟著變動的交易者,順序完全顛倒了。
面對預定公布的重大數據時,可以採用以下方法:
- 決定失效價位。若從83,400美元做多 BTC,09/29守住的82,000美元–83,000美元支撐區若遭日線收盤跌破,就是合理的停損線。將停損設在81,500美元,距離為2.3%。
- 決定帳戶風險。50,000美元帳戶的 1% 為500美元。
- 根據這兩個數字決定倉位規模。以500美元的風險除以2.3%的停損距離,代表倉位約為21,700美元,或以83,400美元計算約為 0.26 BTC。
- 最後才設定槓桿,而且只用來決定投入多少保證金。以 5x 槓桿計算,21,700美元的倉位約需4,350美元保證金,強制平倉價位接近67,000美元,遠低於停損價位。以 20x 計算則需1,085美元,強制平倉價位接近79,800美元;非農就業數據公布時,BTC 可能在停損成交前跌至該價位,距離停損過近,令人難以安心。
5x 和 20x 槓桿下的倉位規模相同。5x 版本能挺過不利數據,20x 版本則可能在停損觸發前、以更差的價格再加上手續費遭強制平倉。在數據公布週,提高槓桿所省下的保證金毫無幫助,卻可能讓你無法順利出場。
-- 價格
非農就業數據公布對 BTC 期貨的影響
10/02公布的非農就業人數預期將引發最劇烈的市場反應。關鍵不在數字本身,而在它對殖利率的影響:數據高於預期會提高聯準會升息的可能性,推升 10 年期殖利率朝部分分析師警告的6%靠近,並打擊所有久期較長的風險資產;數據疲軟則會帶來相反效果。
對 BTC 永續合約來說,數據公布後幾分鐘內會發生三件事:
- 買賣價差擴大,距離中間價0.5%範圍內的委託簿深度大幅下降。市價單與觸發的停損單,成交滑價可能是平常的好幾倍。
- 資金費率會在下一個八小時結算時段重新定價。若 BTC 上漲,多單會更加擁擠,資金費率也會轉正;這既是持倉成本,也是行情受到槓桿推動的訊號。
- 強制平倉連鎖反應會朝市場較擁擠的一方發展。09/28–09/29,擁擠的一方是多單。Deribit 在90,000美元至100,000美元之間有66億美元的買權未平倉量,顯示選擇權市場押注上漲;永續合約的強制平倉數據則顯示,永續合約市場早已站在多方,而且已為此付出代價。
若交易者控制倉位規模,使5%的不利波動只造成帳戶1%的損失,就不需要預測數據結果。若倉位規模大到5%的波動便會觸發強制平倉,交易者就是把宏觀數據公布變成一場預期報酬為負的擲硬幣賭局,因為交易所會在平倉時收取手續費。
WEEX 的 BTC 永續合約:截至09/30的合約詳情
WEEX 的 BTC/USDT 永續合約於2026/09/30擷取報價時為84,362美元,最高提供 400x 槓桿。WEEX 的 BTC/USDT 現貨則適合不使用槓桿的投資者。前文提及的現貨 ETF 資金流入一週達24億美元,正是現貨比特幣表現優於其他風險資產的原因;跌幅則主要集中在槓桿永續合約。
關於 400x 槓桿:在此槓桿下,距離進場價約0.2%就會遭強制平倉,而09/30盤中波動區間約為2%。400x 只是最高值,並非建議;若按照上述方法計算,持倉跨越數據公布時,槓桿很少會高於 5x。
市場觀點:真實買盤遇上擁擠多單
對本週行情較合理的解讀是,多空雙方都有實質依據。ETF 買盤是近一年來最大的一次,比特幣也在殖利率飆升時與黃金走勢脫鉤,支持以數月為期看待100,000美元的論點。永續合約數據則顯示,短線資金早已做多,兩天內兩度遭強制平倉,接下來三天還將面對兩項宏觀數據公布,而 10 年期殖利率目前為5.27%。兩者可以同時成立。能兼顧這兩種情況的交易方式,是採用比直覺認為合理的規模更小的倉位,將停損設在82,000美元支撐區下方,降低槓桿,確保由停損而非強制平倉機制執行出場;並在10/02數據公布前,不以未實現損益作為加倉資金。
常見問題
1. 比特幣期貨的未實現損益與已實現損益有何不同?
未實現損益是未平倉部位按市價計算的價值,每次價格跳動都會變化;交易所會用它來檢查你的保證金。已實現損益是已平倉部位入帳的獲利或虧損,扣除手續費並計入資金費用。未實現獲利並不是可以放心拿來加倉的抵押品。
2. 非農就業數據公布前,如何設定 BTC 期貨倉位規模?
先設定停損(例如從83,400美元做多,將停損設在81,500美元,距離為2.3%),再決定帳戶風險(50,000美元的1%為500美元),接著設定倉位規模,讓停損損失等於這個金額:約21,700美元,或 0.26 BTC。最後選擇槓桿,並確保槓桿足夠低,讓強制平倉價位遠低於停損價位。
3. 本週有多少比特幣遭強制平倉?
2026/09/28,所有加密貨幣合計有3.3億美元遭強制平倉(多單2.31億美元、空單9,953万美元);09/29則有6.67億美元遭平倉,其中比特幣為1.6億美元,以太幣為1.26億美元。
4. 為什麼殖利率上升時,比特幣仍能保持相對強勢?
上週現貨比特幣 ETF 資金流入23.86億美元,是自2025/10以來最大的單週流入;09/29,10 年期殖利率為5.27%時,BTC 僅下跌1%,黃金卻下跌近4%。機構的現貨需求正在吸收槓桿永續合約賣出的部位。
5. 比特幣10万美元雙底型態是什麼?
Fidelity 的 Jurrien Timmer 指出一種雙底型態,若突破80,000美元,目標價為100,000美元。Deribit 在90,000美元履約價的買權未平倉量為24.5億美元,在95,000美元為23.3億美元,在100,000美元則為17.9億美元,顯示選擇權市場已為這種走勢布局。這只是型態,不代表必然如此。
風險警告
比特幣波動劇烈,可能因宏觀經濟數據而大幅下跌,包括09/30公布的 GDP 與通膨數據,以及10/02公布的非農就業人數;持倉可能造成部分或全部損失。永續期貨會透過槓桿放大價格波動;在 20x 槓桿下,5%的波動即可觸發強制平倉,而強制平倉的成交價格會比停損更差,並另收手續費。數據公布前後幾分鐘,市場流動性會變薄、滑價會大幅增加,因此停損成交價可能遠離觸發價位。槓桿部位每八小時都會產生資金費用與手續費,降低已實現損益。10 年期美國公債殖利率為5.27%,加上美元走強,都是風險資產面臨的實際逆風;ETF 資金流入也可能逆轉。本文內容不構成投資建議。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Evernorth(XRPN)納斯達克上市首日:規模最大的公開 XRP 財庫持有哪些資產?這對 XRP 價格意味著什麼
XRP 升級最新消息:XRPL Batch 延至 10 月 9 日及其變化
THORChain 與 Bitget 爭議:究竟誰能凍結被盜加密貨幣?
Quant(QNT)加密貨幣是什麼?Overledger 互通層、QNT 代幣用途與供應量
比特幣資金費率在6.48億美元空頭軋空後:多頭要支付什麼
加密貨幣爆倉解析:為何多頭倉位中有3億美元被強平
本週 WEEX 空投:規則與檢查(17 2026/09)
本週空投(2026/09/17-2026/09/23):官方條件與安全檢查
Lumentum (LITE) 永續期貨:為何 25 倍槓桿是上限
XRP期貨:Clarity Act投票後如何做多或做空XRP
SafePal 安全嗎?一覽其安全功能
美國正成為加密貨幣之都嗎?詳解布拉德·加林豪斯的大膽預測
比特幣價格突破 76,000 美元:創下 1 月以來最強單週表現後,接下來會怎樣?
XRP ETF 已從市場吸收近 10 億枚代幣:為何價格仍持續下滑
比特幣突破 75,000 美元:30 億美元空頭擠壓深度解析
XRP 價格預測 2026-2027:從 1 月高點下跌 65% 後,XRP 能否復甦?
XRP 隨比特幣和以太坊價格飆升:驅動 8 月 20 日加密貨幣反彈的因素有哪些