宇树科技股价飙升:10/19上涨16%的原因,以及Q3业绩公布前投资者应关注什么

 设为Google首选来源

宇树科技股票迅速成为中国A股市场最受关注的机器人概念股之一。从8月登陆科创板后大幅下跌,到股价突然反弹,并于10/19收涨16.15%。对投资者而言,关键问题不仅是此轮行情为何出现,更在于它对估值、市场情绪和公司经营趋势意味着什么;据报道,公司将于10/29发布上市后的首份季度报告。
快速解读
- 宇树科技股票于10/19收于495.92元,上涨16.15%,创上市以来最大单日涨幅。
- 此次反弹发生前,股价较首个交易日开盘价下跌超过60%,并于10/15触及上市后低点。
- 同期出现多条行业新闻,但现有来源并未明确证实这些消息是股价上涨的原因。
- Q3业绩公布前,投资者应关注营收构成、盈利能力、估值压力和管理层执行情况。
宇树科技股价上涨了多少?
据《环球时报》报道,宇树科技股票于10/19收于495.92元,当日上涨68.94元,涨幅为16.15%。盘中股价一度上涨19.21%。此轮上涨推动公司市值回升至约2,005.8亿元,约合281亿美元,并创下其于08/19在上海科创板上市(股票代码688836)以来的最大单日涨幅。
此次反弹格外引人注目,因为此前股价表现相当疲弱。《环球时报》报道称,宇树科技股票于10/15触及上市后低点404.03元。相较首日开盘价,股价跌幅超过60%。换言之,10/19的涨势虽然显著,但出现在深度回调之后,而非股价处于强势之时。
10/20的早盘交易仍然波动剧烈。这里需要注意报道的时间戳。财联社报道称,北京时间上午11:32,该股上涨超过7%,市值超过2,100亿元。金融界报道称,北京时间上午11:22,该股盘中涨幅超过12%,触及556元,市值超过2,200亿元。新浪社区的一则帖子显示,该股报547元,上涨超过10%,但这同样只是一个时点的数据。另外,21世纪经济报道称,该股两个交易日累计上涨约25%。
股价为何先下跌超过60%,随后又反弹?
首先需要理解的是,剧烈反弹并不能抹去此前市场传递的信息。宇树科技在IPO前市场热情高涨、估值背景偏高的情况下上市。路透社此前报道称,宇树科技的IPO目标估值最高达500亿元,较其2025/07融资轮次中约120亿元的估值大幅跃升。随后,CNBC报道称,公司IPO定价对应的估值接近90亿美元。
这种估值差距之所以重要,是因为与私募市场相比,公开市场往往会更快重新评估高增长的机器人概念股。如果市场预期过于乐观,那么即便业务表现强劲,一旦投资者开始质疑营收能否迅速增长并转化为持续盈利,公司股价仍可能承压。这一点似乎与宇树科技的情况有关。CNBC对招股书的报道显示,2025年营收增至17亿元,其中人形机器人贡献8.68亿元,超过四足机器人,成为最大业务板块。但报道也指出,2026年第一季度营收增长68.5%,而在研发和营销支出增加的情况下,剔除一次性项目后的利润下降52.6%。
营收快速增长与盈利承压之间的矛盾,可能正是宇树科技股票在IPO后出现此类波动的原因之一。股价在下跌60%后大幅反弹,往往反映了仓位调整、市场情绪重新校准以及投资者对相关主题的兴趣回升,并不一定意味着公司的基本面风险已经发生根本性变化。
-- 价格
股价波动期间有哪些消息?
反弹期间出现了多条行业新闻,但投资者应谨慎,不要把相关性当成确定的因果关系。10/19,中国国家统计局一位副局长表示,前三季度工业机器人产量同比增长29.1%。这是一项利好行业的数据,反映出更广泛的机器人制造需求强劲。
21世纪经济报道援引的另一条消息称,特斯拉股东大会材料首次提到,第三代Optimus已具备量产条件。即便如此,同一来源并未提供产量目标、定价或上市时间表。更重要的是,这里提供的来源材料并未明确表示上述任何一条消息导致宇树科技股价上涨。
这些消息所反映的是,人形机器人和机器人板块交易仍高度受市场叙事驱动。投资者定价时考虑的不只是当前销售额,还包括未来的行业领导地位、制造规模和产品普及情况。这可能带来快速上涨,但当市场预期降温时,也可能加剧下行幅度。
此外还有更广泛的市场背景。弗若斯特沙利文估计,2026年上半年全球人形机器人出货量约为36,000台,创造的营收约为5.4亿美元,其中排名前五的公司均来自中国。这说明宇树科技身处一个真实的增长赛道,而非仅停留在概念层面。
仍有哪些基本面和估值方面的担忧?
最大的问题在于,宇树科技股票仍处于强劲增长与高度不确定性交汇之处。已核实的事件信息显示,2026年上半年营收同比增长48.54%,但扣除非经常性损益后的净利润下降19.34%至2.44亿元。对于一家大力投入扩张的公司而言,这种情况并不罕见,但也意味着投资者不能只凭营收增长来判断公司的发展前景。
中国社会科学院北京分院研究员王鹏将近期股价波动描述为短期交易情绪与长期行业预期共同推动的调整。他还指出三项隐忧:估值偏高、关联交易占比较高,以及研发强度下降。这些问题不容忽视,因为机器人行业的高估值依赖于市场对未来产品领导力、利润空间和公司治理质量的信心。
还有一些经营层面的细节值得仔细研读。CNBC对招股书的报道称,宇树科技发行了4,045万股新股,相当于扩大后股本的10%;所得资金将用于机器人软硬件开发、新产品和产能建设。这为公司的增长投资逻辑提供了支持。与此同时,招股书警告称,美国关税、出口管制、政府采购限制或现有审批资格被取消,都可能损害海外业务。CNBC还指出,美国销售额占2025年营收的13.3%,因此海外业务敞口足以构成重要的关注事项。
Q3业绩公布前值得关注什么
据单一来源报道,宇树科技预计于10/29发布上市后的首份季度报告;因此,在公司正式确认前,投资者应谨慎看待这一日期。即使暂时还没有报告,值得关注的事项也相当明确。
首先,关注营收增长是否仍由人形机器人带动。根据CNBC的报道,该板块在2025年成为公司的最大业务,因此投资者需要看到需求正在扩大,而不是依靠一次性交付。
其次,跟踪利润质量。如果利润率持续收窄,或经营杠杆效应迟迟没有显现,销售额快速增长的意义就会降低。第一季度营收增长、经常性利润却走弱的情况表明,这是一个关键压力点。
第三,仔细区分出货量相关表述。《环球时报》报道称,宇树科技2025年向终端客户交付了超过5,500台人形机器人。另据21世纪经济报道,截至2026/07,双足人形机器人的累计产量约为18,000台。这些数字衡量的对象不同,不应合并成一条趋势线。
最后,关注估值是否合理。CB Insights称,宇树科技在2025/07的估值约为16.4亿美元,此后公司逐渐迈向更高的公开市场估值。当一只股票的定价取决于未来的行业领导地位时,每次季度业绩公布都是对执行情况的一次检验,而不只是一个新闻事件。
结论
宇树科技股票于10/19上涨16.15%,涨幅显著;但此前股价也经历了同样引人注目的IPO后下跌,因此理解市场背景至关重要。宇树科技仍是中国最重要的上市人形机器人企业之一,但投资者应继续关注盈利能力、业务板块构成、估值和出货质量,而不是仅凭短期价格走势就认定长期投资逻辑已获验证。
常见问题
1. 什么是宇树科技股票?
宇树科技股票指宇树科技股份的股票,公司在上海科创板上市,股票代码为688836。
2. 宇树科技股票在10/19上涨了多少?
据《环球时报》报道,该股收于495.92元,当日上涨16.15%,盘中一度上涨19.21%。
3. 行业新闻是否直接推动了这轮上涨?
同期出现了多条机器人相关消息,但所提供的来源并未明确证实这些消息是股价上涨的直接原因。
4. 投资者目前应关注的主要风险是什么?
主要风险在于,强劲的营收增长能否转化为更健康的经常性利润,同时支撑较高的估值。
5. 宇树科技预计何时公布Q3业绩?
一则单一来源报道指出,公司据称计划于10/29发布上市后的首份季度报告,但投资者应等待公司正式确认。
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
CME 钨期货瞄准 2027 年,因中国价格上涨超过 200%

资本即产能:2026年前三季度,美国头部100家VC与CVC的钱去哪了?
阿根廷超市的诉求将影响加密货币的使用
拆开一台正品 Ledger 之后,TBC 谈自托管的真正边界
Worldcoin(WLD)上涨10%:World ID 银行业与金融版是什么?它推动了这波涨势吗?
为什么还要买 MSTR 而不是直接买比特币 ETF?
黑客利用 Plex 漏洞在数千台服务器上安装加密货币矿工
SpaceX 股价解析:为何 SPCX 较225美元的高点下跌,以及接下来可能推动股价走势的因素
Justin Sun出售80-90%的以太坊:比特币警告
包括劳埃德银行和巴克莱银行在内的英国顶级银行限制加密货币相关转账:报告
CAKE 减产 69% 的真相:PancakeSwap 为何放弃 V3 销毁?
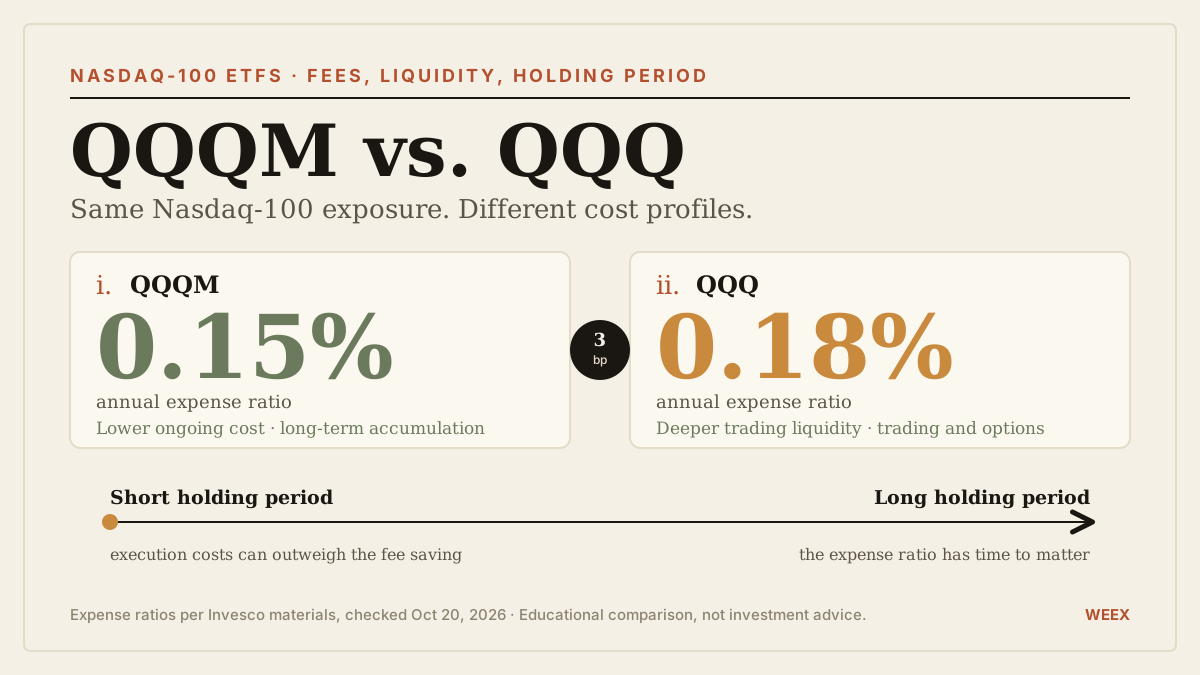
QQQM 与 QQQ:2026 年费用、流动性与长期投资对比
对比 QQQM 与 QQQ 在 2026 年的表现:当前费用、交易成本、长期节省,以及转换现有投资可能出现的成本高于收益的情况。
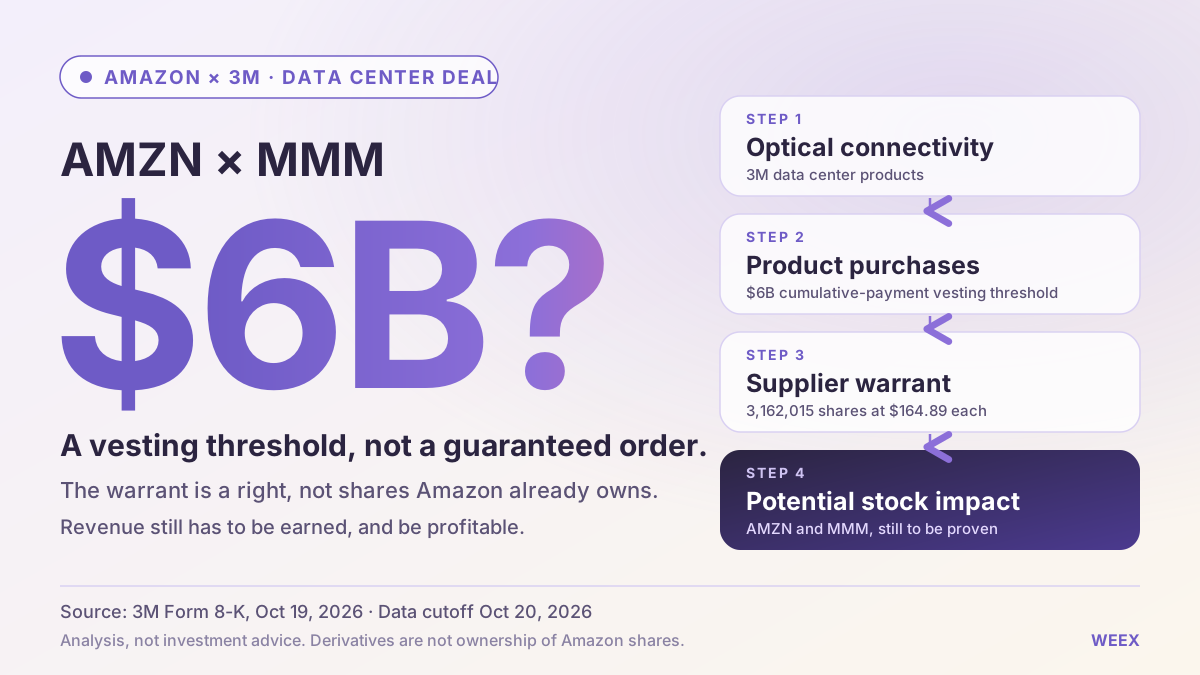
亚马逊300万数据中心交易:对亚马逊 (AMZN) 和300万 (MMM) 股票意味着什么
评估亚马逊的300万数据中心交易、60亿美元的认股权证归属门槛、潜在稀释影响,以及这项协议对 AMZN 和 MMM 股票可能意味着什么。
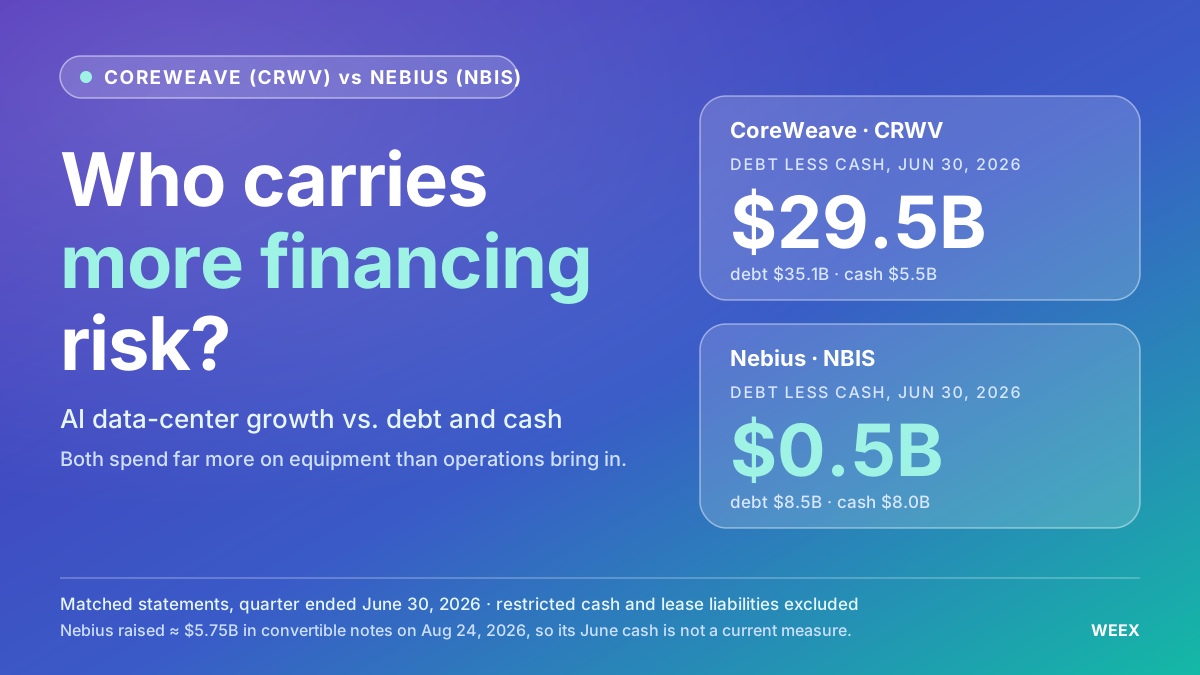
CoreWeave 与 Nebius 股票:哪家 AI 云业务面临更大的融资风险?
从债务、现金流、客户预付款和股权稀释等方面比较 CoreWeave 与 Nebius 股票,评估哪家 AI 云业务面临更大的融资风险。
八年过去,XT交易所的工作不断变化
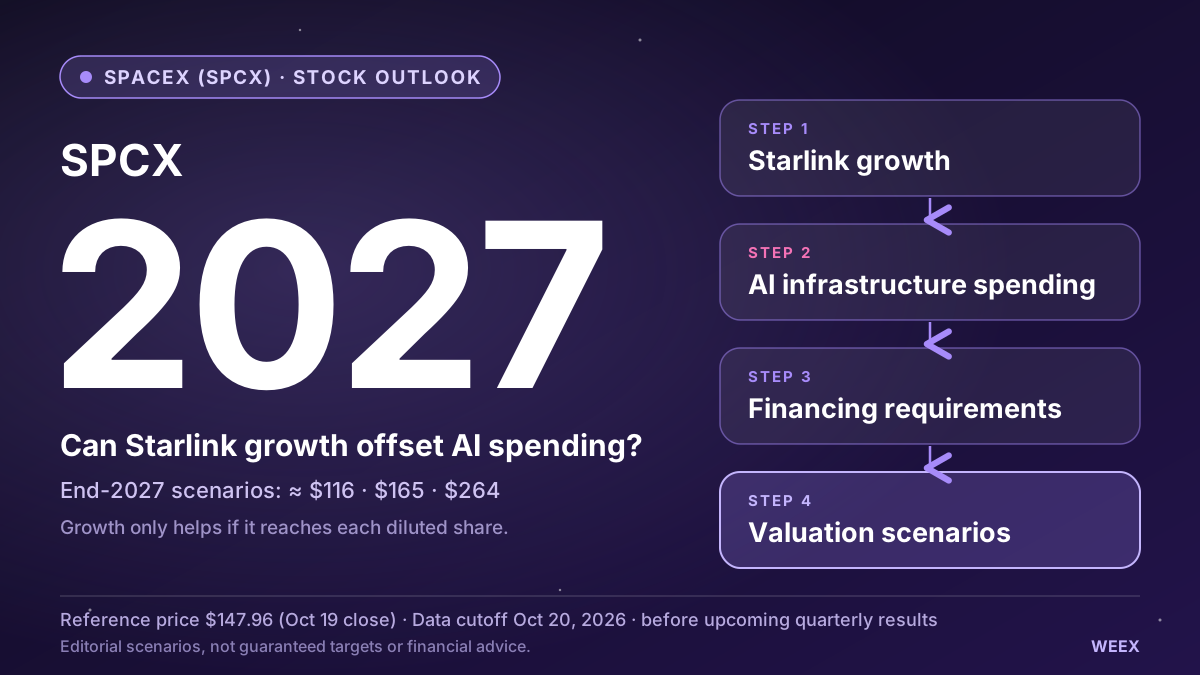
SpaceX 股票(SPCX)2027 年价格预测:Starlink 增长能否抵消 AI 支出?
SpaceX 2027 年股价预测:通过透明的价格情景,评估 Starlink 增长、AI 支出、估值压缩和股权稀释。
印度尼西亚加密货币用户突破2321万个账户,OJK加强监管与消费者保护 - 世界
SpaceX财报前瞻:如何看待129亿美元的第三季度业绩与首次盈利
SpaceX将在2026/10/20美国股市收盘后公布第三季度业绩。分析师预计营收约为129亿美元,较第二季度增长约65%;调整后每股收益预计为0.14美元至0.15美元,这将是其IPO以来首次盈利。资本支出、现金消耗和AI收入是影响业绩的主要变数。
WEEX 独家:人形机器人标准场景落地,宇树(Unitree)加码多机协同软件生态
什么是 Messari?加密货币研究、Blockworks 整合与投资者工具
迈尔·克里普克如何与沃伦·巴菲特共同投资?长期投资启示

比特币(BTC)挖矿盈利能力:难度上升会引发矿工抛售吗?
为何 Ethena (ENA) 上涨?价格复苏、USDe 增长与代币风险
企业为何削减 AI 支出?这对 AI 股票意味着什么
链游寒冬里“30秒售出800万美元”,新的投机游戏在Robinhood上演
油价不跌,美债收益率就不会见顶
【第2部总结】区块链会改变金融吗?(《原来如此,区块链 Ep.22》内田善彦·酒井勇也·大津贺新也)
米中间选举对比特币等加密资产市场的影响及关注点
银行军团集结:稳定币市场格局面临结构性冲击